

订单排期长不等于景气永续,造船超级周期正步入分化阶段。
这轮造船超级周期,还能持续多久?
当前判断造船业景气的最大误区,在于仅凭船厂手持订单充足、交付排期延伸至数年后,便断定超级周期远未结束。这一观点只触及表象。
订单排期长仅说明船厂未来数年工作量饱和,却无法直接推导船东将以同等速度和价格持续下单。造船业存在三只不同步的“时钟”:新签订单反映预期,新船价格反映议价权,收入利润兑现过往订单。即便新订单降温(第一只时钟),利润仍可能因前期高价订单交付而维持高位(第三只时钟)。
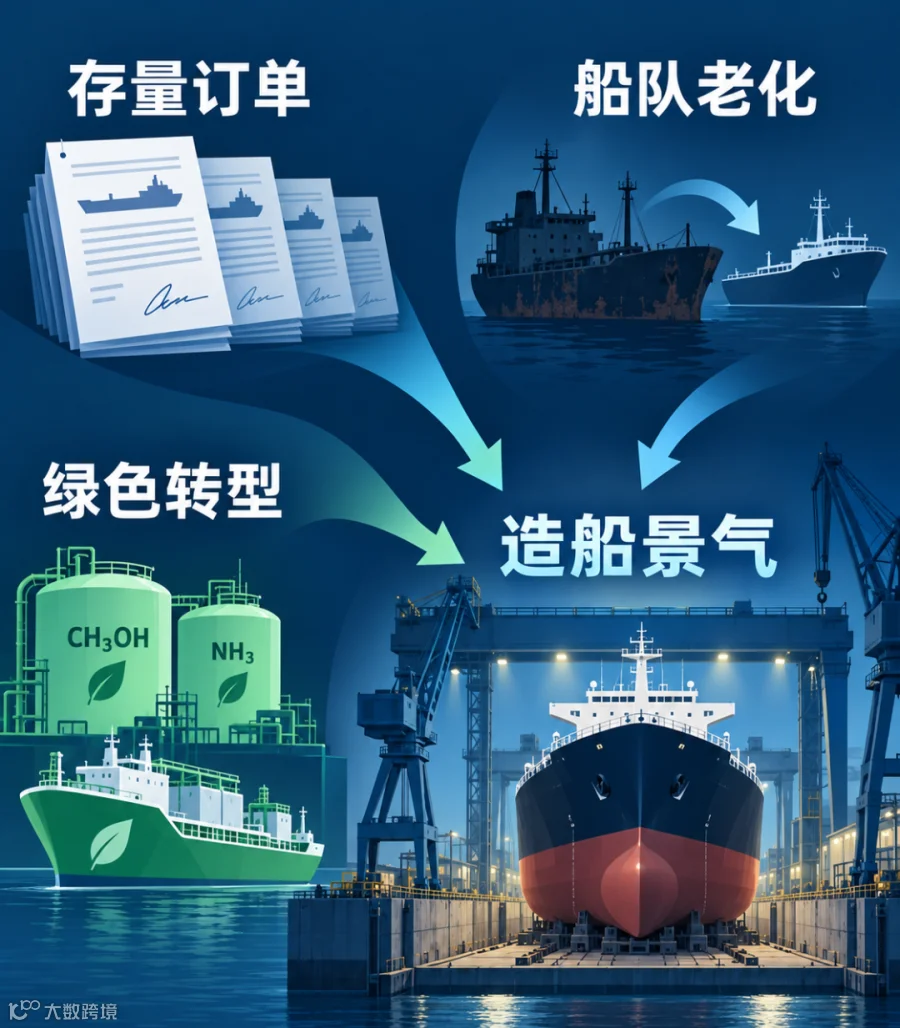
因此,核心问题并非寻找一个绝对的结束年份,而是厘清三个关键节点:新订单何时降温?船价何时松动?利润能维持至何时?综合现有订单、船队老龄化、绿色转型及产能因素,本轮周期更可能呈现“高位延续后分化”的特征,而非突然终结。
2026至2027年,存量订单仍将支撑船厂盈利;2027年前后,集中交付与新增产能将检验航运真实需求;此后,高技术船型与普通船型或将走向截然不同的周期路径。
这轮超级周期不是2008年的简单重演
订单簿结构显著不同
据Clarksons Research统计,截至2026年7月,全球手持订单相当于现有船队运力的21%,虽较2020年的10%显著提升,但远低于2008年约55%的极端水平。
中国市场数据亦印证了订单与业绩的时间差。2025年,中国造船完工量同比增长11.4%,新接订单量同比下降4.6%,但手持订单量增长31.5%。这表明当期交付多源于此前合同,新接单波动尚未完全传导至产出端。
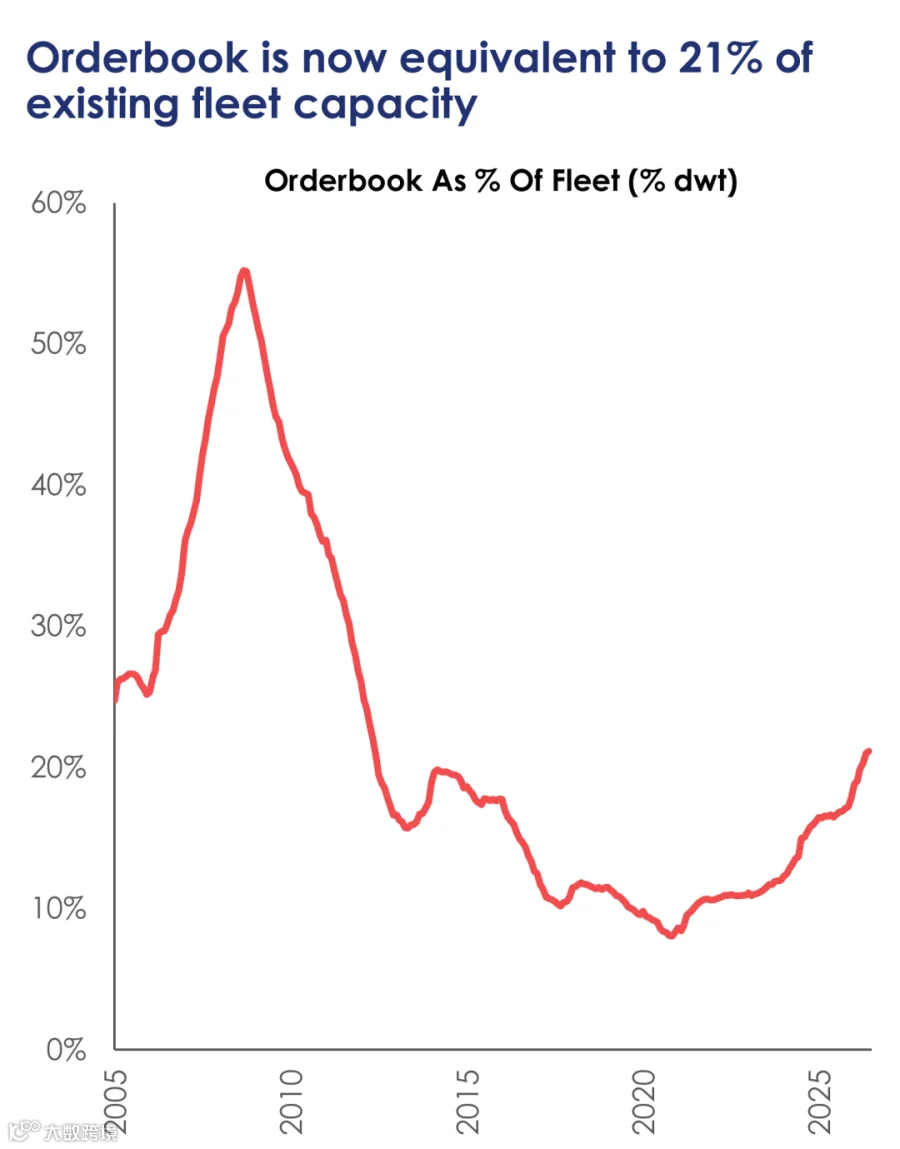
图源:Clarksons Research《Interim Results Presentation 2026》
上一轮繁荣建立在贸易高速增长、产能扩张和宽松融资之上,危机后暴露出严重过剩。本轮周期则叠加了疫情补单、航运现金积累、船队更新、绿色法规及航线绕行等多重因素。
本轮“超级”特征体现在船价高企、船台稀缺及订单结构优化,主要集中在大型船、替代燃料船及具备技术优势的头部船厂。虽然全行业尚未泡沫化,但局部船型已积累不可忽视的交付压力。
为什么2026至2027年仍有强力支撑
力量一:已锁定的工作量
造船长周期特性决定了收入滞后性。OECD评估显示,韩国主要船厂现有订单可支撑未来3至4年交付,且优先选择LNG及环保船等高附加值项目。这意味着,即使新订单降温,头部船厂的生产和利润在短期内不会同步下滑,因为当前利润主要兑现两三年前的高价合同。

力量二:船队老化带来的更新底盘
全球船队平均船龄约13.5年,41吨位船龄超15年,油轮和小型集装箱船尤为严重。船龄上升积累了更新需求,尤其在能效规则趋严背景下,老船运营经济性下降。但需注意,老龄化提供的是需求底盘而非确定时间表,实际退出速度取决于运价、二手船价及拆船收益。
力量三:绿色转型重塑价值
绿色转型不仅改变数量,更改变单船价值和竞争格局。截至2024年底,全球现有船队中仅7.2%具备替代燃料能力,但订单簿中这一比例高达52%。替代燃料船存在约12%的造价溢价。
即使新船订单数量不再激增,高技术船占比提升仍可支撑船厂订单金额和利润。此外,绿色建造能力高度集中,过去十年全球前十大船厂完成了76%的替代燃料船生产,中韩两国占据主导。这意味着“全球产能增加”不等于“高端船台宽松”,普通船台可能先松动,而高技术船台仍维持紧张。
当然,技术路线不确定性(LNG、甲醇、氨)及基础设施短板,使得绿色规则虽创造压力,却不会导致老船瞬间大规模替换。
为什么2027年前后值得重点观察
当前全球订单簿相当于现有运力21%,这些船只将在未来数年持续进入市场。OECD数据显示,2020年以来全球船厂产能回升,主要来自中国扩建复产及韩国产能恢复。
推导逻辑清晰:存量订单交付增加运力 -> 若需求与拆船无法同步吸收 -> 运价承压 -> 削弱船东投资意愿 -> 新订单与新船价格松动。2027年前后正是这一链条的关键观察窗口。
最终结果取决于四股力量的赛跑:交付、拆船、运输需求和有效产能。
- 运输需求:需关注“吨海里”而非单纯货量。航线绕行带来的距离拉长不可永久外推,一旦航程缩短,有效运力将突然释放。
- 拆船:具有反周期特征。运价高时老船延寿,运价跌时加速拆解,存在短期错位。
- 产能:区分名义产能与有效产能。新增船坞未必具备建造大型LNG或甲醇双燃料船的能力。劳动力、技术及供应链认证限制了高端产能扩张。
2027年前后可能出现矛盾局面:普通船型船台逐渐宽松,但头部船厂的高技术船订单依然充足。周期转折未必由订单消失触发,而可能始于船台不再稀缺及合同条件的边际变化。
不同船型不会同时见顶
总量数据掩盖了结构性差异。截至2026年7月,各主要船型订单簿与现有运力之比如下:
- 高压区:大型集装箱船(47%)、LNG运输船(37%)、LPG运输船(35%)、邮轮(33%)。
- 中等区:原油轮(26%)、3000-8000TEU集装箱船(26%)。
- 低压区:成品油轮(18%)、汽车运输船(18%)、散货船(14%)。
大型集装箱船和LNG船面临最高的需求兑现要求,若贸易需求或旧船退出不及预期,船东将率先削减同类订单。
油轮虽订单比率回升,但受船队老化、制裁及远距离贸易支撑,更新需求强劲。关键在于更新订单与旧船退出的速度博弈。
散货船供给压力较小,但高度依赖全球工业活动,低订单簿并不自动意味着强景气。
汽车运输船已从集中下单转向交付兑现,未来表现依赖汽车海运量的实际增长。
因此,未来总量订单下降不代表行业全面衰退,而是进入结构分化。若下降主要来自高订单比的集装箱船,而油轮更新和绿色船仍在增加,行业将呈现冷热不均。

图源:Clarksons Research《Interim Results Presentation 2026》
到底还能持续多久?
基于“三只时钟”理论,答案更加清晰:
- 船厂工作量和利润:现有订单提供中短期可见度。2026至2027年是存量高价订单集中兑现期,部分头部船厂业绩支撑可延伸至2028年。
- 新签订单和新船价格:风险较早出现。2027年前后,若普通船型交期缩短、二手船价回落,即意味订单周期越过高点,即便财报依然亮眼。
- 高端绿色船和强更新需求船型:结构性景气延续更久,取决于燃料路线清晰度、法规落地及高端产能扩张速度。
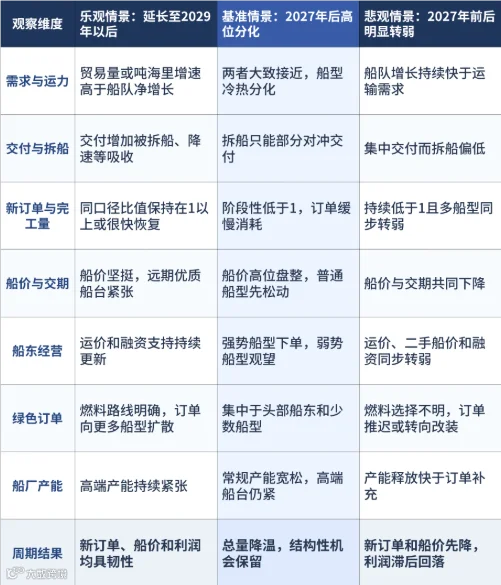
基准情景最为合理:本轮造船景气在2026至2027年仍有订单支撑,此后总量逐步降温,但不同船型和船厂显著分化。
真正值得关注的并非某个预言的结束年份,而是四组关系的变化:新增运力能否被需求吸收、老船是否加速退出、船台是否依然稀缺、绿色更新能否转化为真实订单。
这轮超级周期的终点,大概率不是全行业转冷,而是从“有船台就能受益”转向“只有技术、成本和船型选择正确的船厂才能留在高景气区间”。
*部分资料及英文数据图表来自:Clarksons Research《Interim Results Presentation 2026》、中国船舶工业行业协会《2025年船舶工业经济运行分析》、OECD《Peer Review of the Korean Shipbuilding Industry 2026》、OECD《The Role of Shipbuilding in Maritime Decarbonisation》、IMO《2023 IMO Strategy on Reduction of GHG Emissions from Ships》。