01 财务概况:营收大增,净利受汇兑影响显著
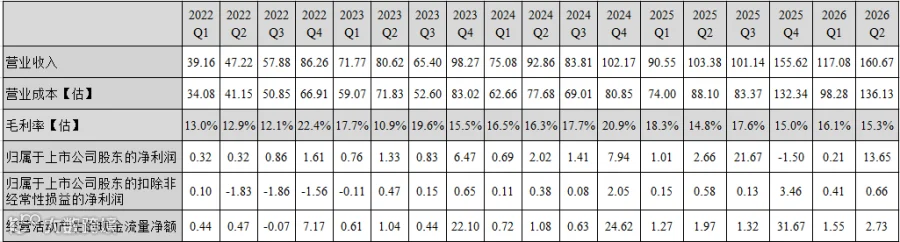
整体业绩:国轩高科2026年上半年实现营业收入277.76亿元,同比增长43.2%;毛利率为15.6%,同比下降0.8个百分点。扣非净利润为1.07亿元,同比增长46.7%;归母净利润达13.86亿元,同比增长278.1%,增长主要得益于11.40亿元的非经常性损益。
费用分析:期间费用合计42.57亿元,占营收比重15.3%。其中:
- 销售费用3.03亿元,同比增长47.3%;
- 管理费用9.43亿元,同比增长7.9%;
- 研发投入15.58亿元,同比增长12.8%;
- 财务费用高达14.51亿元,同比激增131.5%,主要由净利息支出7.1亿元及汇兑损失6.57亿元构成。
现金流:经营活动产生的现金流量净额为4.28亿元,现金及等价物余额141.19亿元。

季度表现
2026年第二季度营收160.67亿元,同比增长55.4%;毛利率15.3%;扣非净利润0.66亿元;归母净利润13.65亿元。
业务拆解
- 动力电池:营收225.97亿元,同比增长61.0%;毛利率14.0%,同比下降0.2个百分点。
- 储能电池:营收36.89亿元,同比下降19.1%;毛利率19.5%,同比增加0.1个百分点。
- 输配电产品:营收4.01亿元,同比增长62.7%;毛利率17.3%,同比下降0.8个百分点。
- 其他业务:营收10.88亿元,同比增长97.7%;毛利率34.6%。
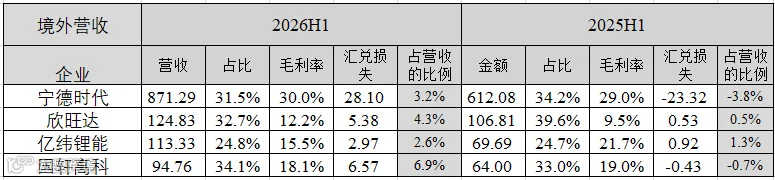
- 海外业务:营收94.76亿元,占比34.1%,同比增长48.1%;毛利率18.1%,同比增加1.1个百分点。

02 动力电池:全球份额提升,商用车增速领跑
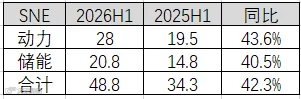
参考SNE数据,上半年国轩高科动力及储能电池总出货量48.8GWh,同比增长43.6%。其中动力电池出货28.0GWh(+43.6%),储能电池出货20.8GWh(+40.5%)。
上半年全球市场份额达4.6%,同比提升0.7个百分点。其中海外装机量9.9GWh,同比大幅增长141.5%,海外市场份额提升至3.7%(+1.8个百分点)。

国内方面,据动力电池联盟数据,2025年上半年国内动力电池装机量20.75GWh,市场份额6.2%(+1.0个百分点)。产品结构以铁锂为主(份额7.6%),三元装机仅0.15GWh。车型分布上:
- 商用车装机7.66GWh,增速最快(+87.3%);
- EV乘用车装机13.08GWh,同比增长21.1%;
- PHEV乘用车装机1.51GWh,同比下降17.5%。

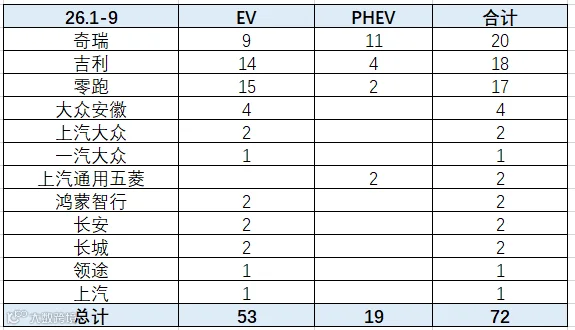
客户配套方面,2026年1-9月国内乘用车新车公告配套涉及奇瑞、吉利、零跑、大众体系、鸿蒙智行等;商用车重卡客户涵盖华菱、奇瑞商用车、一汽、东风柳州、福田戴姆勒等主流车企。
03 储能电池:出货量增但营收降,确认收入存在滞后
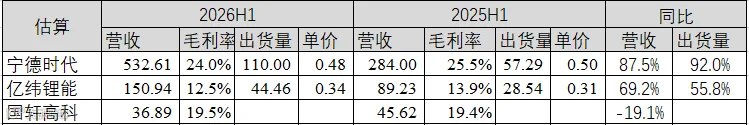
参考SNE数据,上半年储能电池出货量为20.8GWh,同比增长40.5%。然而财报显示储能业务营收仅为36.89亿元,同比下降19.1%。结合同业销售单价估算,国轩高科当期确认收入的储能电池出货量约为11-14GWh,表明部分出货量尚未确认为营收。
04 运营指标:回款周期优化,存货大幅增加
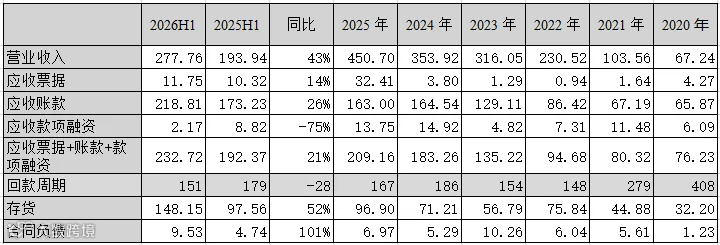
应收账款:2026年上半年应收票据+账款+款项融资余额为232.72亿元,回款周期降至151天,为2024年以来最低水平。
合同负债:余额9.53亿元,创2024年以来新高。
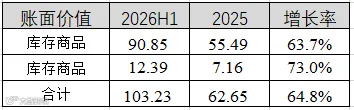
存货情况:库存商品和发出商品大幅增长,按电芯价值估算,存货规模约33-35GWh。
05 关联客户:大众系地位凸显,海外布局加速
上半年向关联客户销售金额47.57亿元,占总营收17.2%,同比提升7.8个百分点。其中:
- 塔塔汽车:销售额13.38亿元,同比增长111.5%;
- 大众体系(PowerCo SE、Skoda、大众安徽):合计销售22.57亿元,占关联交易总额的53.8%,占总营收的8.1%。大众体系已稳居国轩高科前三大客户之列。

2026年9月29日,国轩高科公告拟与大众汽车股份公司及其下属企业签署《投资协议》,在西班牙瓦伦西亚(29.1GWh)、斯洛伐克苏拉尼(8.4GWh)及摩洛哥肯尼特拉(10万吨磷酸铁锂正极材料)组建合资公司,建设锂电池及正极材料生产基地。国轩方投资总额约15.98亿欧元。
06 风险提示与行业总结
主要风险因素:
- 市场波动与竞争风险;
- 技术迭代与研发风险;
- 原材料价格波动风险;
- 财务风险;
- 法律与合规风险。
汇兑损失影响:自2025年4月8日起,人民币对美元呈现单边升值趋势,导致境外营收占比较高的企业面临较大汇兑损失。2026年上半年,国轩高科海外营收94.76亿元,汇兑损失达6.57亿元,约占境外营收的6.9%,该比例远高于宁德时代、欣旺达和亿纬锂能等同业,严重吞噬了利润空间。
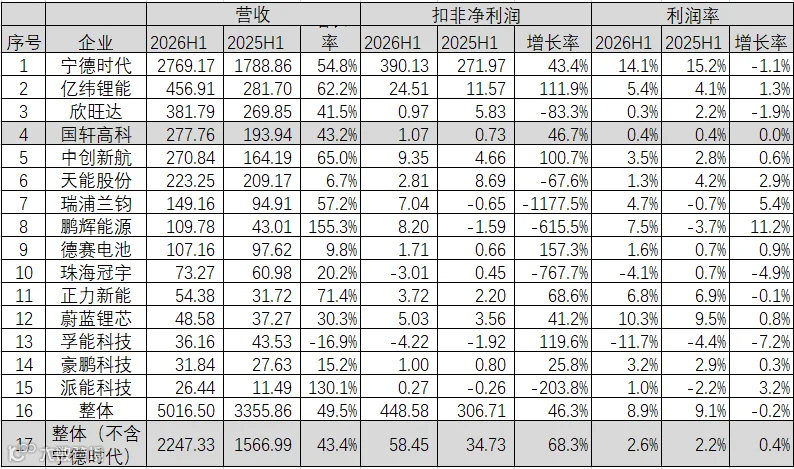
行业地位:国轩高科营收规模位居行业第四,但扣非净利润0.97亿元,排名第十,盈利能力仍有提升空间。