大数跨境

300万TEU运力被困!全球准班率跌至4年谷底,10月航运甩柜潮或将加剧 | 跨境老Ye

300万TEU运力被困!全球准班率跌至4年谷底,10月航运甩柜潮或将加剧 | 跨境老Ye 跨境老Ye
2026-09-30
5
导读:当下的全球航运市场,正陷入一场看得见、摸不着的运力悖论:市场船舶总量并未减少,但有效可用运力大幅缩水。
当下的全球航运市场,正陷入一场看得见、摸不着的运力悖论:市场船舶总量并未减少,但有效可用运力大幅缩水。
受亚洲港口持续性拥堵、船舶大面积延误连锁影响,全球近一成集装箱运力被港口“锁住”,船期准班数据创下近四年新低,运价顺势走高。更值得行业警惕的是,这场由台风触发、拥堵持续发酵的航运危机,并非短期扰动,后续影响或将持续数月,10月中下旬大概率迎来更频繁的跳港、甩柜乱象,货代、货主出货风险大幅攀升。

01、8.5%运力被动停滞!300万TEU有效运力凭空流失

知名航运分析机构Sea-Intelligence的最新监测数据,揭开了当前航运市场的核心痛点。数据显示,目前全球8.5%的集装箱船队运力因港口延误、靠泊积压陷入停滞状态,无法正常周转投入后续航次,折合有效运力缺口高达300万TEU。
很多人误以为运力短缺是船舶数量不足,实则不然。所有船舶均正常在岗,只是大量运力被消耗在港口排队、滞港等待、航次调整、航线重置等无效环节中,形成了“名义运力充足,实际运力紧缺”的行业怪象。
对比历史数据更能直观感受到市场的严峻性:2011-2019年疫情前,全球因延误停滞的运力平均占比仅为2.2%。而当前8.5%的数值,较常态化水平高出6个百分点以上,形成了规模庞大的隐形运力缺口,直接打乱全球集装箱航运周转节奏。
这种停滞并非简单的船期延后,更会引发连锁恶性循环:单船延误→后续航次顺延→船舶集中到港→港口堆场爆满→作业效率骤降→更多船舶滞留,最终导致整条航线船舶扎堆、班次混乱、舱位紧张,甩柜、跳港成为常态。

02、准班率断崖式下跌!跌至2022年以来最低谷

港口拥堵带来的最直观结果,就是全球船期可靠性的全面崩塌。
9月25日Sea-Intelligence发布的8月行业数据显示,全球班轮准班率仅为49.9%,环比大幅下滑5.9个百分点,创下2022年9月以来近四年最低纪录。
延误程度同样持续恶化,8月晚到船舶的平均延误时长增至6.81天,环比增加0.6天,创下2022年3月以来的高位。短短两个月内,全球船期可靠性累计暴跌12.7个百分点,是近十余年来跌幅最剧烈的一轮行业下行。
本轮航运市场恶化的核心推手,正是亚洲核心港口集群。早在9月初,Sea-Intelligence就明确预警,亚洲港口拥堵问题已全面拖累全球航运效率。
7月各大港口数据堪称惨淡:上海港船期可靠性低至21.0%,除却疫情极端特殊时期,创下14年统计史最低;宁波舟山港准班率34.6%,盐田港48.3%,国内头部港口作业效率集体失守,成为全球航运延误的重灾区。

03、台风只是导火索!拥堵连锁反应难以快速消解

不少从业者疑惑,此前影响东部沿海的台风早已过境,港口作业全面恢复,为何拥堵乱象迟迟没有缓解?
核心答案在于:台风只是点燃危机的火柴,真正拖垮航运节奏的,是滞后的连锁积压效应。
8月底台风“Saudel”强势登陆,导致上海、宁波等核心港口临时停摆,大量船舶被迫在外锚地等待。港口复工后,前期积压的待泊船舶集中涌入,叠加原有计划到港的班次,直接造成船舶扎堆拥堵。
各大物流企业的实时港口数据印证了拥堵的严峻程度:
9月初,德迅(Kuehne+Nagel)数据显示,上海港船舶7日平均等待时长4.72天,部分码头靠泊等待时间突破9天;宁波港7日平均等待时长3.58天,码头堆场利用率超90%,趋近饱和。
东方海外物流(OOCL Logistics)也曾在8月中旬发布风险提示:上海洋山港船舶最长等待时间达12天,外高桥港区等待时长7-8天,宁波港等待时长3-5天,全网范围内跳港、甩柜、集装箱设备短缺、船期临时调整等问题集中爆发。
完整的拥堵闭环已然形成:港口临时关停→船舶大规模延误→集中到港拥堵→码头作业积压→航次持续顺延→新运力无法释放,层层叠加的问题,让港口拥堵从短期天气扰动,变成了持续性行业难题。

04、有效运力缩水,航线运价持续走高

市场运价早已精准反映出有效运力不足的行业现状。
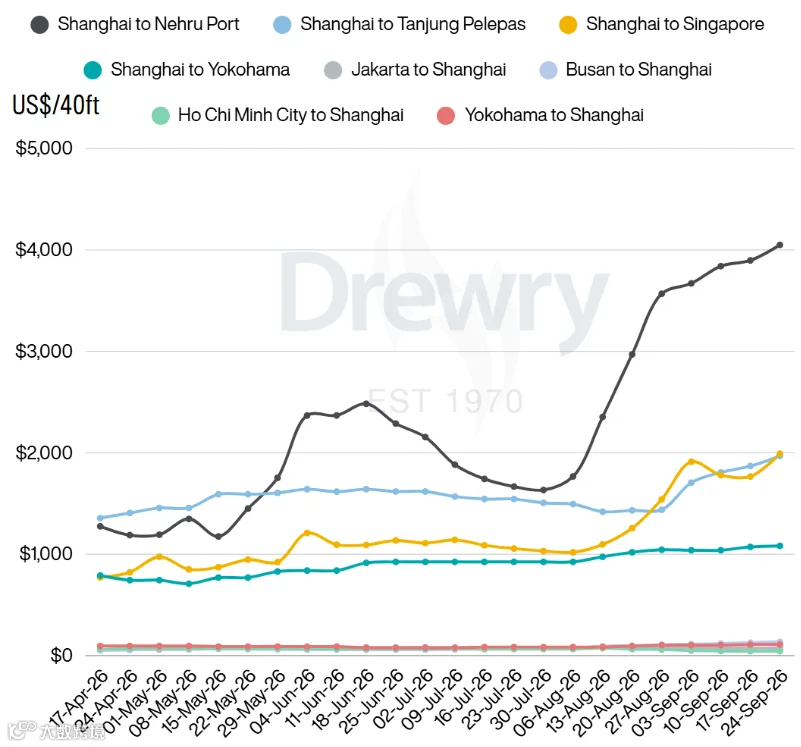
图源自Drewry
根据航运咨询机构Drewry9月24日发布的最新运价数据,亚洲区域航线运价持续冲高,整体指数已连续五周刷新历史高位。其中东南亚航线涨幅尤为显著:上海至林查班40尺集装箱运价单周暴涨22%,报价1609美元;上海至雅加达航线运价上涨12%,报2300美元。
运价上涨的核心逻辑,早已不是传统的供需失衡,而是有效运力的结构性短缺。当前上海港船舶平均等待时长高达83小时,宁波港等待时长38小时,核心港口周转效率持续低迷。
这也让行业陷入全新困境:市场投放的船舶运力看似稳步增长,但实际可落地、可按时履约的舱位持续紧张。对于货代和货主而言,最棘手的不是运价上涨,而是船期彻底失准、物流全程不可控。
订舱时有舱位,截关前临时改期;船舶开航后,ETA不断延后;单一港口拥堵,牵连全程中转、后续航次全部打乱,物流履约稳定性跌至谷底。

05、危机或将持续至明年!10月甩柜风险全面升级

最让行业担忧的是,本轮航运乱象并非短期阵痛,修复周期远超市场预期。
Sea-Intelligence参考疫情、红海危机两大历史极端案例,测算出本轮拥堵的修复节奏:疫情期间全球停滞运力峰值达13.8%,耗时16个月才回落至合理区间;红海危机停滞运力峰值6.5%,也花费6个月完成修复。
按照行业每月0.5-0.6个百分点的常规修复速度测算,当前8.5%的运力停滞状态,想要恢复至正常水平,需要6-10个月,影响周期或将延续至2027年春节前后。
与此同时,新的市场变量正在加剧行业不确定性。随着苏伊士航线逐步复苏,9月亚欧航线红海/苏伊士航道运力占比回升至27%,返程航线恢复更为显著,占比达25%-47%。
苏伊士航线回暖,让部分船舶周转速度加快、提前返程亚洲,而亚洲港口仍有大量延误船舶滞留,快周转船舶+滞留积压船舶双向碰撞,将引发严重的航线、周次运力错配。
基于此,机构重点预警:10月中下旬,国内黄金周结束后,全球航运市场或将迎来更频繁的甩柜、跳港、船期调整乱象。

06、货代货主出货核心建议:弃低价、重稳定

在当前特殊的航运新常态下,传统的比价出货思维已然失效。相较于纠结运价高低,物流履约稳定性、全程可控性才是规避货损、延误、违约风险的关键。
建议广大货代、货主近期出货重点关注三大核心维度:
  1. 优先锁定船期稳定的航线与船司,规避高频跳港、临时撤线的小众班次;
  2. 提前核查起运港、目的港堆场及作业状态,预判拥堵延误风险,预留充足物流缓冲时间;
  3. 重点确认中转港衔接效率,避免前段延误导致全程中转脱节、货物滞留。
写在最后:300万TEU运力从未消失,只是暂时偏离了正常的航运周转轨道。在漫长的修复周期内,船期混乱、舱位紧张、运价波动将成为市场常态。对于行业从业者而言,唯有摒弃短期侥幸心理,提前布局、谨慎排期,才能最大限度规避航运波动带来的经营风险。

【声明】内容源于网络
0
0
跨境老Ye
1234
内容 484
粉丝 0
跨境老Ye 1234
总阅读26.3k
粉丝0
内容484