


来源:物流进化(ID:Log-Evolution)
汽车供应链的牌桌上,多了一类不太一样的玩家。
由于汽车产业的特殊性,其供应链长期是由主机厂自有供应链公司完成。然而新能源汽车的爆发,给了新进入者一个机会窗口,而且他们大多是其他细分物流领域的跨界者。
吉蓉智运便是其中之一。这家企业2020年成立,创始人谢亮以前是一名专线人,“跨界”合同物流后,其公司5年营收增长7倍,上榜物流进化《2026中国合同物流100强》。
服务链条长、环节琐碎、对专业度要求极高的汽车供应链里,一家专线出身的民营企业,打开了新的市场机会,谢亮的答案可以总结成一句话:把每一分钱,都花成贴在产线边上的壁垒。
在最好的年景里
把自己清零
2005年跟着叔叔入行,2007年创业做成都—长春专线,这期间自己组建车队,也多次参与大票零担平台的整合。用谢亮的话说:基本都参与过,但最后都没成。
经验越多、赚钱越多,谢亮反而越焦虑。在他看来,他要找的,是一条能通过专业性建立壁垒的赛道。
2020年,机会来得很偶然。一家新势力车企客户希望谢亮把服务做得更深一些。需求很复杂,两眼一抹黑的谢亮毫不犹豫地答应了,当时根本没考虑得失——处在焦虑中的他,看到了转型合同物流的窗口。
转型常见的剧本是零担继续做、抽一部分精力摸索合同物流,边做边转。谢亮把原有业务全部交了出去,自己轻装上阵,创立吉蓉智运。
他离开的时候,零担生意并不差。在利润还不错的年景里主动清零,等于用确定的东西,换了一个不确定的东西。
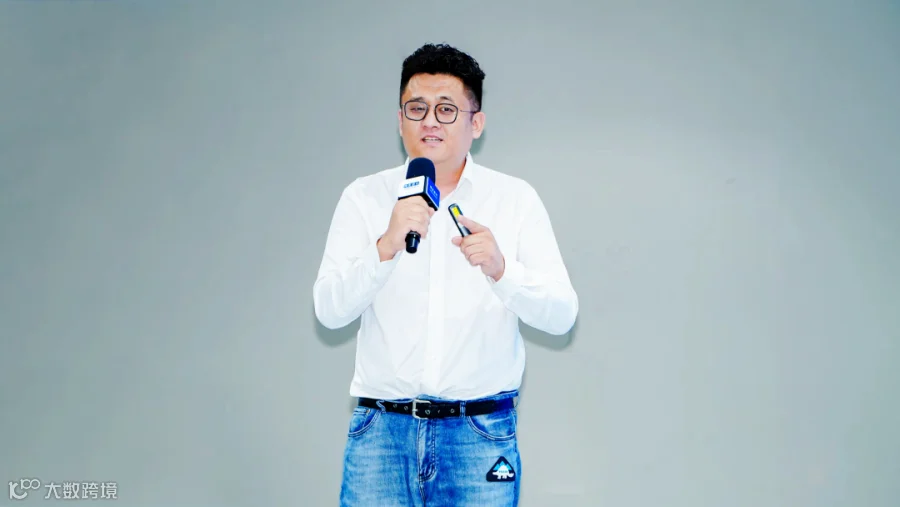
(吉蓉智运董事长谢亮)
清不掉的才是真资产
新能源乘用车均价从2023年的18.4万元降到2025年的16.1万元,降本压力顺着供应链向深处传导。老牌企业有多年打磨的交付底盘,吉蓉智运底子谈不上厚,核心优势在哪里?
谢亮的回答有些出乎意料:最核心的优势,恰恰是他亲手清零的零担和车队生意。
相较于一开始就做合同物流的企业,吉蓉智运有实体运营的底盘——更懂货是怎么运转的、利润是怎么切割的、成本是如何构成的。一条需求摆在眼前,谢亮知道要经历多少个环节,哪个环节最容易出问题,哪个环节是成本黑洞。方案里的每一处设计,都落在这份认知上。
另一样隐形资产是老兄弟。当初清零时,接手专线和车队业务的都是原来的合伙人和团队成员;吉蓉智运起量之后,这层信任成了最可靠的资源。并肩作战过的兄弟,和生意往来多年的朋友,信任深度不一样——这层差别让团队能把更多精力放在业务拓展和方案设计上。
合同物流的创业者大多以方案见长,走的是由上至下的路径;吉蓉智运的成长是由下至上的。对这种路径,谢亮用一个词概括得很精准——手感。从实体化运营练出的手感落到方案里,就是一套清晰、细致的流程,也就转化成了客户的安全感。
老牌企业的优势是交付底盘厚,吉蓉智运的优势是算得清每一道需求背后的账。

一家不太轻的"轻资产"公司
谢亮在采访中多次提到,吉蓉智运的特点是轻——轻资产、灵活。但在我看来更像轻重结合:在投资未来这件事上,它非常坚决。四笔投入,每一项都对应着汽车供应链的一项特性。
一是系统,对应琐碎。
一个车型SKU上万,零件来自数百家供应商,最考验的是信息颗粒度:每个零部件当前在哪里、什么时间到仓、排产计划如何、什么时间到产线,都要清晰可见。
工厂的产能和条件又各不相同,外部系统做不细,也无法跟着客户需求快速响应。这就是吉蓉智运在业务尚未起量时坚持OMS+WMS+TMS自研的原因。
对一家刚创立年营收几千万的企业,这笔代价显然"不轻",但系统必须和业务高度适配,也必须能和客户系统衔接。随着客户数量快速增加,前期投入换来了应变能力。
二是仓网,对应敏捷。
吉蓉智运把DC/RDC仓从物流园区搬到离客户10公里以内,补货半径从城市级缩到了厂区级,大多采取投资或共建方式。搬迁之后,仓库的单平米成本无疑是高的,但动态调整能力让吉蓉智运能帮客户把库存体量压下来,总成本反而低了。单平米成本上升,总成本下降,这是一笔供应链账,不是一笔仓储账。

三是自动化,对应精细。
以座椅排序和轮胎组装为例,对精细化要求高,也是很多客户管理最混乱的环节。吉蓉智运与客户共同开发自动化设备,投入使用后,把这部分的运输和仓储成本降低了60%。这份投入的价值不止于数据:它让吉蓉智运从供应商变成了合作伙伴。
四是干线,对应稳定。
干线承担了最长的距离,也沉淀了很多的不确定性。吉蓉智运部署了50余台9.6m电卡,电池是100多度的小电量;干线运力采取共建方式——司机买车、公司出首付,每月运费先扣除月供再结给司机,既保证运力粘性,又降低了油耗这类动态成本的管理难度。
为保证运输质量,谢亮要求所有车辆必须用飞翼挂、侧帘挂,上装全部由吉蓉智运购置,专用性较强的资产由公司兜底,司机不必担心业务不稳定、资产无法处置,只需专心把车开好,干线运输的稳定性因此上了一个大台阶。吉蓉智运据此推出自己的线路,链接全国几大主要汽车生产基地。
系统接住信息,仓网换回敏捷,自动化换来精细,干线兜住稳定。四件事叠在一起,才是谢亮离开零担赛道时梦寐以求的那个词——壁垒。
轻与重是相对的:对比老牌汽车物流玩家,吉蓉智运对资产的投入是谨慎的;而面对能显著提升服务质量、为未来发展拓展空间的项目,投入很坚决。
下一个五年,跟着客户走
业务上,谢亮判断主机厂的供应商在供应链精细化管理上还有很大的服务空间,它并不满足于帮一家主机厂降本,而是以科技驱动的方案商身份,切入整个汽车供应链的降本增效周期。
谢亮希望,吉蓉智运未来是一家科技驱动的供应链解决方案公司,而不是以运输为主要能力的公司。
布局上,谢亮判断国内的汽车生产制造基地是过剩的,很多公司已经死掉,但工厂还在;未来汽车行业不会大规模新建工厂,而是整合存量工厂。顺着这个判断往下推:
存量工厂整合 → 生产区域格局基本稳定 → 供应商在厂区周边布点 → 响应速度成为准入门槛 → 灵活落地的服务商被优先选择。
出海被谢亮看作未来一个重要的增长点。吉蓉智运已有一小部分业务跟着客户出去,相关能力也在补齐;但怎么布局,谢亮很克制:作为民营企业,现阶段要把资产做得尽可能轻,不做提前布局,客户有需求再跟着出海。
三种选择,指向同一个逻辑:不追风口,只贴着客户的下一步走。
当然,5年7倍的另一面,是基数还小、体量仍在百强末位。
合同物流百强榜单的第100位,是这家公司第一个五年跑出来的位置。对榜单上的多数老牌企业,这个位置背后是二三十年的沉淀;对吉蓉智运,它只是长跑途中的一个记号。
用一句话大白话总结就是:吉蓉智运的根,是零担;现在,是贴着产线的供应链方案;未来,取决于手感能不能长成系统能力。
零担的壁垒在车厢里,供应链的壁垒在产线边。

