

作为衔接产业与金融的核心纽带,供应链金融立足产业链真实交易场景,依托核心企业信用流转、物流数据、资金流水等真实经营信息,破解中小微企业融资难、融资贵痛点,是赋能实体经济、稳固产业链供应链的重要金融工具。进入2026年,随着数字技术深度落地、监管体系持续完善、产业政策密集加持,我国供应链金融告别粗放式扩张阶段,迈入数字化、标准化、合规化、生态化的高质量发展新时期,行业市场格局、业务模式、风险体系迎来全方位迭代升级。
一、行业整体态势:规模稳步扩容,普惠属性持续凸显
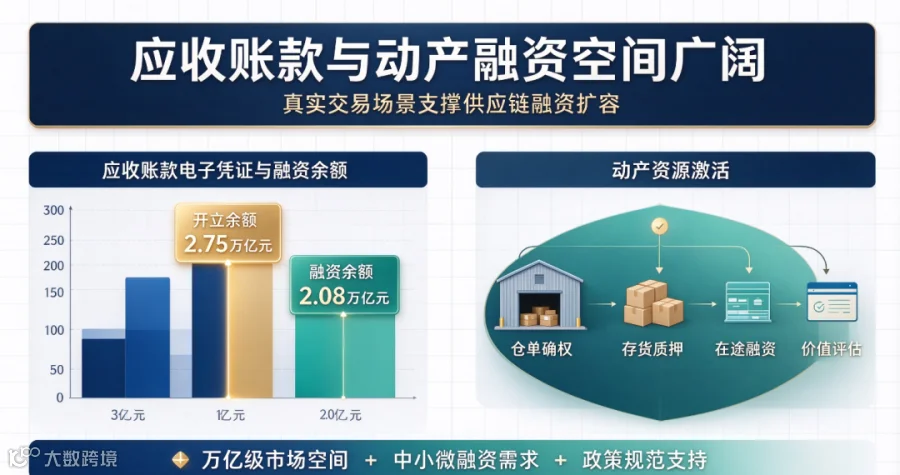
近年来,国内供应链金融市场始终保持稳健增长态势,依托万亿级应收账款、动产存货市场,形成了广阔的产业蓝海。数据显示,截至2026年一季度末,国内应收账款电子凭证开立余额达2.75万亿元,融资余额2.08万亿元,为供应链金融业务开展提供了充足的场景支撑。与此同时,行业普惠价值持续释放,有效穿透产业链长尾端中小微企业,破解传统信贷模式下的融资壁垒。
从市场预期与成本端来看,行业发展环境持续向好。2026年行业调研数据显示,66.67%的非银金融机构和57.14%的商业银行预判年内供应链融资利率将大概率下调,融资成本持续下行,进一步降低中小微企业融资门槛。同时,超三成金融机构明确计划扩张中小微企业供应链融资规模,行业服务实体经济的精准度和覆盖面持续提升。相较于传统固定资产抵押贷款,供应链金融不再单一依赖企业主体征信和抵押物,而是锚定产业链真实交易,极大适配了轻资产、弱信用的中小微企业经营特征,成为产业普惠金融的核心抓手。
在市场主体格局上,行业呈现多元协同、头部集中的特征。商业银行、核心产业企业、第三方科技平台、专业保理机构、票据平台共同构成行业核心参与主体。随着监管趋严,行业洗牌加速,非持牌机构加速清退,合规资源持续向头部优质机构聚拢,行业从野蛮生长逐步走向规范有序发展。
二、核心发展亮点:数字化转型深化,业态模式全面升级
(一)政策体系完善,动产融资迎来突破性发展
2026年是供应链金融制度体系完善的关键之年,顶层设计持续落地,打通动产融资核心堵点。《物流网建设实施方案》正式落地,明确完善仓单法律法规、强化仓单法定物权凭证功能,启动全国性物流电子单证登记系统建设,让海量流转中的货物拥有了统一可信的“数字身份证+产权凭证”。这一政策突破,彻底激活了超十万亿的库存动产资源,打破了传统存货质押融资中确权难、估值难、监管难、流转难的痛点,为仓单融资、存货融资等动产类供应链金融业务打开全新增长空间。
地方层面同步加码,广东、重庆、雄安等地相继出台专项政策,推进供应链数字普惠金融落地,通过数字化应用试点、揭榜挂帅等方式,推动金融资源与制造业、跨境电商、绿色产业深度融合,构建多层次、本地化的供应链金融服务体系。
(二)标准化进程提速,供应链票据成为核心载体

行业标准化、规范化转型成效显著,供应链票据逐步替代非标应收账款凭证,成为市场主流工具。截至2026年6月,获准接入票交所的供应链平台已扩容至57家,年内新增9家接入主体,涵盖科技企业、产业集团、商业银行等多元机构,供应链票据累计总发生额突破2万亿元。
当前行业正处于非标资产合规软着陆的关键窗口期,原有封闭的应收账款电子凭证体系逐步向公开透明、标准化的供应链票据体系转型,2.75万亿级的非标存量资产加速规范转化。标准化票据工具有效解决了传统供应链资产流动性差、确权繁琐、流转受限的问题,大幅提升了产业链信用流转效率,推动行业从碎片化、区域化发展走向规范化、市场化发展。

(三)数字技术深度赋能,全链条智能化成型
大数据、区块链、人工智能、云计算等数字技术,彻底重构了供应链金融的业务逻辑与风控体系,推动行业从流程自动化向智能决策、价值共创升级。区块链技术实现交易单证、物流信息、资金流水的不可篡改、全程可追溯,解决了产业链信息不对称、信用传递断裂的核心痛点;大数据技术整合企业经营数据、产业链交易数据、公共征信数据,构建多维度企业画像;AI大模型则深度嵌入授信审核、智能撮合、动态风控、贷后预警、资产管理全流程,实现风险的实时识别与精准处置。
目前,数字供应链金融已实现场景全覆盖,从传统单一的应收账款融资,拓展至订单融资、预付款融资、仓单质押、存货融资、跨境供应链融资等全链条场景,同时深度绑定制造业数字化转型、绿色低碳、跨境电商等新兴业态,形成“产业场景+数字技术+金融服务”的融合发展模式。智能风控成为行业核心竞争力,机构可根据不同细分产业特征,定制专属授信、风控、预警模型,实现全流程线上化、智能化运营。
(四)生态化协同成型,产融结合更加紧密
行业已打破单一机构单打独斗的模式,形成“银行+核心企业+科技平台+物流机构+专业金融服务商”的多元协同生态。核心企业依托产业链核心信用,打通上下游信用流转通道;科技平台提供数字技术支撑与数据治理能力;物流企业负责动产监管与实物核验;商业银行提供低成本资金,多方各司其职、资源互补,构建起闭环式供应链金融服务体系。这种生态化模式有效破解了单一主体的服务短板,提升了产业链整体金融服务效率。
三、行业现存痛点:转型阵痛仍存,发展短板亟待补齐
(一)产业链数据壁垒尚未完全打通
尽管数字化转型快速推进,但产业链数据碎片化、孤岛化问题依旧突出。上下游中小微企业数字化水平参差不齐,部分传统产业企业交易、物流、仓储数据留存不完整、标准化程度低;同时,企业内部数据、平台交易数据、公共政务数据、物流仓储数据尚未实现全域互通,跨行业、跨平台、跨区域数据壁垒依然存在。数据不完整、不真实、不互通,直接影响智能风控模型的精准度,导致部分金融服务难以精准下沉至产业链末端小微企业。
(二)行业合规洗牌加剧,中小机构生存承压
2026年行业监管持续收紧,合规化整改深入推进,行业出清节奏加快。保理牌照持续收紧且不再新增,行业预计牌照数量将缩减九成,大量不合规、无核心场景、风控薄弱的中小服务平台加速退出市场。数据显示,仅2026年上半年,已有24家供应链信息服务机构退出应收账款电子凭证业务,15家机构完成存量业务清零。对于中小机构而言,技术研发能力不足、场景资源匮乏、风控体系薄弱,难以适配新规要求,行业马太效应持续加剧。
(三)动产融资风控体系仍有短板
随着仓单、存货等动产融资业务快速扩容,新型风控难题逐步凸显。一方面,动产品类繁杂、估值波动大,部分大宗商品、小众货品缺乏标准化估值体系;另一方面,部分线下仓储监管仍存在人工干预漏洞,数字监管尚未实现全域覆盖,虚假仓单、重复质押、货物减值等风险仍有发生。同时,绿色供应链、跨境供应链等新兴场景的风控模型尚未成熟,适配细分场景的专业化风控能力不足。
(四)信用传导仍存在层级壁垒
当前供应链信用流转仍高度依赖核心企业主体信用,信用穿透能力有限。产业链二级、三级及末端小微企业,难以有效承接核心企业信用,优质金融资源仍集中于产业链上游企业。部分核心企业信用输出意愿弱、确权流程繁琐,导致信用无法高效向下传导,长尾小微企业融资难、融资贵的结构性问题尚未彻底解决。
四、未来发展趋势:提质增效为主,多维创新突破
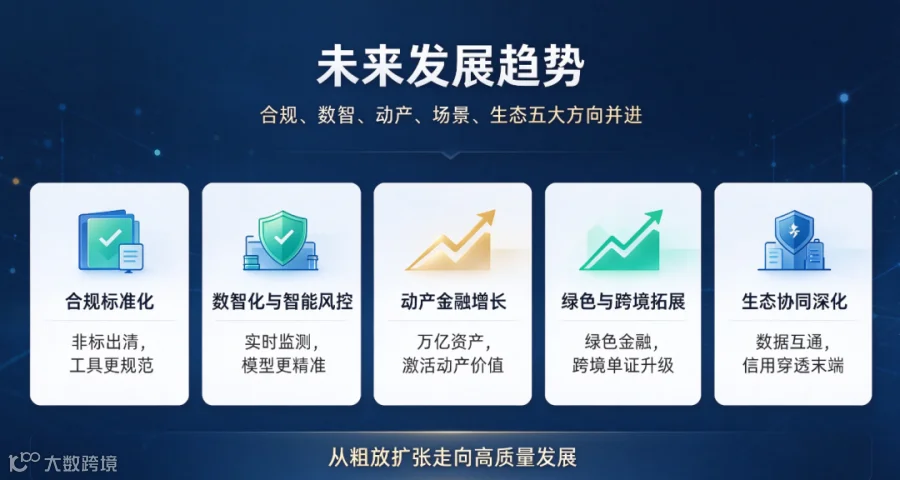
(一)合规标准化成为行业底线,市场格局持续优化
未来行业将持续深化合规化、标准化改革,非标资产加速出清,供应链票据、标准化仓单等合规工具将全面普及,成为行业主流交易载体。监管体系将进一步细化,针对动产融资、跨境供应链金融、数字票据等细分领域的监管规则持续完善,行业乱象持续整治。资源将持续向持牌合规、场景稳定、技术领先的头部机构集中,行业集中度进一步提升,逐步形成规范化、高质量的市场格局。
(二)数智化深度落地,智能风控全面普及
AI大模型、物联网、区块链等技术将与供应链金融深度融合,推动行业实现全链路智能化升级。物联网设备将实现仓储、物流、货品状态的实时动态监控,彻底解决动产监管盲区;AI智能风控将实现全流程自动化、精准化风险管控,细分场景专属风控模型持续迭代。数据互通机制不断完善,全域产业链数据治理体系逐步成型,彻底破解信息不对称难题,推动金融服务精准触达全产业链主体。
(三)动产金融迎来爆发式增长,激活万亿存量资产
随着全国物流电子单证登记系统、仓单物权制度的全面落地,动产融资将成为供应链金融核心增长赛道。海量库存货物、在途物资将转化为可确权、可质押、可流转的有效资产,彻底盘活万亿级沉睡动产资源。仓单融资、存货融资、在途货物质押等业务模式持续创新,覆盖更多产业场景,成为中小微企业融资的重要渠道。
(四)场景多元化拓展,绿色与跨境赛道加速崛起
供应链金融将持续突破传统产业场景,向绿色产业、跨境贸易、乡村产业等新兴领域延伸。绿色供应链金融聚焦低碳产业链、绿色制造、节能环保产业,形成专属融资产品与评价体系,助力双碳目标落地;跨境供应链金融依托数字化单证与跨境信用体系,破解跨境交易确权难、风控难问题,服务外贸企业发展。场景多元化将推动行业从单一产业服务向全域实体经济赋能升级。
(五)生态协同持续深化,产融共生格局成型
未来产业链各主体将进一步深化协同合作,打破资源壁垒,构建共建共享的产融生态。核心企业、金融机构、科技平台、物流企业将实现数据互通、资源互补、风险共担,打造闭环式、智能化、全链条的供应链金融服务体系。信用穿透能力持续提升,核心企业信用高效流转至产业链末端,真正实现全产业链普惠赋能,达成产业升级与金融提质的双向共赢。
结语
2026年的供应链金融行业,正处于结构转型、动能切换、格局重塑的关键窗口期。传统粗放的主体信用模式逐步退场,数字化、标准化、生态化的新型供应链金融模式加速成型。尽管行业仍面临数据壁垒、风控短板、合规转型等挑战,但在政策赋能、技术驱动、产业需求的多重加持下,行业提质升级的长期趋势不会改变。未来,供应链金融将持续深耕实体经济,持续破解产业链中小微企业融资痛点,优化产业链资金配置效率,成为稳固产业链供应链、推动产业数字化升级、助力实体经济高质量发展的核心金融力量。