



前言
欧洲电商物流正在发生一个值得关注的变化。一边是欧盟税改后,中国直邮欧洲小包受到明显冲击;另一边,DHL却在继续扩大欧洲包裹网络,并把下一阶段的重点放到了东欧。表面看,这是一次区域扩张。但如果把两个变化放在一起看,会发现DHL真正关注的,可能是欧洲电商包裹结构变化之后,物流企业如何重新寻找增长空间。
中国直邮小包减少
欧洲物流正在换一种玩法

欧盟取消150欧元以下小包免税政策后,中国跨境电商过去依靠低货值、直邮小包快速进入欧洲市场的模式,成本明显上升。对于大量低客单价商品来说,税费、申报以及新的处理成本,会直接压缩利润。部分平台和卖家开始增加欧洲本地仓储和本地配送,消费者的购物篮也在发生变化。
这意味着,过去大量从中国直接发往欧洲消费者住宅的“小包裹”,正在面临结构性调整。但欧洲电商需求并没有因此消失。包裹依然需要流动,只是物流链路正在发生变化。这也是DHL等欧洲物流企业需要重新布局的地方。
DHL为什么盯上东欧?
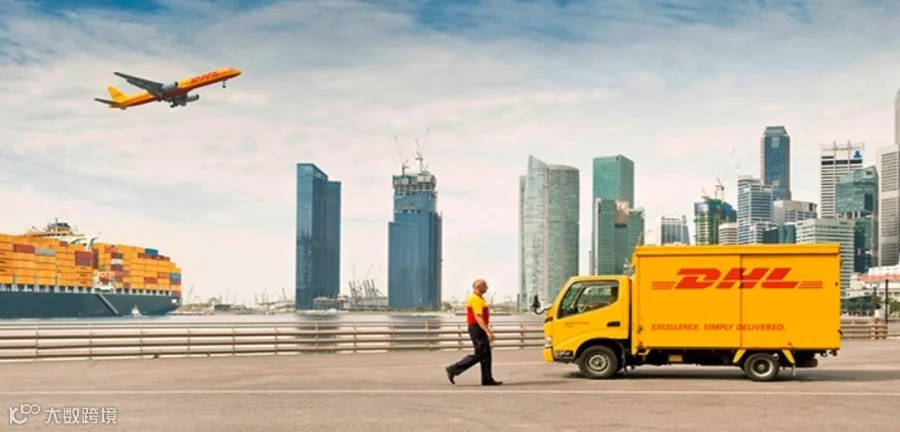
DHL电商物流首席执行官西亚诺近日接受德国物流媒体DVZ采访时表示,西欧和南欧市场能够通过收购填补的空白已经越来越少,未来将重点通过收购完善东欧国内及跨境包裹网络。
今年7月,DHL已经敲定对立陶宛物流企业Venipak的收购,目前正在等待监管审批。
如果交易完成,DHL将获得Venipak在立陶宛、拉脱维亚和爱沙尼亚三国的运营实体,同时将约800个包裹柜和取件点纳入自身国际网络。这笔收购的意义,不只是扩大DHL的地图。
真正重要的是,它获得了一套已经深入当地市场的末端配送网络。对于欧洲物流企业来说,这类网络越来越有价值。
因为欧洲电商正在从过去单纯追求“送到家”,逐渐转向更加灵活的“送到附近节点”。
欧洲最后一公里
正在成为新成本中心
中国消费者对快递柜和驿站已经非常熟悉。但在欧洲,住宅配送存在更多限制。消费者不在家、无法进入公寓、联系不上收件人,以及部分地区不适合把包裹直接放在门口,都可能造成派送失败。一次派送失败,可能意味着二次派送。
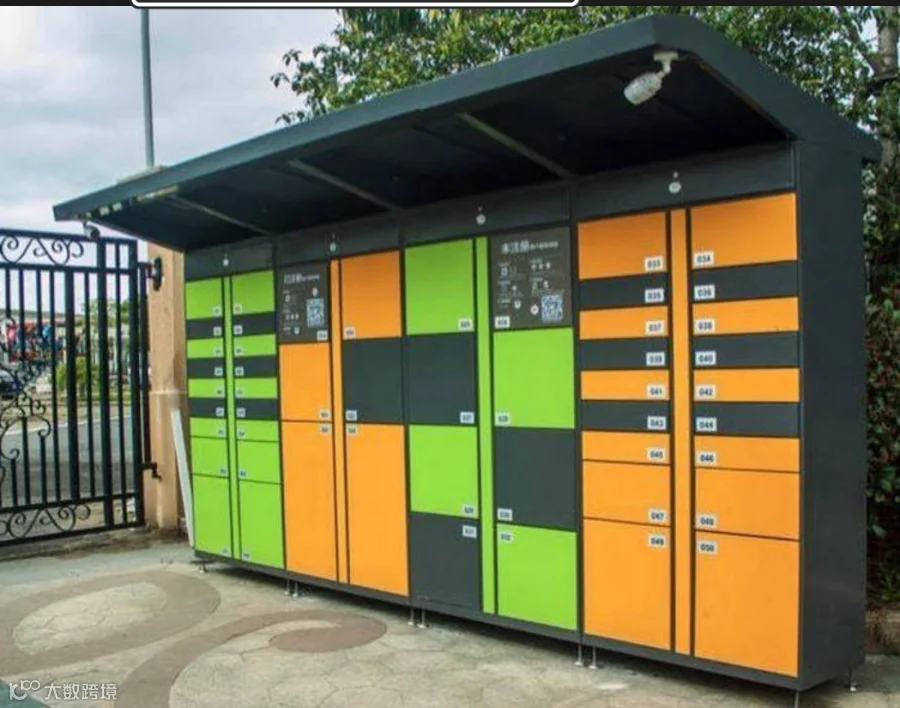
如果最终形成退件,还要承担逆向运输、仓储和重新处理成本。对于低客单价跨境商品而言,商品本身可能只赚几欧元,一次退件就可能把利润全部吃掉。这也是欧洲物流企业越来越重视自提点和包裹柜的原因。它解决的不是简单的“取件方便”,而是降低最后一公里的不确定性。
过去是快递员寻找消费者。现在则可以让消费者到固定节点寻找包裹。物流企业一次集中投递大量包裹,减少逐户派送和重复配送;消费者也不用一直等待快递员上门。从物流企业角度看,这是提高末端配送效率。从电商卖家角度看,则是降低派送失败和退件成本。
DHL 重仓东欧包裹柜
物流竞争,核心在末端节点
DHL真正看中的,是“节点”
这也解释了为什么DHL愿意通过收购获得区域物流网络。一个包裹柜本身并不值多少钱。真正有价值的是包裹柜背后的订单、配送网络和消费者使用习惯。Venipak约800个包裹柜和取件点,一旦纳入DHL网络,就可以成为欧洲跨境包裹进入当地市场后的末端节点。
尤其是在东欧,随着电商渗透率提高,本地包裹网络仍然存在整合空间。DHL也已经给出了自己的增长预期:跨境包裹业务年增速约15%,而包裹店和自提柜处理量年增速约50%。后一个数字尤其值得注意。包裹数量在增长,而末端自提网络增长得更快。这意味着欧洲物流的变化,已经不只是“货从哪里来”,还包括“最终怎么交到消费者手里”。
对中国卖家意味着什么?
欧洲税改正在改变中国商品进入欧洲的方式。过去大量低货值商品依靠直邮小包完成交易,未来一部分订单可能转向海外仓、本地履约或者更加规范的进口模式。但无论货物从中国直邮,还是从欧洲仓发货,最后都绕不开一个问题:
如何把包裹稳定、低成本地交给消费者?
因此,未来欧洲物流竞争除了价格和时效,末端网络的重要性会越来越高。对于中国跨境卖家来说,选择欧洲物流方案时,也不能只看“几日达”。自提点和包裹柜覆盖多少、派送失败率如何、退件成本多高,可能直接影响最终利润。
结语
欧盟税改改变的是跨境小包的成本结构,而DHL正在做的,则是在新的包裹结构下,重新建设欧洲最后一公里的基础设施。中国小包减少,并不意味着欧洲包裹市场消失了。包裹只是换了一种方式进入欧洲,而物流企业争夺的,也正在从“跨境运输”延伸到“末端交付”。
END
【文章来源】海顺天诚国际物流网络市场部
分享让更多人看看