


大家好,我是王先生。
最近一周,问同一件事的人特别多:手上有一笔钱,放香港到底能多多少?
问的人多了,就会发现大家其实卡在同一个地方。

看完你自己判断:这笔钱,该不该挪。
01
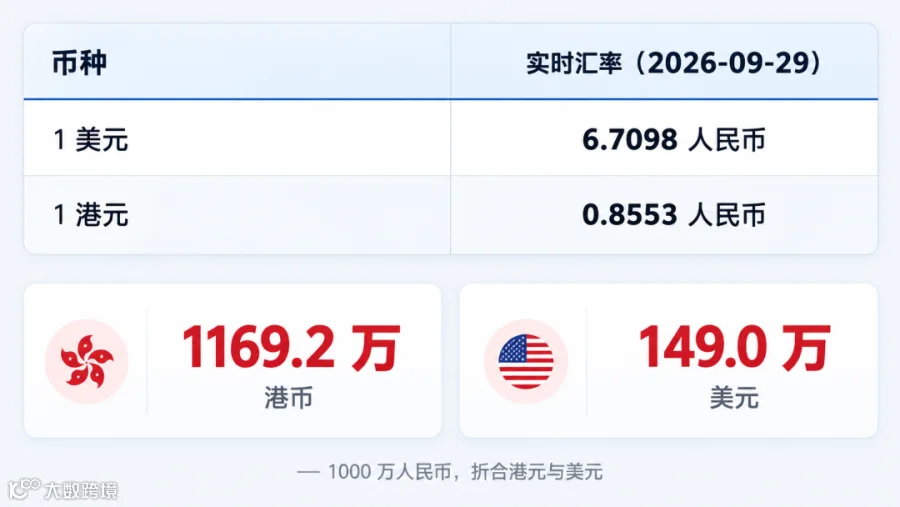
先换算:你的 1000 万RMB,换过去是多少
说利率之前,先把尺子对准。人民币换出去,港币和美元各是多少,这一步不换清楚,后面所有的利息数字都是浮的。

02
利率最高的,不是中银、汇丰、渣打
先说清楚一件事:这三家不是利率最高的。它们的价值在别处——网点多、服务全、跨境业务成熟、账户稳,适合当主账户。
利率高的是另一批。下面这 5 家(平安数字、富邦、中信银行(国际)、南洋商业、工银亚洲),是因为它们的港元定存利率当时确实排在最前面。
这两批放在一起看,才完整:
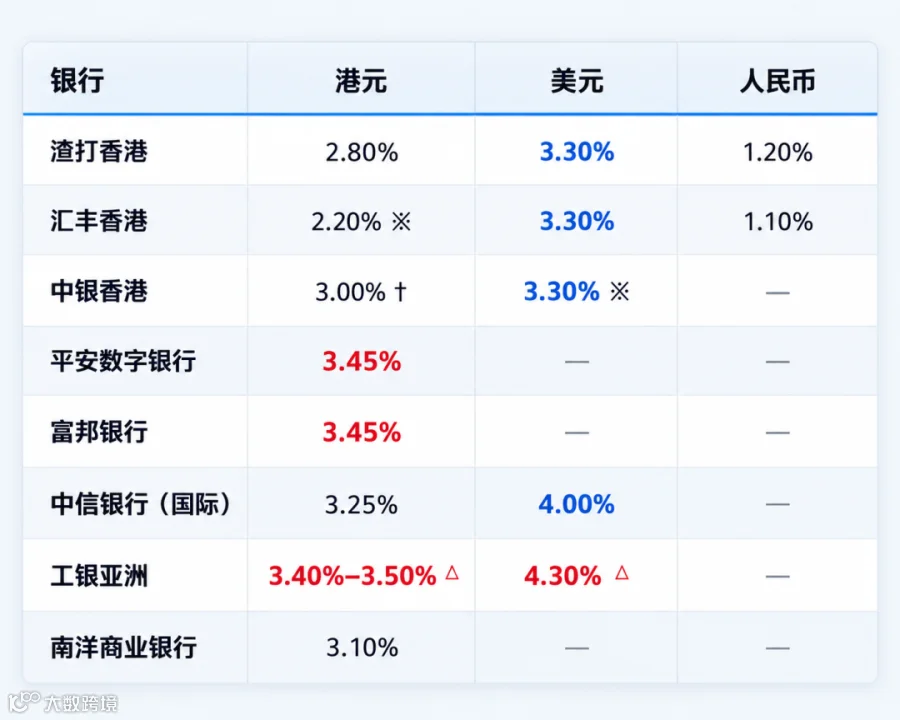
※ 为 6 个月或 3 / 6 个月期 † 为特选客户 △ 为 388 天期。表中红字为该列可得的最高档。以上均为 2026 年 9 月 29 日各行官网及公开推广信息,多为限期优惠,且普遍要求新资金、经网银或 App 办理,具体以银行当时公布为准。
一个账户放中银、汇丰或渣打当主力,另一个账户专门放高息定存。两边不冲突,也不用二选一。
03
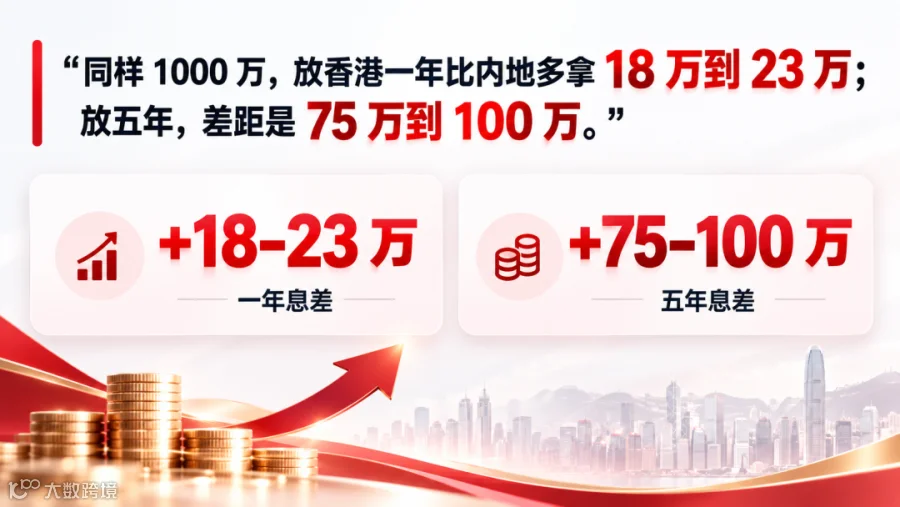
1 年 / 3 年 / 5 年,三个币种各拿多少
以 1000 万人民币 为本金,按上表的主流档计算(港元 2.80%、美元 3.30%)。利息单位:人民币。

内地按国有大行挂牌利率(1 年 0.95% / 3 年 1.25% / 5 年 1.30%)。
港币和美元那两列,是按当前利率每年到期续存、利率维持不变估算的。香港的银行不怎么推 3 年、5 年长单——中银香港官网里 24 / 36 / 48 / 60 个月和 12 个月是同一个价,长期限没有溢价,主流做法就是 12 个月滚。
要是拿到上表的高息档(港元 3.45%、美元 4.30%),1 年分别是 34.5 万 和 43.0 万。
04
香港利率为什么比内地高
核心是联系汇率制度(1983 年起):金管局承诺 7.75 买入美元、7.85 卖出美元,港元被框在这个区间里。
这么一来,香港的利率就基本跟随美联储。美联储在高位,香港就得跟着在高位——否则资金会立刻从港元流向美元套利。
而内地正处在降息周期,存款挂牌利率一路下调。两条线越拉越开。
再加一条:香港是国际金融中心,银行多、竞争激烈,抢存款最直接的办法就是加利率。
一升一降之间,息差就出来了
05
钱到香港,就到了全世界
香港账户和内地账户分属不同的法律与金融体系,互相独立。
对自己的资产来说,这意味着多一层安排:
一边账户有变动,不影响另一边的正常使用
币种、用途、存放机构都可以分开配置
遇到单一市场波动时,不至于全部锁死在一处
而更硬的一条是:香港在 1973 年正式撤销外汇管制,资金进出完全自由,港元自由兑换。同一时期还开放了黄金市场。
落到你的账户上就是:
多币种自由兑换
账户内十几种货币,随时互相兑换,不用审批。
资金自由汇出
可自由汇往全球,不设额度。
想放哪个币放哪个
港币、美元、欧元、英镑、澳元,账户里直接持有。
用钱场景直接走
孩子留学、缴保费、境外消费、海外就医,直接走。
这就是“钱到香港,就到了全世界”的意思。内地账户做不到这一点,香港账户天然就站在这个位置上。
你手上这笔钱,是打算长期放境外,还是三五年内要用回内地?评论区说说,我挑几个典型的单独回。
找我,备注【开户】,我把整理好的《香港银行开户材料清单》和《各家定存利率对照表》发你,都是免费的。
免责声明
1. 本文所有利率、汇率均为 2026 年 9 月 29 日各行官网及公开推广信息,银行利率随时调整,高息档多为限期优惠,具体以银行官方公布及 App 实际显示为准;
2. 本文不构成投资建议或产品推荐;
3. 跨境资金须遵守内地与香港两地法律法规,走银行合规渠道、如实申报。
数据来源
腾讯 TenPay 汇率即时查(2026-09-29 实时汇率:1 USD = 6.7098 CNY、1 HKD = 0.8553 CNY)
渣打银行(香港)官网:存款利率页、网上定期存款推广页
汇丰香港官网:存款利率页、Premier Elite 定存优惠页
中国银行(香港)官网:存款利率页
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。