


大供应链解构师 | 采购降本实战30讲 · Day 01
开场故事
某制造企业年采购额超过5亿元,CFO在一次经营会上突然问采购总监:"我们去年在包装材料上到底花了多少钱?最大的包装供应商是谁?价格同比涨了多少?"采购总监沉默了十秒钟。那一刻,整个会议室的空气都凝固了。
这不是段子,这是90%以上企业的真实写照——钱花出去了,却没有人说得清花在了哪里。
今天,我们就来拆解采购降本的第一个工具,也是最基础、最不可忽视的工具:支出分析(Spend Analysis)。
工具定义
支出分析(Spend Analysis),是指通过对企业在一定时期内的所有采购支出数据进行系统性的采集、分类、汇总和分析,从而回答三个核心问题:
- 钱花给了谁?
——供应商维度的支出分布 - 钱花在了什么品类上?
——品类维度的支出结构 - 钱的去向是否合理?
——效率与合规维度的洞察
支出分析的本质,是让隐性的成本变成显性的数据,让"凭感觉采购"变成"用数据说话"。
在麦肯锡的采购降本方法论中,支出分析被列为第一步。原因很简单:你无法管理你看不见的东西,你也无法降低你不了解的成本。
一个完整的支出分析通常包含三个核心环节:
支出分析三步法示意图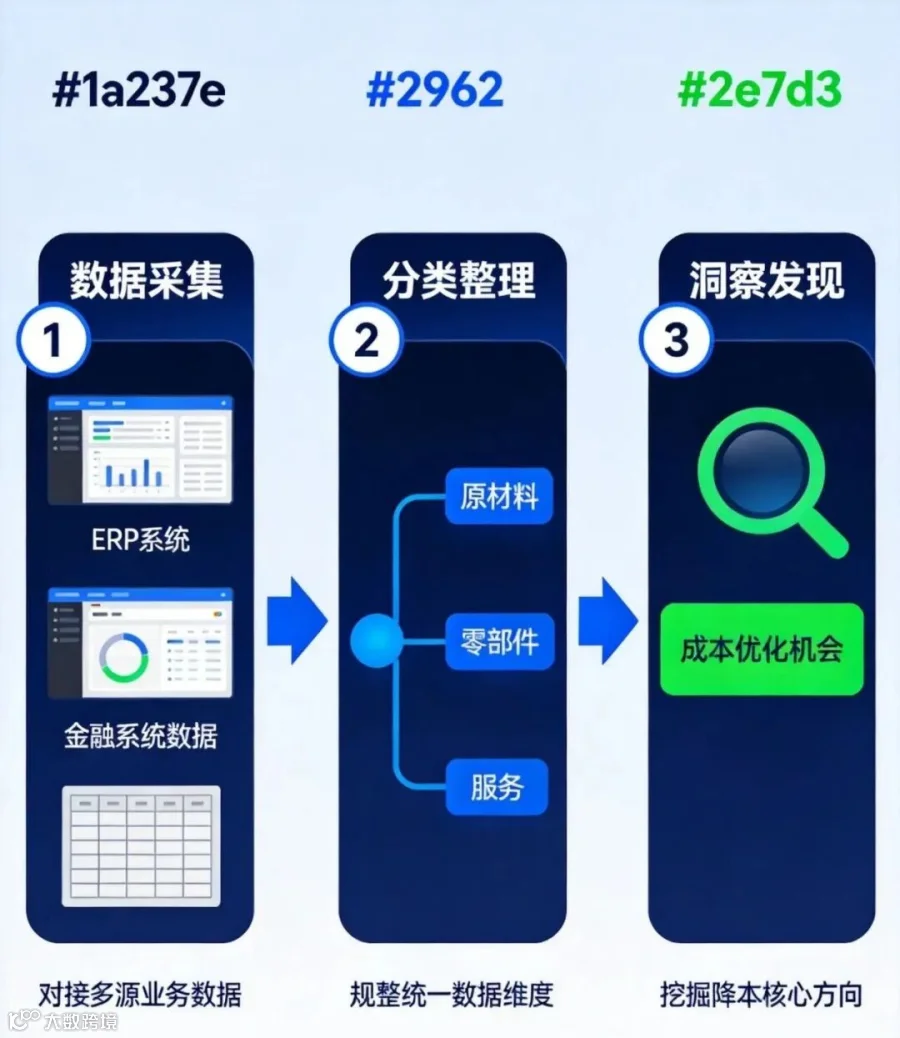
使用方法:三步法实操详解
第一步:数据采集——把所有花钱的记录"翻出来"
数据来源通常包括:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
数据采集的关键原则:
- 完整性:宁可多不可少。很多企业的"隐形支出"恰恰来自那些没人管的Excel表格和线下采购
- 准确性:以实际付款金额为准,而不是订单金额。订单可能取消、部分收货、退货
- 时间口径统一:建议按自然年度或滚动12个月来分析,避免季节性波动带来的误判
实操建议: 先从财务系统导出一年的应付明细,字段至少包括:供应商名称、供应商编号、付款日期、付款金额、科目/类目描述、采购申请部门、关联采购订单号。
第二步:分类梳理——让混乱的数据"各归其位"
数据拿来后,最大的挑战是分类。很多企业的问题在于:同一个供应商在不同系统里叫不同名字("上海XX包装有限公司"和"上海XX包装材料公司"),同一个品类在不同部门有不同叫法。
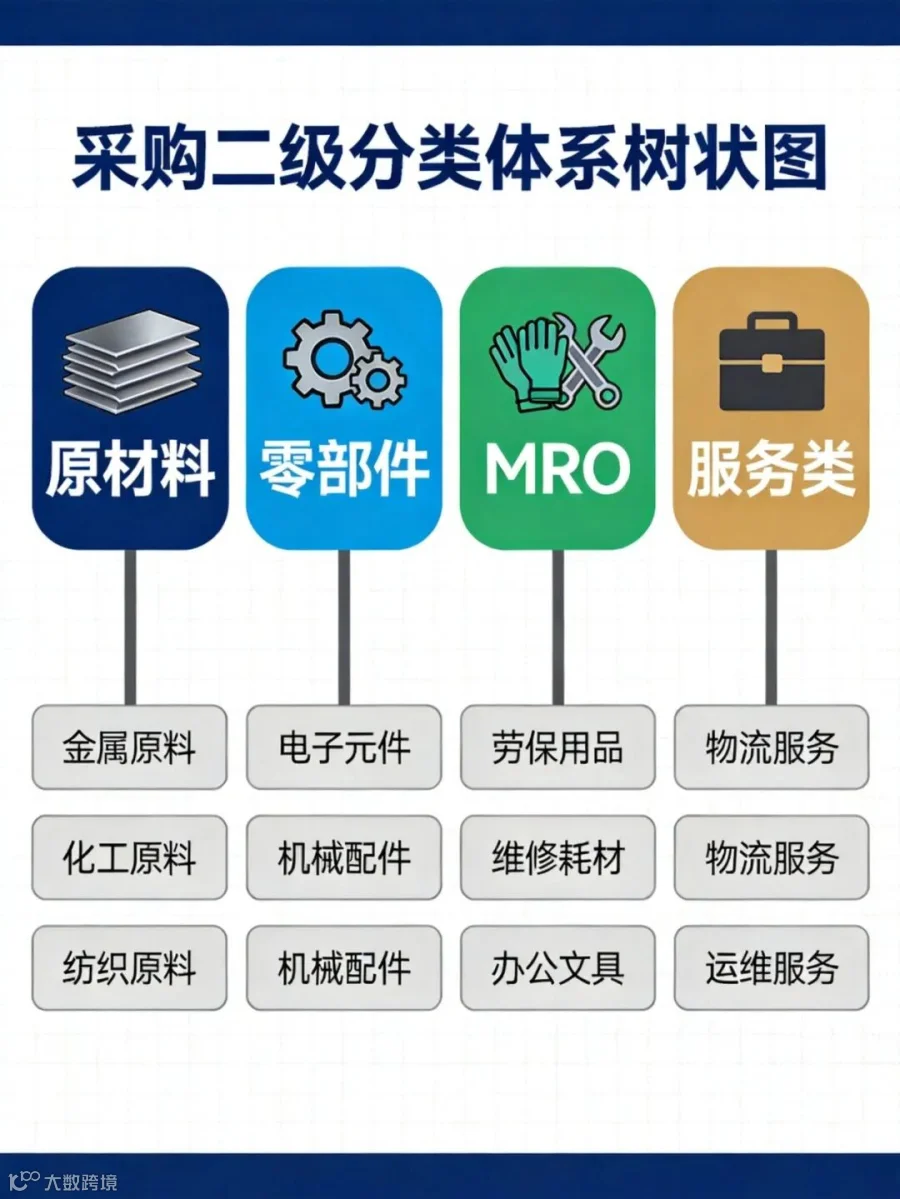
推荐的分类方法:两级品类分类法
- 一级品类(大类):原材料、零部件、包装材料、MRO(维护维修运营)、设备、物流服务、办公用品、外协加工……通常10-15个
- 二级品类(细类):在一级品类下细分。例如"包装材料"下可分为:纸箱、泡沫、胶带、缠绕膜、标签等
分类的"三步走":
- 自动化匹配:根据科目编码或供应商名称做初步自动归类
- 人工校正:对无法自动归类的条目进行人工判断,通常占总量的15-25%
- 建立映射表:将分类结果固化为"供应商名称→标准名称""科目编码→标准品类"的映射关系,为后续分析打下基础
第三步:洞察发现——从数据中找到"降本金矿"
分类完成后,真正的价值才开始显现。你需要回答三个关键问题:
问题一:钱最多的品类是哪些?
做一张帕累托分析(80/20分析):
-
将所有品类按年度支出金额从高到低排序 -
计算累计占比 -
通常你会发现:20%的品类占据了80%的支出
这些"支出大户"就是你的降本主战场。哪怕只降低2-3%,绝对金额也非常可观。
问题二:供应商最多的品类是哪些?
如果一个品类有20家以上供应商,说明供应基座过于分散。整合供应商不仅可以获得更好的价格,还能降低管理成本和质量风险。
问题三:价格涨幅最大的品类是哪些?
对比同比数据(今年vs去年),找出涨幅异常的品类。涨价的原因可能是市场因素(原材料上涨),也可能是供应商"看人下菜碟"(你没有议价)。
帕累托分析示意图--品类支出80/20分布
案例与数据
某汽车零部件企业的支出分析实战:
这家企业年采购额3.2亿元,采购团队12人。过去5年从未做过系统性的支出分析。
第一次分析结果令管理层震惊:
- 发现一:MRO品类支出高达4800万元,占总支出的15%,但只有2人兼管,供应商多达187家
- 发现二:有23%的采购订单金额低于500元,属于典型的"小额高频"低效采购
- 发现三:原材料类支出中,钢材同比上涨了18%,但没有任何价格联动机制或锁价策略
- 发现四:有6家供应商既没有签年度合同,也没有经过招标流程
采取行动后:
-
MRO品类通过供应商整合(187→23家)+年度框架协议,年度降本12%,节约576万元 -
小额采购通过引入电商化采购平台,管理成本下降40% -
钢材品类建立季度价格回顾机制,避免被动涨价
注意事项
做支出分析时,最常见的五个"坑":
1.数据不完整就急于分析:如果只从ERP导数据而忽略了线下采购、紧急采购,分析结果会有严重偏差。建议至少覆盖90%以上的实际支出工具模板
支出分析八步模板清单
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
帕累托分析模板

金句收尾
降本的起点不是谈判,而是看见。当你把每一分钱的去向都摆在数据面板上的时候,降本的机会就已经在对你"招手"了。
支出分析是采购降本的"地基"。地基打不牢,后面所有的谈判策略、供应商整合、合同优化都是空中楼阁。
今天的作业: 从你的财务系统导出过去12个月的应付明细,做一张品类支出帕累托图。你会发现,降本的机会议往往就藏在那些你"从来没认真看过"的数据里。
大供应链解构师 · 下一章节Day 02,我们聊一个更颠覆认知的话题——采购价只是冰山一角,真正的成本藏在水面以下。