

凌晨三点,你又醒了。
手机屏幕的绿光映在脸上,账户数字跳了一下,心也跟着跳了一下。
加息、打仗、一轮又一轮的“泡沫论”……你以为自己在投资,其实是在熬夜。
而另一边,有人在“偷偷”做一件看起来很无聊的事:把钱交给全球最大的资产管理公司,然后每个月安安静静地收钱。
这家公司,叫贝莱德(BlackRock)。
前几天,我参加了一场贝莱德内部的投研策略会。
听完,我最大的感受是:真正让人睡不着的,从来不是市场,而是你选错了“陪你过夜”的东西。
今天这篇文章,我想用最直白的话,跟你聊聊——为什么越来越多香港和内地客户,尤其是做投资移民的家庭,宁愿“稳稳地躺赚”,也不愿再每天担惊受怕。
一、先认识一下这位“全球资管巨头”
你可能每天都在用它的产品,只是不知道它叫什么。
贝莱德是全球规模最大的资产管理公司,截至 2025 年底,它管理的资产(AUM)约 14 万亿美元;

到 2026 年年中,这个数字已经进一步涨到约 15.3 万亿美元。
什么概念?把这个数字单独拎出来,比绝大多数国家的 GDP 都高,在全球可以排到前三。
它 1988 年由拉里·芬克(Larry Fink)等一群合伙人创立,最初其实是黑石集团(Blackstone)里一个专门做固定收益和风险管理的小部门。
这里有个很多人都分不清的八卦:BlackRock 是“黑岩”(贝莱德),Blackstone 才是“黑石”。
贝莱德早年被从黑石里剥离出来独立发展,黑石创始人苏世民后来在自传里提到这件事,直言颇为后悔。
一个字母之差,如今已是天壤之别——所以圈内一直说:黑石讲故事,贝莱德管钱。

贝莱德真正“封神”的一步,是 2009 年。
那一年,它用约 135 亿美元,从巴克莱银行手里买下了巴克莱国际投资管理(BGI),顺手拿下了其中全球最大的 ETF 品牌——iShares(安硕)。
这一笔交易,直接把贝莱德从“一家很大的资管公司”,抬成了全球第一大资产管理公司。
今天,iShares 已经是全球最大的 ETF 平台,规模约 5.5 万亿美元,差不多占了全球 ETF 市场的三分之一。被动投资能成为今天的主流,贝莱德功不可没。
顺便说一句:贝莱德还是友邦保险(AIA)的第一大股东。你在银行、在保险公司买到的很多产品,背后站着的其实就是它。
那它凭什么能管好这么多钱?答案藏在一个你大概没听过、但整个金融圈都绕不开的名字里——阿拉丁(Aladdin)。
二、贝莱德的王牌:一只“三高一低”的基金
阿拉丁是贝莱德最核心的风险管理系统,最初只是内部用来给债券组合做体检的工具,后来迭代成了全球金融体系的“数字中枢”:美联储用它监控资产负债表,欧洲央行、日本政府养老投资基金(GPIF)等巨头的配置决策也深度依赖它。它服务的机构资产规模,高达数十万亿美元。
而在贝莱德面向普通投资者(以及投资移民客户)的产品里,能最直接体现阿拉丁威力的,是一只名字有点长的基金:
贝莱德系统分析FUND(BlackRock Systematic Global Equity High Income Fund)。
它最抓人的标签,被总结成四个字——三高一低。
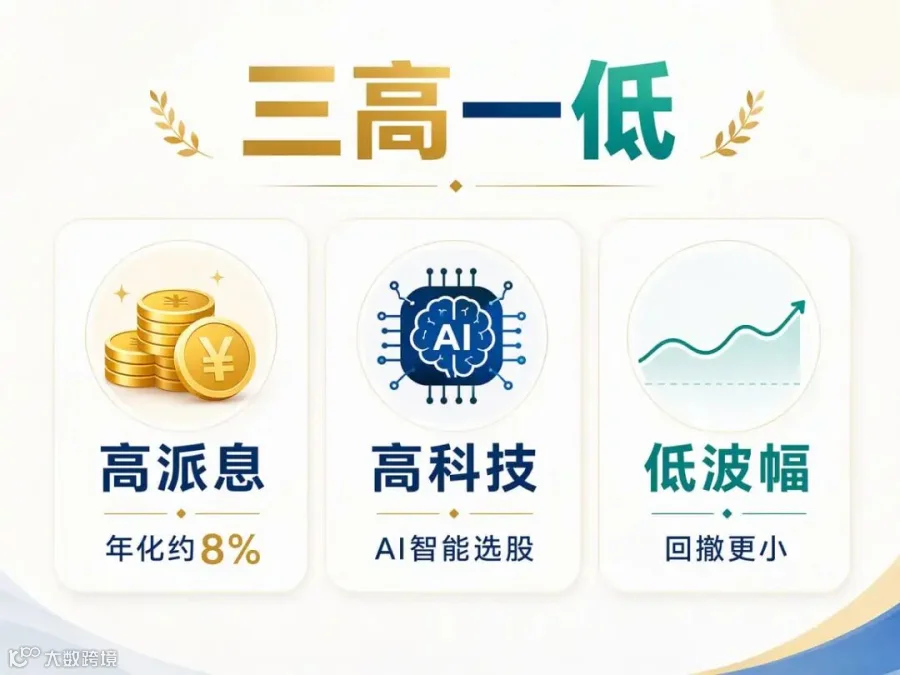
高派息:把“租金”每月准时发给你
这只基金最新的年化派息率约为 7.9%(A6 美元份额),派息率长期稳定在七到八个百分点左右,2026 年 6 月一度达到 8.1%。
更关键的是钱从哪来?
市面上有些高息基金其实是“啃本金”——也就是把你自己投进去的钱,切一块出来再发还给你,看着派息很高,本金却在悄悄缩水。
而这只基金的钱,主要来自两个更健康的地方:卖期权收的期权金,加上股票分红。
根据数据分析,它的派息里大约六到七成来自期权金,剩下三到四成来自股息。
高科技:AI 每天帮它读 500 份报告
这就是“系统分析”四个字的来历。
贝莱德在这个领域已经深耕了二十多年。它的系统每天能自动“读完”大约 500 份财报和研究报告(很多单篇就有四五十页甚至上百页)。
它每天给 44 个国家、超过 15000 只股票做评估和排名,投资视野覆盖 3000 多家公司。
它甚至还会去追踪社交平台上的信号——比如网红、券商、机构在某只股票上的情绪和动作,把这些“人的情绪”变成可以参考的数据。
说白了,当你在小红书上看到有人说“某只票要起飞”,贝莱德的系统可能早就把这种情绪量化、并纳入模型了。
低波幅:400 只股票,不把鸡蛋放一个篮子
普通基金一般持仓 50 到 150 只股票,而这只基金通常持有 250 到 400 只(最新约 336 只)。
好处很直观:如果有某一只股票突然跌了 10%,对它整只组合的冲击其实很小。这就是它回撤和波动都比别人小的原因。
数据也印证了这一点——
它的三年年化波幅约 8.7%,明显低于大市(MSCI ACWI 约 12.4%)和同类基金平均(约 11.8%)。
与此同时,它三年的年化回报约为 15%,反而高于不少同行(约 13%–14%)。
低波动,却高回报——这恰恰是香港和内地投资者最想要的东西:睡得着,还赚得到。
它的实绩,长这样
先说历年的总回报(A6 美元份额):
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注意 2022 年那个 −14.9%——那一年全球股市跌了差不多 20%,它只跌了 14.9%。跌的时候,它比你手里的股票温柔得多。
再看它在几次“大风大浪”里的表现,和同类基金平均比一比:

你会发现一条规律:每一次市场大跌,它都跌得比同行少。 行情好时它跟得上,行情差时它扛得住——这就是“核心配置”该有的样子。
三、为什么它能“稳稳派息”?
看到这里,你八成会问:凭什么它又能高派息、又能低波动?
难道真是“稳赚”?
秘密藏在它的一项策略里:高息股 + 备兑期权。
“备兑期权”这四个字,听着像天书,其实一句话就能说明白:你手里有货,顺手把它“租”出去收租。
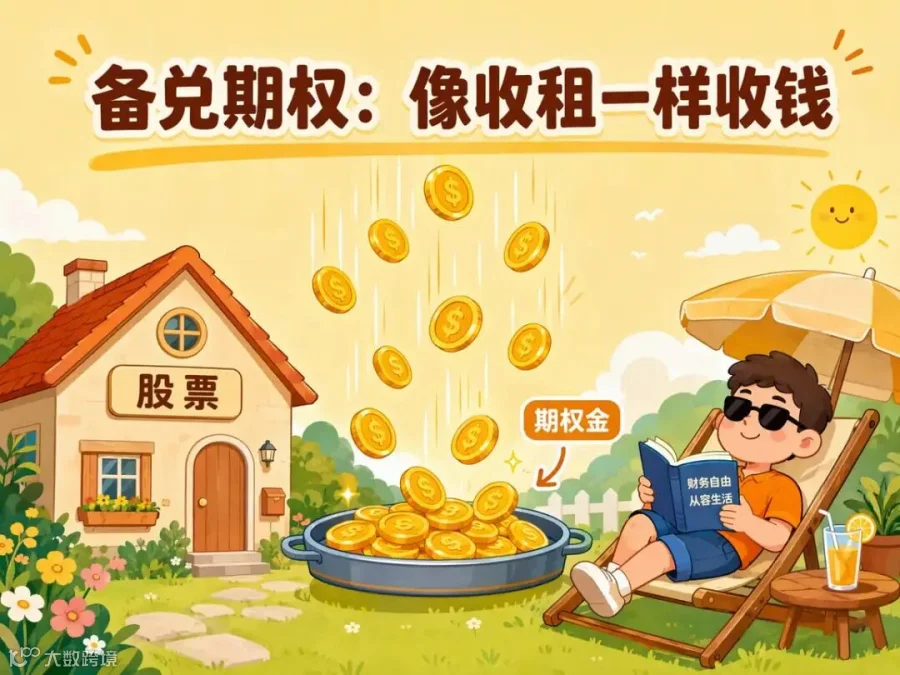
打个比方。
你看好一套房子(对应一只股票),打算长期拿着收租金。但房价涨涨跌跌,你心里也没底。
于是你干了一件事:跟一个买家签一份合约——“未来三个月,只要你愿意,我就按 105 万把这套房子卖给你。”作为交换,买家现在就先付你 5 万块定金。
这 5 万块,就是期权金。
三个月后,无非三种情况:
看明白了吗?
跌、平、涨,无论哪种情况,那笔“租金”都是先进你口袋的。
这只基金做的,就是同一件事,只不过它手里的“房子”,是一篮子高息股票。
它一边收着股票的分红(股息),一边系统性地把“看涨期权”卖出去,持续收期权金。
而这里有一个反常识的关键点:
市场越震荡、波动越大,期权金就越贵。
也就是说——别人被波动吓得睡不着,它却把“波动”变成了收入来源。 2026 年风浪这么大,它依然能给到投资者两位数的回报,还一路稳定派息,靠的就是这套本事。
这,就是它“稳赚派息”背后的逻辑:不靠赌方向,靠的是一台不知疲倦、能同时处理几百只股票的机器,把市场的每一次起伏,都悄悄换成一笔笔现金流。
四、值得思考几个点
除了基金本身,这场策略会还聊了不少市场判断,我挑几条对普通人最有用的:
1. 亚洲股票,波动大得超出你想象。 2026 年地缘冲突升温时,亚洲股市的回撤一度是美国标普 500 的两倍多。
原因之一是亚洲企业对中东石油的依赖更高,油价一冲,全盘承压。所以贝莱德的建议是:可以配亚洲,但别全押亚洲。
2. 医药,是组合里的“安全气囊”。 历史反复证明,科技股大跌时,医疗保健往往是“反向”的。
它属于弱周期行业,估值不高,还能抗通胀——毕竟药价涨了,你也不会跟医生说“给我来点便宜的”。所以它适合作为组合里一小块的防守配置。
3. 现在的科技股,和 2000 年那场泡沫不太一样。 2000 年科网泡沫的致命伤是:股价飞涨,盈利却跟不上。而今天,虽然估值高,但盈利增长和股价是基本同步的。贝莱德因此认为,当前美股仍属健康,尚未到泡沫破裂的地步。
4. 钱没有消失,只是换了地方。 这是策略会上我印象最深的一句话。上半年半导体回调时,标普 500 反而创了新高——因为资金从科技股流出后,没有躺在现金里,而是转去了医药、金融。市场里的钱不会被“烧掉”,它只是从一个地方,流到另一个地方。
5. 投资,是逆人性的。 很多人买基金,最大的敌人不是市场,而是自己——涨了想追,跌了想跑,天天盯盘、反复交易,最后把本该到手的收益“操作”没了。真正能赚到钱的,往往是那些“买完就忘、稳稳拿着”的人。
这,也正是很多香港投资移民客户偏爱派息基金的原因:
他们要的不是一夜暴富,而是一个可预期、能对抗波动、让身份和现金流都稳得住的安排——每月有派息进账,市场再吵,也睡得着觉。
写在最后
回到开头那个凌晨三点。
如果我们把投资当成一场“谁更能熬”的比赛,那几乎没有人能赢——因为市场永远会有下一个意外。
但如果我们换一个思路:不去猜涨跌,不去赌方向,而是把钱交给一套足够聪明、又足够稳健的系统,让它替我们在波动里“收租”——
那么,你原本用来失眠的那些夜晚,也许真的可以,用来好好睡觉。
与其每天担惊受怕,不如稳稳躺赚。
这,可能才是普通人最该学会的“财富密码”。
风险提示:本文内容仅供参考,不构成任何投资建议、要约或招揽。基金投资涉及风险,基金价格可升可跌,过往表现并不代表未来表现,投资者可能损失全部本金。高息基金的派息率并不获保证,派息亦可能从本金中支付,导致资产净值即时减少。文中数据截至 2026 年 8 月,来源为贝莱德、彭博、晨星等,仅供参考。作出任何投资决定前,请务必阅读相关基金的销售文件及产品资料概要以了解风险因素,并咨询独立专业意见。