

9月28日,工信部、发改委等七部门联合印发《新型电池产业发展“十五五”规划》,明确:到2030年,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达15000次,头部企业产品缺陷率达PPB级。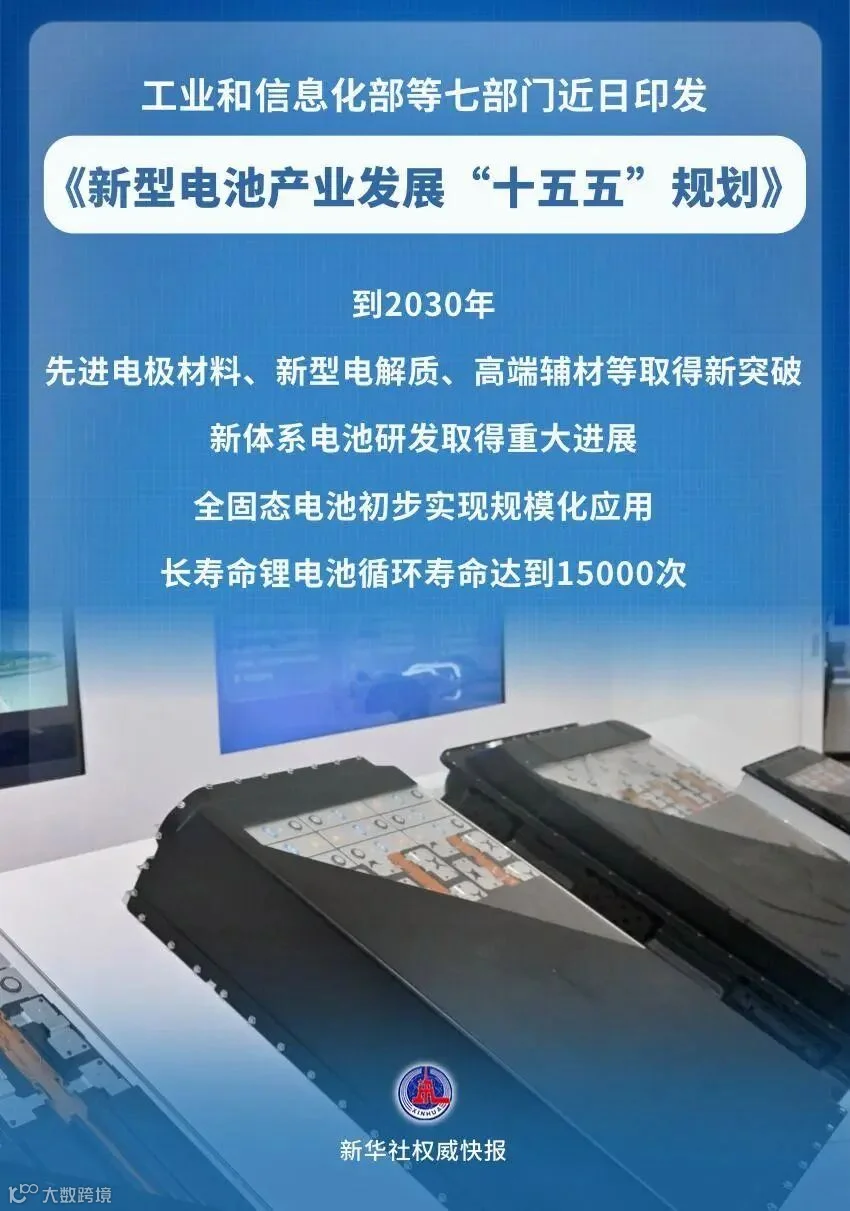
固态电池由此从“题材预期”走向“政策+中试+设备先行+材料验证”的产业兑现期。下面按材料—电解质—装备—电芯链条,把10家硬核逻辑公司加上A股代码重新梳理。
一、固态电池投资主线:设备先动、材料跟进、电芯定终局
-
设备端:干法电极、辊压、转印、等静压、化成分容——产线建设期最先出订单 -
材料端:氧化物/硫化物/卤化物电解质、锂碳负极、磷酸锰铁锂、高镍三元——壁垒高、弹性大 -
电芯端:全固态中试→GWh产线→车企装车——终局价值最大,但利润兑现最慢
二、十家硬核逻辑公司
10|紫竹高科(002058.SZ)
环节:软包电池封装材料 / 铝塑膜
核心逻辑:固态软包路线对铝塑膜耐温、耐蚀、阻隔性要求更高。公司控股紫江新材,2025年铝塑膜国内销量市占率约24%、全球约16%,客户含ATL、比亚迪、欣旺达。
亮点:
-
铝塑膜占主营约90%+ -
与主要电池厂在固态电池研发端持续合作 -
半固态/固态软包封装材料隐形卡位点
观察点:固态专用铝塑膜是否形成单独产品线和客户导入。
9|金龙羽(002882.SZ)
环节:硫化物电解质 + LMFP正极 + 全固态软包电芯
核心逻辑:从材料到电芯垂直整合,是A股里“固态闭环”属性很强的标的。
亮点:
-
硫化物固态电解质室温电导率突破10mS/cm -
磷酸锰铁锂正极百吨级量产 -
20Ah全固态软包电池能量密度达400Wh/kg -
无人机/机器人/电动摩托车混合固液电芯已开发
定位:固态主题里“材料+电芯”双属性龙头之一。
8|上海洗霸(603200.SH)
环节:氧化物固态电解质(LLZTO/LLZO/LATP等)
核心逻辑:氧化物路线安全性好、兼容半固态,商业化节奏可能早于全固态。
亮点:
-
50吨级氧化物电解质粉体产线已投产 -
油性/水性/浆料多形态量产能力 -
松江基地50吨级LLZTO产线规划推进 -
半固态储能、两轮、低空场景先受益
定位:氧化物电解质粉体“卖铲人”。
7|先惠技术(688155.SH)
环节:干法辊压设备
核心逻辑:干法电极取消溶剂,辊压直接决定极片密度和界面接触。
亮点:
-
与清陶能源合作研发的干法辊压设备已交付 -
进入头部固态电池厂商验证/使用环节 -
吃“液态→固态工艺变更”红利
定位:设备链中工艺切换弹性标的。
6|信宇人(688573.SH)
环节:卤化物/卤氧化物电解质 + 干法电极设备
核心逻辑:多数公司押氧化物/硫化物,信宇人差异化卡卤化物——适合高电压正极体系。
亮点:
-
第一代铟基卤化物电解质小批量生产 -
第二代卤氧化物电导率为第一代2—3倍 -
干法电极设备样机试制,进入指标验证
定位:“材料+装备”双线差异化小龙头。
5|宏工科技(301662.SZ)
环节:干法电极前道设备(混合均质、纤维化)
核心逻辑:干法第一关是粉体均匀化和粘结剂纤维化,宏工卡最前道。
亮点:
-
干法混料、纤维化设备已形成部分订单 -
与头部客户在干法/固态电池领域应用推进 -
前道设备订单节奏往往早于后道整线
定位:设备链里订单能见度较高的前道标的。
4|利元亨(688499.SH)
环节:固态电池整线装备
核心逻辑:不是单机商,而是干法电极—电解质转印—等静压—化成分容全链路打通。
亮点:
-
适配硫化物/氧化物/聚合物/卤化物多体系 -
温等静压设备达量产交付标准 -
获两家头部客户关键机型及中试线订单 -
2026—2027是量产工艺验证关键窗口
定位:A股固态整线设备核心供应商。
3|纳科诺尔(920522.BJ)
环节:锂带压延设备、等静压设备
核心逻辑:全固态最难是固-固界面接触,纳科诺尔卡“超薄锂膜+高压致密化”。
亮点:
-
锂带压延设备可轧制3—20μm超薄锂膜并转印至铜箔 -
温等静压设备设计压力600MPa -
锂金属负极+电解质层致密化关键设备
定位:北交所里固态设备辨识度最高标的之一。
2|国轩高科(002074.SZ)
环节:硫化锂 + 硫化物电解质 + 全固态电芯
核心逻辑:硫化物路线电导率高,但硫化锂太贵;国轩从原材料端降本。
亮点:
-
“气-液-固三相反应法”制备硫化锂,中试纯度99.99% -
金石全固态电池能量密度突破400Wh/kg -
2GWh全固态产线推进中 -
硫化锂/电解质/电芯一体化降本路径清晰
定位:电芯厂里全固态自供材料体系最完整之一。
1|贝特瑞(920185.BJ)
环节:正极 + 负极 + 硫化物电解质
核心逻辑:固态电池最终比的是界面工程,贝特瑞是材料端“正/负/电解质”全覆盖龙头。
亮点:
-
混合固液:聚合物+氧化物复合 -
全固态:主攻硫化物电解质 -
开发匹配全固态锂碳复合负极的三维骨架材料 -
高镍正极、硅碳负极本就是全球级客户体系
定位:固态材料端总龙头,长期逻辑最顺。
三、十家公司速查表
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
四、兑现节奏与跟踪指标
2026—2027:看设备订单——先惠技术、宏工科技、利元亨、纳科诺尔
2027—2029:看材料送样转批量——上海洗霸、金龙羽、贝特瑞
2028—2030:看电芯中试→GWh→装车——国轩高科及宁德、比亚迪、亿纬等巨头
核心指标不是“有没有概念”,而是:
-
是不是头部电池厂/车企订单 -
电解质电导率、循环寿命、针剌/热箱安全 -
设备是不是重复订单 -
材料是不是吨级稳定供货 -
电芯是不是有车企定点或示范装车
五、风险提示
-
硫化物/氧化物/卤化物/聚合物路线未收敛 -
锂枝晶、固-固界面、金属锂膨胀问题若解决慢于预期,规模化推迟 -
硫化物对水氧敏感,PPB级缺陷率要求极难 -
很多公司固态业务营收占比仍低,股价可能透支5—10年预期 -
政策利好 ≠ 当年利润,题材退潮时没订单、没良率的公司回撤最大
本文仅作产业逻辑与资讯梳理,不构成任何公司评级、买入/卖出建议或收益承诺。固态电池是大主题,但交易上要分清:短线看情绪、中线看订单、长线看良率和成本曲线。