

人到中年以后,养老会从一个遥远的词,慢慢变成一件具体的事。很多人也是在这时意识到,需要提前考虑的还有一种可能,那就是万一失能需要的护理保障。
当长期护理真正发生时,一个家庭面对的,往往是一段持续的生活安排。请护工的钱、康复的钱、营养的钱、家人暂停工作的隐性成本……,一年、几年、十几年地延续。护理可能持续很久,护理保障也要准备得更周全。
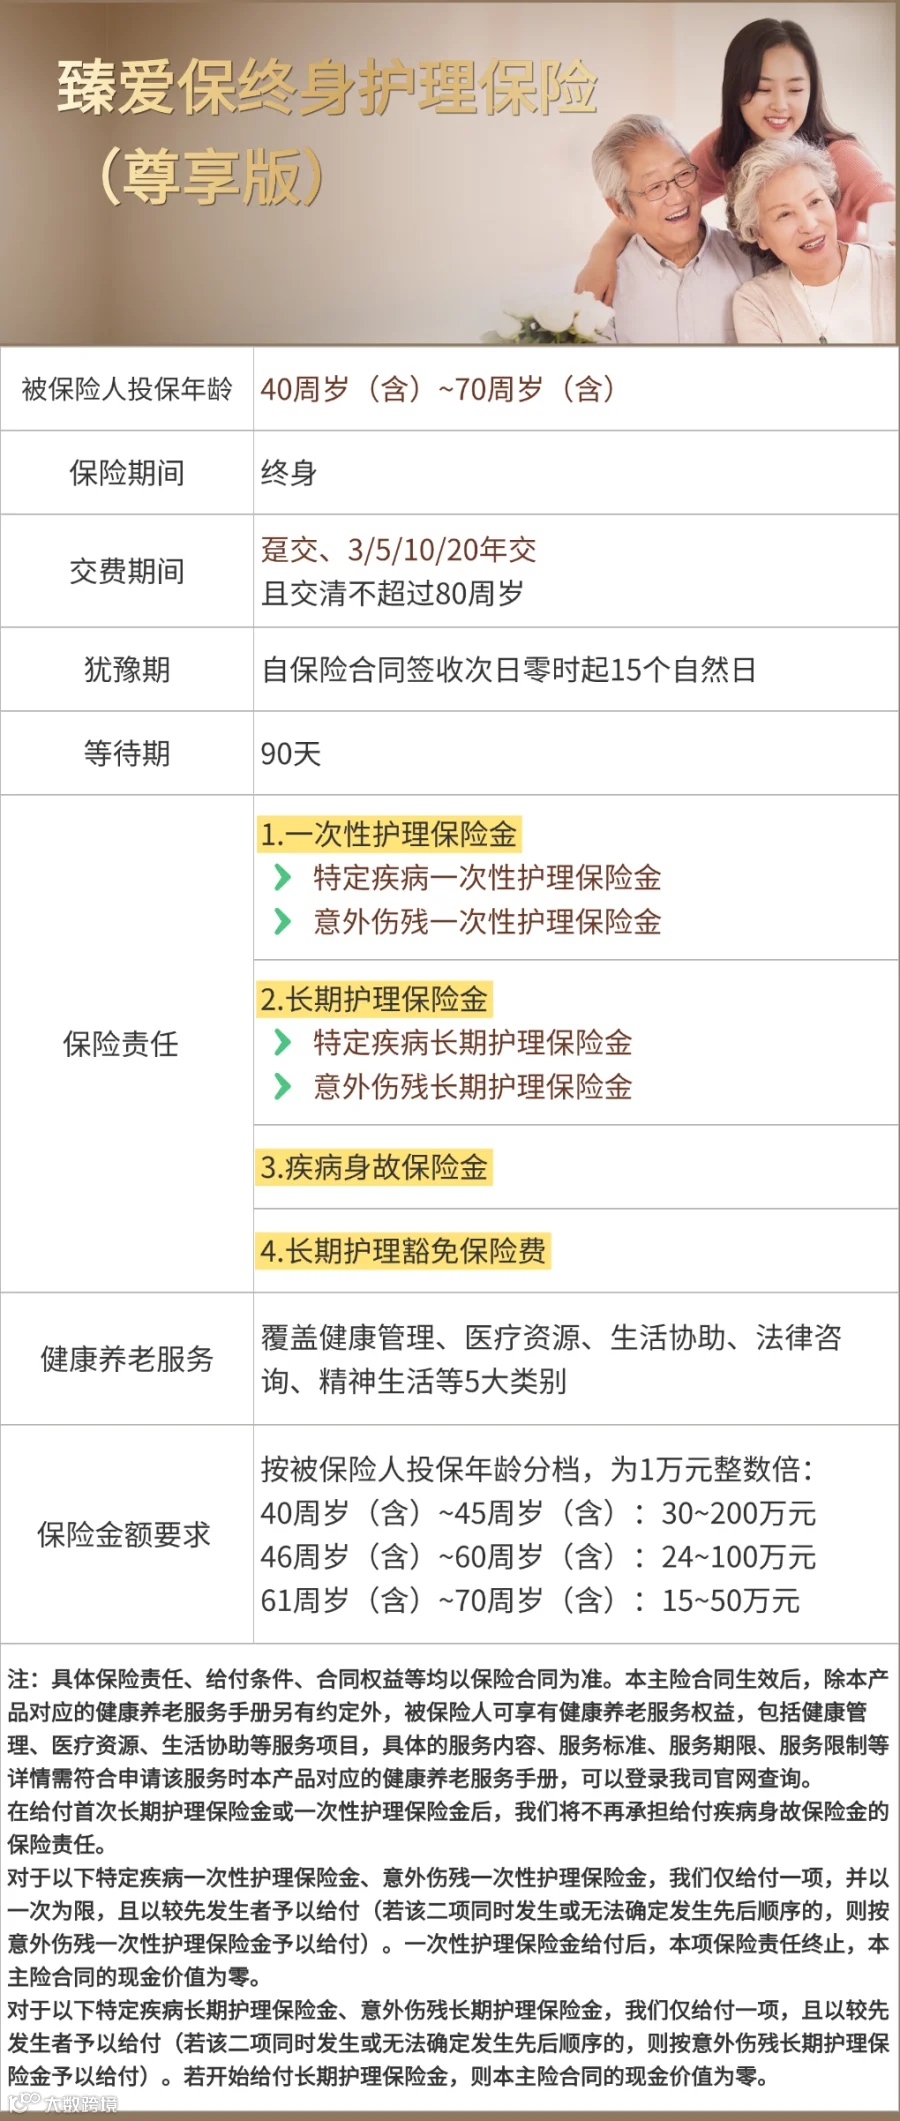
面向这样的长期护理需求,富德生命臻爱保终身护理保险(尊享版)(以下简称“臻爱保尊享版”),针对符合保险合同约定的特定疾病与意外伤残两种情形,分别设立一次性与长期护理保险金,并提供长期护理保费豁免、疾病身故保障与健康养老服务,为人生中可能出现的长期护理阶段,多准备几层守护。
1. 特定疾病一次性护理保险金
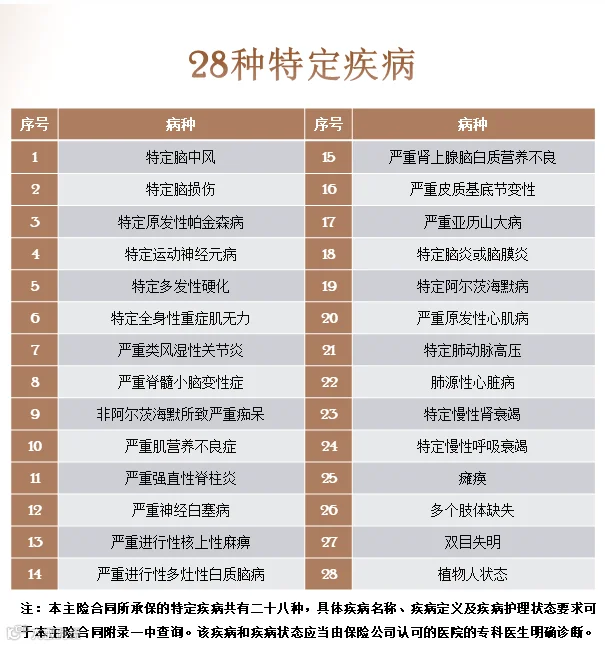
本产品覆盖合同约定的28种特定疾病,包括特定脑中风、特定阿尔茨海默病、特定原发性帕金森病、特定慢性肾衰竭、特定慢性呼吸衰竭、瘫痪、双目失明等。
在本主险合同保险期间内,若被保险人因意外伤害事故或于等待期后就诊并被首次确诊患有本主险合同定义的特定疾病,且因该特定疾病首次满足该特定疾病所对应的护理状态要求,被保险人即满足特定疾病一次性护理保险金的给付条件,我们将按被保险人达到特定疾病一次性护理保险金的给付条件时本主险合同实际交纳的保险费给付特定疾病一次性护理保险金。
2. 意外伤残一次性护理保险金
本主险合同保险期间内,若被保险人因意外伤害事故,并自该意外伤害事故发生之日起180日(含180日)内因该意外伤害事故导致本主险合同约定的《人身保险伤残评定及代码》中所列的1-3级等级的伤残,被保险人即满足意外伤残一次性护理保险金的给付条件,若被保险人首次符合上述意外伤残一次性护理保险金的给付条件,我们将按被保险人达到意外伤残一次性护理保险金的给付条件时本主险合同实际交纳的保险费×120%给付意外伤残一次性护理保险金。
注:特定疾病一次性护理保险金、意外伤残一次性护理保险金,我们仅给付一项,并以一次为限,且以较先发生者予以给付(若该二项同时发生或无法确定发生先后顺序的,则按意外伤残一次性护理保险金予以给付)。一次性护理保险金给付后,本项保险责任终止,本主险合同的现金价值为零。
从疾病到意外,臻爱保尊享版把不同原因可能出现的护理风险都考虑进去,让这份保障更贴近真实生活。

长期护理有一个很现实的特点:需要的资金往往会随着时间持续发生。因此,臻爱保尊享版设置了一次性护理保险金+长期护理保险金两层保障。
1. 护理初期,先有一笔资金支持
若符合本主险特定疾病一次性护理保险金给付条件,按照达到条件时本主险合同实际交纳的保险费给付;
若符合本主险意外伤残一次性护理保险金给付条件,按照达到条件时本主险合同实际交纳的保险费×120%给付。
*对于以上特定疾病一次性护理保险金、意外伤残一次性护理保险金,我们仅给付一项,并以一次为限,且以较先发生者予以给付(若该二项同时发生或无法确定发生先后顺序的,则按意外伤残一次性护理保险金予以给付)。一次性护理保险金给付后,本项保险责任终止,本主险合同的现金价值为零。
2. 护理持续,长期护理金继续提供支持
符合本主险长期护理保险金给付条件,我们每年给付本主险合同基本保险金额的10%,最多可给付10次,本主险合同终止。
例如本主险基本保险金额为50万元,符合保险合同约定的长期护理保险金给付条件,则每年给付一次5万元的长期护理保险金;如果持续符合保险合同约定,长期护理保险金最高给付金额累计可达50万元。
一次性护理保险金,为护理初期提供资金支持;长期护理保险金,为之后可能持续多年的照护生活提供稳定保障。从眼前到以后,从一次支出到长期护理,臻爱保尊享版把护理保障放到了更长的时间维度里。
注:如发生下列情形之一的,我们不再给付特定疾病长期护理保险金,本主险合同终止:
1)被保险人的身体状况不再满足本主险合同定义的特定疾病所对应的护理状态要求,无论被保险人是否再次满足本主险合同定义的特定疾病所对应的护理状态要求;
2)特定疾病长期护理保险金的给付期限达到10年;
3)被保险人身故。
若被保险人同时或先后确诊多种本主险合同定义的特定疾病且满足所对应的护理状态要求时,我们仅按首次符合特定疾病长期护理保险金给付条件时的一种特定疾病给付特定疾病长期护理保险金。
本产品设置了长期护理豁免保险费责任。若开始给付长期护理保险金,自首个长期护理保险金给付日后的下一个保险合同周年日起,我们将逐期豁免本主险合同剩余的各期保险费。
此外,本产品还有疾病身故保险金保险责任。被保险人达到特定疾病长期护理保险金或意外伤残长期护理保险金的给付条件前,因疾病导致身故,我们将按照被保险人身故时本主险合同实际交纳的保险费给付疾病身故保险金,本主险合同终止。
注:在给付首次长期护理保险金或一次性护理保险金后,我们将不再承担给付疾病身故保险金的保险责任。被保险人达到特定疾病长期护理保险金或意外伤残长期护理保险金的给付条件前,因疾病以外的其他原因导致身故的,本主险合同终止,我们向您退还本主险合同的现金价值。

从护理风险尚未发生,到进入长期护理阶段,臻爱保尊享版通过不同责任进行衔接:护理前,疾病身故有保障;护理发生,有一次性护理保险金;护理持续,有长期护理保险金;长期护理启动后,还有后续保费豁免。一份保单,把人生不同状态下可能需要的保障安排得更完整。
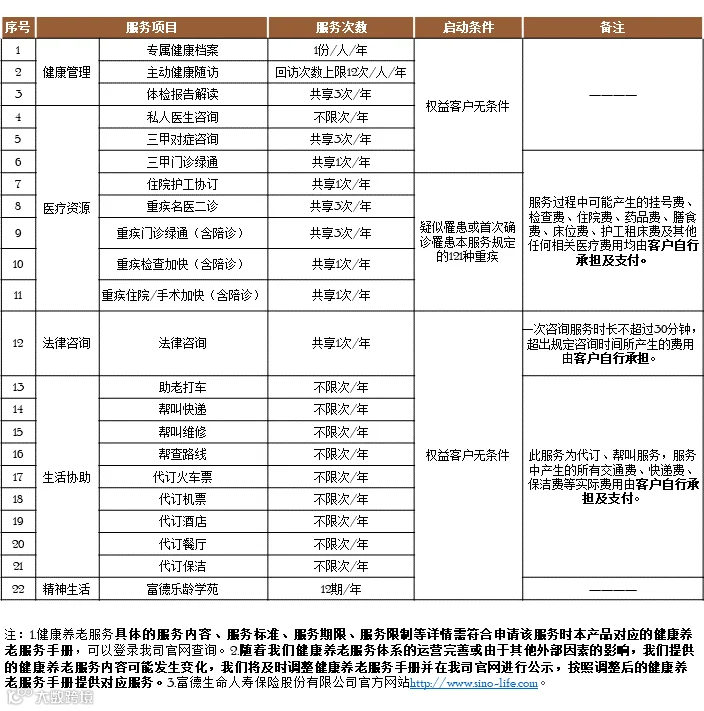
养老生活里的难题有时非常具体。体检报告看不懂,想找专业人士问问;遇到健康问题,希望获得合适的医疗资源;年纪大了以后,打车、维修、订票这些过去很容易完成的小事也可能需要别人搭把手。
因此,臻爱保尊享版除了保险责任,还配置了健康养老服务,覆盖五大类共22项内容,把支持进一步延伸到健康管理、医疗资源和日常生活等方面。
真正的从容并不来自对未来毫无担忧,而是知道即便生活发生变化,也早有准备可以接住。长期护理保险,就是那种容易被忽略、却能在关键时刻托住从容的一份准备。
富德生命臻爱保终身护理保险(尊享版),用疾病与意外的一次性与长期护理双层保障、长期护理保费豁免、疾病身故保障和健康养老服务,把未来的护理安排做得更具体。
如果您正处于40~70周岁,希望为自己或家人的长期护理风险提前做一份安排,可联系身边的富德生命人寿保险代理人,进一步了解该产品具体信息、针对您的个人情况做投保方案规划与保费测算。

风险提示:
1.保险公司不得违规销售非保险金融产品,请勿参加非法集资。
2.犹豫期内解除合同:若投保人首次投保或非连续投保本主险合同,自投保人签收本主险合同次日零时起,有15个自然日的犹豫期。在此期间投保人可以书面形式或双方认可的其他形式通知保险公司解除本主险合同,保险公司无息退还投保人本主险合同实际交纳的保险费。自保险公司收到投保人解除合同的书面申请时起,本主险合同即被解除,合同解除前发生的保险事故保险公司不承担保险责任,犹豫期后解除保险合同会遭受一定损失,且保险期间内已发生过保险金给付的,保险公司将不接受保险合同的解除申请。
3.本主险合同实际交纳的保险费指您依据本主险合同已经向保险公司交纳的保险费。如本主险合同发生过减少保险金额情形,则本主险合同实际交纳的保险费为扣除每次减少保险金额所对应。
4.本材料仅供宣传使用,在某些情况下保险公司不承担保险责任,具体请以保险合同为准。具体产品责任详情可扫描条款二维码进行查询。
5.请您仔细阅读保险产品条款及投保须知,充分了解保险产品保障范围、责任免除、退保损失等关键信息,并结合自身风险承受能力与实际保险保障需求审慎选择,理性规划保险方案。
