9月30日,由金融监管总局等八部门联合发布的《金融产品网络营销管理办法》(以下简称《办法》)正式施行。
新规共39条,对金融网络营销资质、内容审核、客户数据管理、营销行为等,都提出了更明确的要求。
这意味着,金融机构的网络营销不能只考虑“怎么获客”,还要考虑:
员工怎么规范营销?
客户数据怎么管理?
营销过程能不能合规留痕?
而这些,正是企业微信和微盛·企微管家一直在做的事。目前,微盛·企微管家已经服务多家金融机构,助力金融机构基于企业微信开展客户营销与服务管理。
下面,微盛将结合《办法》的具体要求,一起看看金融机构如何借助企业微信+微盛·企微管家做好客户营销。
营销资质要规范
《办法》第十六条规定:
通过公众号、直播、短视频营销金融产品的,应当在金融机构自营平台或金融机构在第三方互联网平台合法开设的账号进行,营销人员应当为金融机构从业人员,具备从事相关业务的资格,并获得金融机构授权同意。
这意味着,金融机构开展网络营销时,需要明确以下三件事:营销账号是否合法、从业人员是否具备业务资格、是否已取得金融机构授权。
企业微信是以企业主体为基础的员工沟通工具,金融机构可以通过企业微信统一管理员工身份,员工添加客户、提供服务时,背后对应的是企业主体,而非员工个人。
在此基础上,微盛·企微管家进一步提供员工管理、客户归属、客户标签、跟进记录等能力,帮助企业统一掌握客户营销情况。
例如,新员工加入后,可以按照企业规则分配客户;员工岗位调整/离职时,也能通过在职/离职继承等方式完成客户交接,避免客户关系随着人员变化而流失。
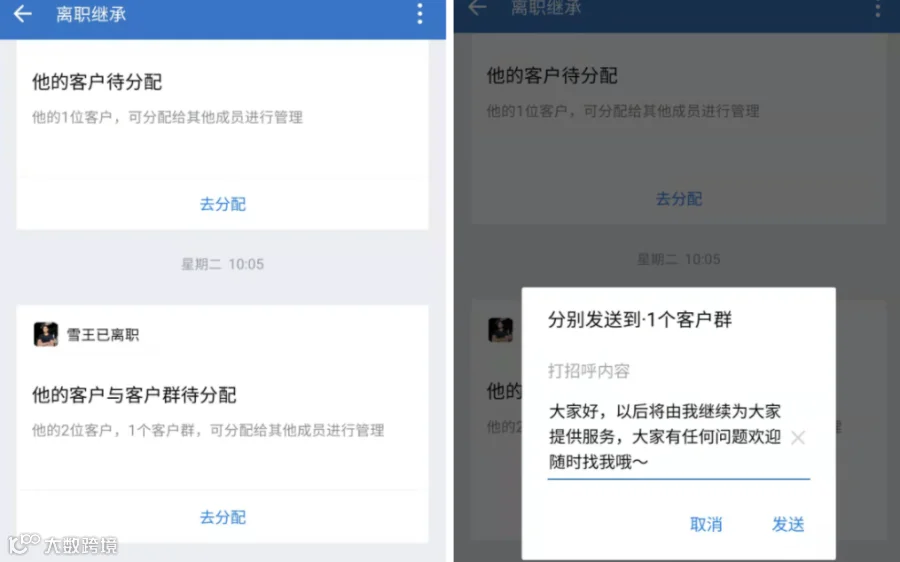
让金融营销从“员工个人触达”,转向“企业主体授权下的规范开展”。
营销内容要审核
《办法》第七条规定:
金融机构应当对网络营销内容的合法合规性负责,建立由总部统筹管理、审批备案及合规审查的审核机制。营销人员通过公众号、直播、短视频营销金融产品时,应当使用经金融机构审核确定的网络营销内容。
但对于金融机构来说,一个现实问题是:总部审核了一套内容,怎么让一线员工按照统一标准去执行?
基于企业微信的客户连接能力,微盛·企微管家提供营销素材管理、群发客户等功能。总部完成内容审核后,只需要将素材上传至素材库,员工在服务客户时即可直接调用,无需自行编辑营销内容,确保实际触达客户的信息与机构审核的内容保持一致。
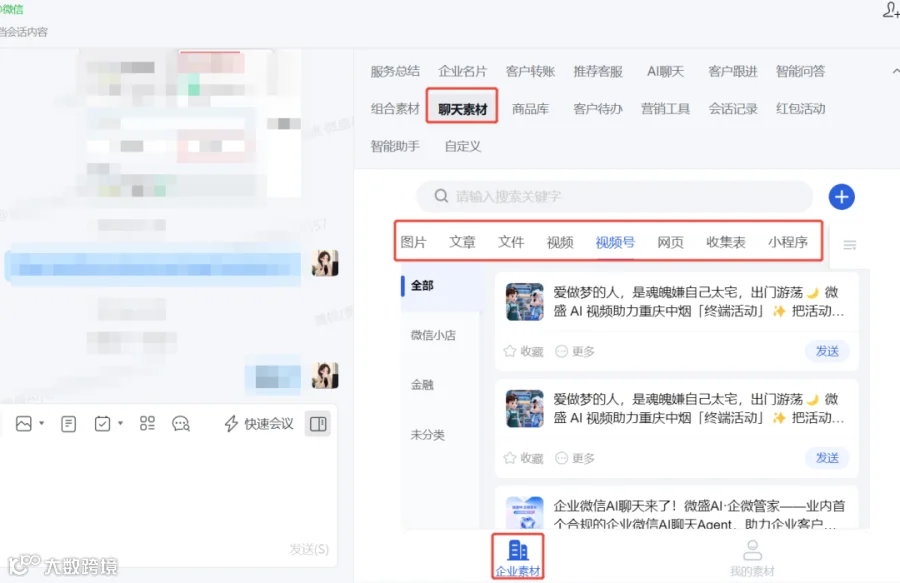
此外,针对员工服务效率和专业性的提升需求,微盛·企微管家提供【AI智能回复】功能。员工只需打开企业微信聊天侧边栏,AI就能自动识别客户的需求,并结合企业知识库、聊天上下文以及AI大模型的深度思考,生成推荐回复,员工确认后即可一键发送。
让金融营销从“内容不统一、回复靠人工”,变成“企业统一管理、服务更加规范”。
数据管理要规范
《办法》第二十二条、二十七条等条款,都对金融机构网络营销过程中的数据安全、客户信息保护提出了明确要求。
金融机构在客户营销过程中,会涉及大量客户信息。微盛·企微管家可以通过客户标签、客户画像、跟进记录等功能,将分散信息集成到企业统一管理体系中,帮助员工全面了解客户情况,提升服务效率。

同时,针对金融行业对数据安全和部署环境的高要求,微盛·企微管家还支持私有化部署,机构可以结合自身权限体系和数据管理要求进行选择,让客户数据管理更加可控。
让金融营销从“客户信息分散沉淀”,变成“企业统一管理、安全使用”。
营销行为要合规
《办法》第十条明确规定,制作网络营销内容不得使用虚假或者引人误解的内容,不得通过承诺收益、诱导性用语等方式误导金融消费者和投资者。
在实际营销工作中,有些员工为促成交易向客户作出不当承诺,例如:
“这个产品基本没风险。”“放心买,肯定能赚。”“这个利率很低,过几天可能就没有了。”
人工检查的方式,不仅工作量大,也很难及时阻止这种违规行为的发生。
基于企业微信【会话存档】能力,微盛·企微管家进一步提供会话审计、敏感词预警&拦截、AI质检等能力。
其中,【敏感词预警&拦截】功能,能借助AI实时扫描员工企微与客户微信的沟通记录,找出敏感词、敏感行为,进行自动预警、阻拦。当员工出现过度承诺、发送违禁词、私发二维码等违规行为时,及时提醒企业管理者进行干预。
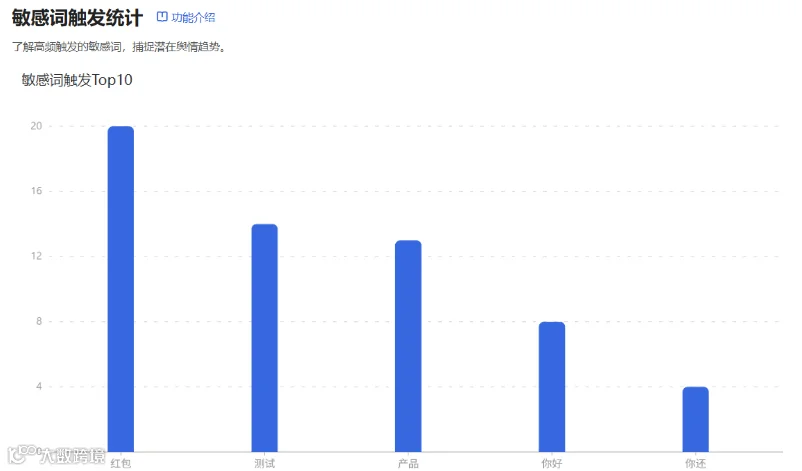
让金融营销从“员工沟通难监管”,变成“营销表达可识别、风险可预警”。
《办法》的施行,正在推动金融网络营销从“流量获客”进一步走向规范化、可管理的客户营销。金融机构需要将营销过程中的人员管理、内容审核、客户数据和服务行为纳入统一管理体系。
基于企业微信的连接能力,微盛·企微管家围绕客户触达、内容管理、数据管理和营销行为管理等场景,帮助金融机构将合规要求更好地融入日常客户经营。
想了解更多《办法》内容+微盛·企微管家功能,现在可以点击下方图片(或扫码)免费领取体验名额。👇