

中投顾问诚意出品点上方蓝字关注
一、执行摘要
(一)核心结论
共封装光学(Co-packaged Optics,CPO)产业正处于从“技术验证”向“规模化商用”全面跨越的历史性转折点。2026年被行业普遍视为CPO规模化商用元年。需说明的是,“商用元年”为行业共识的阶段性定性判断,其判定标准以英伟达Spectrum-X CPO交换机于2026年8月14日宣布全面量产为标志性事件。英伟达于2026年8月14日正式宣布Spectrum-X以太网硅光交换机进入全面量产阶段,将其定义为“全球首款进入量产的200G/lane CPO以太网交换机系统”。这一标志性事件宣告CPO技术正式从实验室走向大规模商用,开启了光通信产业的新纪元。
CPO的核心技术思路是把交换芯片和光引擎封装在同一块基板上,取代传统的可插拔光模块。这一架构变革使电信号从芯片走到光模块的距离大幅缩短,信号损耗从约22dB降低至约4dB(信号完整性提升64倍),单端口功耗从30W降至9W(能效改善3.5倍),激光器数量减少4倍、功耗降低5倍。CPO解决了AI万卡乃至十万卡集群时代电互连的信号衰减和功耗瓶颈,成为AI数据中心从“电算光传”走向“光电共封装”的核心技术路径。
CPO产业的爆发由三重结构性力量共同驱动:一是AI算力集群规模突破万卡级、向十万卡级迈进——电互连的信号衰减和功耗问题日益突出,CPO成为突破带宽和功耗瓶颈的必然选择。英伟达Spectrum-X CPO交换机每个交换芯片带宽提升至102.4Tb/s(较前代51.2Tb/s提升一倍)。二是全球芯片与通信巨头的集体押注——英伟达在2026年3月向Lumentum和Coherent各投资20亿美元并签下巨额采购承诺。台积电、博通、英特尔、思科等巨头均将CPO作为下一代核心战略方向。三是中国企业在CPO产业链中的深度卡位——鸿海集团是英伟达全光CPO交换机系统唯一的系统级代工与设计制造商,工业富联拿下CPO交换机65%至70%的价值量。天孚通信作为CPO核心供应商,生产的FAU、ELS外置光源等产品已进入交付状态。
在中性情景下,全球CPO相关市场规模有望从2026年的约32亿美元增长至2030年约81亿至100亿美元,2024至2030年年复合增长率高达137%。到2030年,CPO在AI数据中心光通信模块中的渗透率将从2026年的约0.5%跃升至约35%。需特别注意统计口径差异:TrendForce所披露的“2026年约0.5%、2030年约35%”系特指AI数据中心光通信模块口径;另有集微咨询引用TrendForce数据显示,若以数据中心整体(包括Scale-Up与Scale-Out场景)为口径,CPO渗透率将从2025年不足1%升至2026年的5%-8%,2030年超50%。两个口径的差异源于统计范围不同,前者仅涵盖AI数据中心的光通信模块出货占比,后者涵盖数据中心整体光互连场景。本报告以AI数据中心光通信模块口径为主进行论述。CPO还将为交换芯片市场带来约47亿美元的新增价值。产业正处于从“可插拔光模块主导”向“CPO/NPO主导”深刻变革的战略性窗口,中国光模块龙头凭借先发优势与产能储备,有望在全球算力供应链中持续巩固领先地位。
(二)投资/战略建议
产业阶段定位:CPO当前处于“成长期早期→成长期中期”的加速跨越窗口。行业正从“小批量验证”向“规模化量产”演进,呈现出“巨头引领、技术收敛、格局重塑”的鲜明特征。2026年是CPO规模化商用元年,2027年有望迎来全面爆发。该判断得到以下机构预测支撑:中信证券测算2027年CPO交换机需求可达20万台;中国银河证券指出CPO与OCS等颠覆性架构的工程化验证与客户导入进展已成为行业焦点。建议围绕三条主线进行配置:
其一,CPO核心供应商主线——工业富联作为英伟达CPO交换机独家代工商,拿下65%至70%的产品价值量,CPO业务毛利率达两位数,2026至2027年累计出货目标已上修至超5万台。需补充背景:该目标最初为2026年单年出货超1万台,后于2026年5月上调为2026至2027年累计超5万台,调整幅度显著,反映下游需求超出预期。
其二,光芯片与核心器件主线——CPO交换机对CW光源单颗价值量与功率需求持续提升,带动大功率CW激光器芯片需求增长。源杰科技2026年上半年营收9.25亿元(+351.40%)、归母净利润6.07亿元(+1212.20%),正积极开发120mW/300mW/400mW等更高功率CW激光器产品。需说明的是,源杰科技2025年上半年营收为2.05亿元,归母净利润为4626.39万元,2026年上半年的高增长存在显著的基数效应。其数据中心业务2025年上半年收入为1.05亿元,同比增长1034.18%,基数效应主要源于数据中心业务从极低基数起步。
其三,硅光集成与测试设备主线——硅光集成与CPO架构共同驱动光模块测试设备迭代升级。随着CPO规模化量产推进,测试、耦合及先进封装有望成为产业化最先受益环节,设备国产化窗口正在打开。
风险警示:CPO产业面临四大核心风险。一是技术替代节奏风险——CPO对传统可插拔光模块的替代并非一蹴而就,集邦咨询预计CPO在AI数据中心光通信的渗透率到2030年约35%,可插拔光模块仍将长期存在,路线切换节奏存在不确定性。二是供应链成熟度风险——CPO产业链涉及硅光芯片、光引擎、精密耦合、先进封装等多个环节,任一环节的产能瓶颈或技术成熟度不足都可能制约整体放量节奏。三是客户集中度风险——当前CPO需求高度集中于英伟达等少数头部客户,单一客户需求波动可能对产业链造成较大冲击。四是技术路线竞争风险——NPO(近封装光学)、XPO、OCS等多种光互联架构并行推进,CPO并非唯一的技术路径,若其他路线取得更快突破可能分散产业资源。
二、行业阶段判定
(一)渗透率的多维度解析
CPO的渗透率需要从三个维度来理解:一是在AI数据中心光通信市场中的渗透率,二是在高速交换机市场中的渗透率,三是在整体光互联市场中的占比。2025年是CPO技术验证的关键年份,2026年正式进入规模化商用元年。
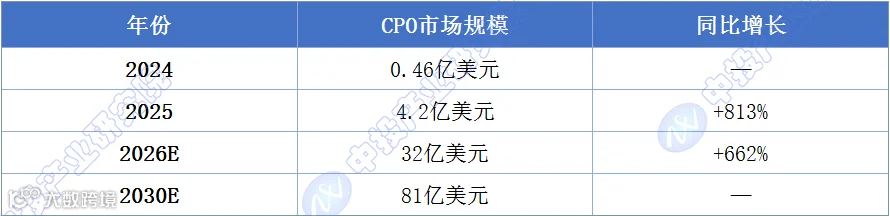
据Yole Group数据,CPO市场规模将从2024年的4600万美元增长至2025年的4.2亿美元,2026年一举突破32亿美元,预计到2030年达到81亿美元,2024年到2030年的年复合增长率高达137%。LightCounting数据也显示,AI集群用高速光模块与CPO市场2025年规模达165亿美元,2026年预计增至260亿美元,连续两年保持约60%的增速。上述LightCounting数据统计口径为“AI集群中横向扩展与纵向扩展网络所用的以太网光模块(从100G起)及CPO”,与LightCounting另一组“光模块市场整体2025-2026年增长率30%-35%”的预测属于不同细分口径。
从细分渗透率来看,TrendForce集邦咨询数据显示,2026年CPO在AI数据中心光通信模块中的渗透率约0.5%,至2030年左右有望跃升至35%。此处“AI数据中心光通信模块”口径特指AI数据中心场景下的光模块出货占比,与TrendForce另一组“数据中心CPO渗透率2026年5%-8%”的数据统计范围不同,后者涵盖更广泛的数据中心光互连场景。这一跨越式增长意味着未来五年内CPO将从一个“边缘技术”成长为AI数据中心光互联的“主流方案”。
从交换机芯片市场渗透率来看,LightCounting预测2025年至2030年间,以太网交换芯片(包括CPO的价值)将以43%的复合年增长率增长。假设2027年仅有15%的25.6T和51.2T交换芯片有50%的端口配备CPO,市场规模将从9亿美元几乎翻倍至16亿美元。LightCounting预计,到2030年CPO将为交换芯片市场带来约47亿美元的新增价值。
图表1 全球CPO市场规模演进(2024-2030)
数据来源:Yole Group、LightCounting、TrendForce集邦咨询、中投产业研究院整理
(二)行业增速 vs GDP增速
CPO产业正处于远超宏观经济增速的超常规增长通道。Yole Group数据显示,CPO市场2024年至2030年年复合增长率高达137%。LightCounting数据显示,AI集群用高速光模块与CPO市场2025年和2026年均保持约60%的增长率。
从更广泛的视角看,LightCounting预测2025-2026年市场年增长率将达30%-35%,2027-2030年降至15%-20%。CPO作为其中增速最快的细分领域,其增长率远超同期全球GDP增速(约3%)和中国GDP增速(约5%),属于典型的“超级成长赛道”。
图表2 CPO行业增速 vs 宏观增速对比

数据来源:Yole Group、LightCounting、TrendForce集邦咨询、IMF、中投产业研究院整理
(三)阶段判定结论
当前阶段:成长期早期→成长期中期过渡。
CPO产业具备成长期产业的典型特征:行业增速远超宏观经济增速,渗透率正处于从“几乎为零”向“主流方案”加速跨越的关键阶段,技术路线从多元探索向收敛演进,竞争格局正在重塑。
从判定维度逐一核对:
渗透率维度,CPO在AI数据中心光通信中的渗透率从2026年的0.5%向2030年的35%跨越,正处于S曲线斜率最陡的加速爬坡段。
增速维度,CPO市场CAGR高达137%,远超GDP增速。
核心增长逻辑维度,CPO的增长由“AI算力集群规模突破万卡级+功耗/带宽瓶颈倒逼+巨头集体押注”三重力量驱动。
竞争格局维度,英伟达、博通、台积电等巨头主导市场,中国企业在产业链关键环节深度卡位。
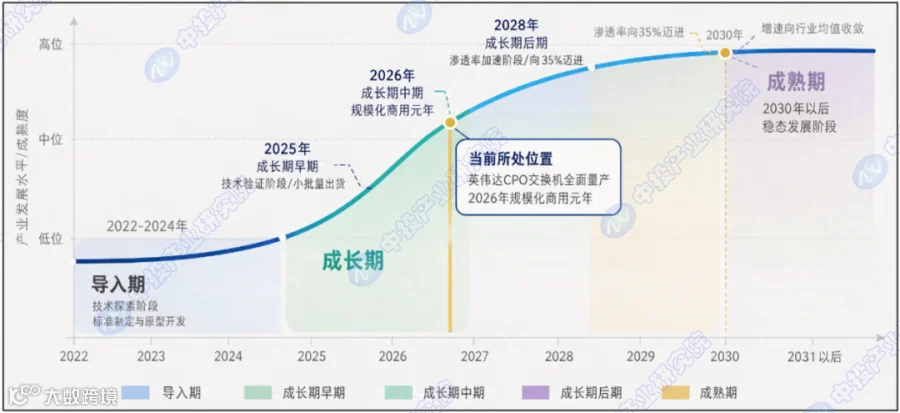
图表3 CPO产业生命周期曲线及当前位置
资料来源:中投产业研究院根据产业生命周期理论绘制
如上图,当前CPO产业正处于从“成长期早期”向“成长期中期”全面跨越的关键窗口。2026年英伟达CPO交换机全面量产是这一跨越的标志性事件。2026年被行业普遍视为CPO规模化商用元年。
三、发展驱动力分析(五维矩阵)
(一)政策维度
政策是CPO产业发展的核心保障力量,其驱动力正从“行业引导”向“国家战略+技术攻关”全面升级。
在国家战略层面,2026年6月10日,工业和信息化部印发《“人工智能+信息通信”创新发展实施意见(2026-2028年)》(工信部通信〔2026〕121号),将光电芯片、OCS器件、CPO器件等视作人工智能发展底座,提出加强高端光电芯片和器件研发,加强高速光电芯片、高速转发/交换芯片、全光交换器件、光电共封装器件等技术和产品研发验证。
2026年9月7日,工信部印发《信息通信行业发展“十五五”规划》,明确提出“加快全国一体化算力网建设,构建‘枢纽-区域-边缘’多层次算力设施体系,有序部署万卡、十万卡及以上智算集群,面向场景按需部署推理算力设施,加大力度适配国产算力芯片”,推进算力传输通道建设,部署400G及以上高速传输技术。
在产业引导层面,2026年上半年,我国政府相继推出多项有利于光通信行业发展的支持性政策,包括《中华人民共和国国民经济和社会发展第十五个五年规划纲要》等。地方层面,广东省印发《加快培育发展新赛道引领现代化产业体系建设行动规划(2026-2035年)》。
政策不再是方向性的鼓励,而是进入了“目标设定+技术攻关+标准建设”的全面实施阶段,为CPO的规模化发展提供了明确的制度保障和技术路线指引。
(二)资本维度
资本是CPO产业景气度的核心温度计。2026年上半年,CPO产业链交出史上最强成绩单,全产业链呈现“整体景气、全面开花”的强劲势头。
从龙头企业业绩来看,中际旭创2026年上半年实现营收417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%。公司在硅光、相干、NPO、CPO等领域均有深厚布局,研发费用达11.53亿元,同比增长96.89%。
新易盛2026年上半年营收209.10亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%。公司已构建覆盖传统可插拔光模块、LPO/LRO、XPO、NPO及CPO等多种互联形态的解决方案与技术体系。
天孚通信2026年上半年实现营收28.28亿元,同比增长15.15%;归母净利润12.04亿元,同比增长33.92%。公司积极布局CPO/NPO等下一代前沿技术路线,CPO产品进入量产阶段,FAU、ELS外置光源等相关产品已处于交付状态。
源杰科技2026年上半年实现营收9.25亿元,同比增长351.40%;归母净利润6.07亿元,同比增长1212.20%。CPO/NPO等新技术进一步带动大功率CW激光器需求增长。需补充说明基数效应:源杰科技2025年上半年营收为2.05亿元、归母净利润4626.39万元。2026年上半年的超高增速主要源于2025年同期基数较低,以及数据中心业务从2025年上半年1.05亿元收入(同比增长1034.18%)的基础上进一步放量。
从“易中天”三强合计来看,中际旭创、新易盛、天孚通信三家CPO核心企业2026年上半年合计归母净利润超220亿元。
从国际巨头投入来看,英伟达在2026年3月向两家光通信公司Lumentum和Coherent各投资20亿美元,并签下巨额采购承诺。LightCounting指出,英伟达的公告提升了CPO的近期预测。
从下游资本开支来看,Meta和甲骨文计划在2026年将其资本支出翻倍。LightCounting预计,2026年面向前五大云公司的光学器件销售额将占其资本开支的3.1%(高于2025年的2.7%),并将在2031年增至4.1%。
(三)产业供给维度
产业供给端的核心特征是“巨头引领、中国主导、产能紧缺、格局重塑”。
从全球竞争格局来看,CPO的供应链涵盖半导体代工厂、光子器件制造商、封装供应商和光纤专家。英伟达、台积电、博通、Coherent等巨头主导市场。英伟达Spectrum-X CPO交换机系统由鸿海(交换机系统组装)、Lumentum(激光芯片制造)、矽品(晶圆级/芯片级封装与测试)、天孚通信(激光器模块子组件组装)及台积电(先进硅光子工艺制造)共同打造。
从中国企业卡位来看,鸿海集团是英伟达全光CPO交换机系统唯一的系统级代工与设计制造商。工业富联作为鸿海体系下的核心承接方,在英伟达Spectrum-X和Quantum-X CPO交换平台中拿下65%至70%的产品价值量,从结构设计、散热方案到整机组装、测试交付全程独家负责。工业富联CPO全光交换机样机已启动生产并开始出货,2026至2027年累计出货目标已上修至超过5万台。
天孚通信CPO产品已进入量产阶段,FAU、ELS外置光源等相关产品已处于交付状态。公司无源业务2026年上半年营收达15.30亿元,同比增长77.40%。
从产能紧缺来看,CPO交换机供给紧张程度超出业内预期。连原本计划在台北国际电脑展上展示的机柜,都被英伟达全数提走,业内用“一机不剩”来形容供货的紧张程度。
从产业演进趋势来看,随着英伟达等巨头宣告CPO进入量产交付阶段,光通信架构正加速向NPO/CPO等光电共封装形态演进,产业链价值重心从传统模块组装向高壁垒的光引擎、硅光芯片及精密耦合器件等上游环节转移。
(四)技术维度
技术进步是CPO从“能做”向“做优”跃迁的核心变量,正沿着“硅光集成、封装架构、光芯片、测试验证”四大主线全面突破。
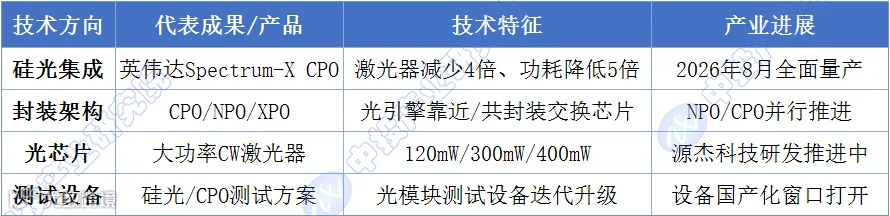
硅光集成技术是CPO的技术基础。CPO通过光子集成电路(PIC)整合激光器、调制器和波导,实现高效光电转换。英伟达Spectrum-X CPO交换机采用共封装光学,激光器数量减少4倍、功耗降低5倍、平均故障间隔时间(MTBF)提升10倍。每个交换芯片的带宽提升至102.4Tb/s,较前代51.2Tb/s提升一倍。光损耗从约22dB降低至约4dB,信号完整性提升64倍。
封装架构技术呈现多元化路线并行的格局。NPO(近封装光学)加速推动光引擎向交换芯片侧靠近以缩短高速电连接距离。CPO将光引擎与交换ASIC封装在同一基板上,实现最短的电互连路径。XPO作为新一代可插拔光模块方案,兼顾CPO/NPO的性能优势与可插拔的运维便利性。OCS(全光交换机)等颠覆性架构的工程化验证与客户导入进展成为全场焦点。
光芯片技术是CPO性能的关键瓶颈。CPO交换机对CW光源单颗价值量与功率需求持续提升,进一步带动大功率CW激光器芯片需求增长。源杰科技正积极开发120mW/300mW/400mW等更高功率产品。天孚通信在CPO产品中生产的FAU(光纤阵列单元)、ELS(外置光源)等相关产品已处于交付状态。
测试与验证技术是CPO规模化量产的关键保障。硅光集成与CPO架构共同驱动光模块测试设备迭代升级。测试、耦合及先进封装有望成为产业化最先受益环节,设备国产化窗口正在打开。
图表4 CPO核心技术方向与产业进展
资料来源:各公司公告、中投产业研究院整理
(五)用户维度
用户是产业链的最终裁决者。在CPO产业中,“用户”包括AI芯片厂商(英伟达等)、云服务商(CoreWeave、Lambda、甲骨文等)以及超大规模数据中心运营商。用户的技术路线选择和采购行为,直接决定了CPO市场的增长节奏。
从英伟达需求来看,英伟达是全球CPO最大的推动者和采购方。英伟达在2026年3月向Lumentum和Coherent各投资20亿美元,签下巨额采购承诺。2026年8月14日,英伟达正式宣布Spectrum-X CPO交换机进入全面量产阶段。CoreWeave、Lambda与甲骨文为首批采用/导入客户,产品已于2026年5至7月进入生产。
从技术路线确认来看,英伟达去年就已宣布2026年将在AI数据中心全面应用CPO技术,涉及Quantum-X InfiniBand和Spectrum-X以太网两大平台。英伟达CEO黄仁勋在接受媒体采访时直言,下一代AI基础设施需要大量光学连接,铜缆已经满足不了需求。随着AI集群从万卡级向十万卡级迈进,电互连的信号衰减和功耗问题越来越突出,“电算光传”的共识已基本形成。
从用户采购行为来看,CPO市场正从“小批量验证”向“大规模采购”转变。工业富联CPO全光交换机样机已启动生产并开始出货,2026至2027年累计出货目标已上修至超过5万台。供给端的紧张程度连业内都没想到——连该带去台北国际电脑展上展示的机柜,都被客户全数提走。
(六)五维综合评分
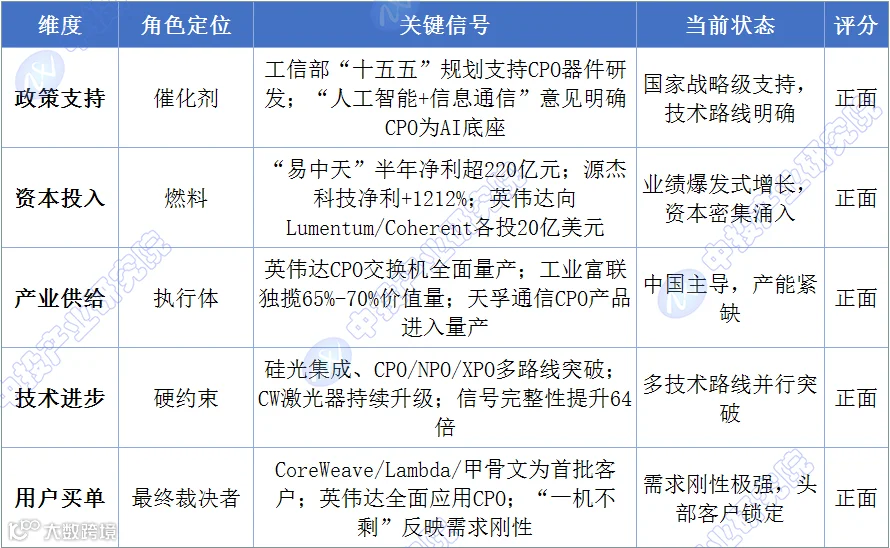
图表5 CPO五维研判矩阵分析
数据来源:各公司2026年半年报、LightCounting、Yole Group、中投产业研究院整理
研判结论:五维全部为正面,产业正处于从“商用元年”向“规模放量”全面跨越的战略性窗口。
政策维度国家战略级支持、技术路线明确;资本维度龙头企业业绩爆发式增长、国际巨头重金投入;产业供给维度中国企业在产业链关键环节深度卡位、产能紧缺;技术维度硅光集成、封装架构等多路线并行突破;用户维度英伟达等头部客户需求刚性极强。五个维度的协同共振,共同构成了CPO产业加速爆发的确定性基础。
四、市场规模预测
(一)预测方法选择说明(基于阶段判定)
基于产业阶段判定——CPO处于成长期早期向中期过渡阶段——本报告采用成长期产业的“技术渗透+下游需求扩张+产能扩张”复合预测框架。CPO市场规模主要取决于三个核心变量:AI数据中心/智算集群的扩张速度、CPO在高速光互联中的渗透率提升速度、以及CPO相关产品(交换机、光引擎、光芯片等)的单价变化。当前行业正处于渗透率斜率最陡的加速爬坡段,预测的核心挑战在于渗透率曲线的斜率判断。
(二)TAM测算与关键假设
图表6 全球CPO市场规模基准(2024-2030)

数据来源:Yole Group、LightCounting、TrendForce集邦咨询、中投产业研究院整理
核心弹性假设:
第一,AI算力集群的扩张速度是CPO需求的根本驱动力。工信部“十五五”规划明确提出“有序部署万卡、十万卡及以上智算集群”。AI集群规模从万卡级向十万卡级迈进,电互连的瓶颈日益突出,CPO成为必然选择。
第二,CPO渗透率的提升速度决定市场规模的上行弹性。TrendForce预计CPO渗透率从2026年的0.5%跃升至2030年的35%。这一跨越式增长意味着五年内CPO将从边缘技术成长为主流方案。
第三,中国企业在全球CPO供应链中的份额是国产市场规模的核心变量。工业富联在英伟达CPO交换机中拿下65%至70%的价值量。天孚通信作为CPO核心供应商已进入量产阶段。随着CPO市场的扩张,中国企业的全球份额有望持续提升。本报告假设中国企业在全球CPO供应链中的综合份额约为45%,该假设基于工业富联、天孚通信、中际旭创、新易盛、源杰科技等企业在各自环节的卡位综合测算。
第四,CPO对传统可插拔光模块的替代节奏存在不确定性。LightCounting预测,100G及以上可插拔光模块市场规模将从2025年近200亿美元增长至2030年超500亿美元。可插拔光模块仍将长期存在,CPO的替代是渐进式的而非颠覆式的。需说明统计口径差异:Yole Group的81亿美元与LightCounting的100亿美元预测之间存在差异,主要源于统计范围不同。Yole Group的81亿美元以CPO光引擎及相关器件市场为口径;LightCounting的100亿美元则涵盖用于Scale-Up和Scale-Out场景的CPO引擎市场,且明确其统计口径为“包括Scale-Up和Scale-Out场景的CPO引擎市场规模,CPO端口出货量接近1亿个”。因此,两个数据并不矛盾,而是反映了CPO产业链不同环节的市场规模。
(三)三情景预测数据表
图表7 全球CPO相关市场规模三情景预测
单位:亿美元
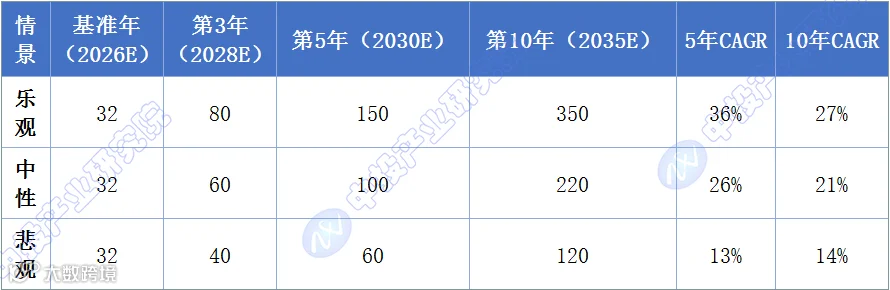
注:1、乐观情景基于AI算力需求超预期、CPO渗透率快速提升、中国企业全球份额持续扩大;悲观情景基于技术路线分散、可插拔光模块替代节奏慢于预期、供应链瓶颈长期存在。2、本表5年CAGR按2026-2030五个年度跨度计算,10年CAGR按2026-2035十个年度跨度计算,与严格复合年增长率(按间隔年数)略有差异。
数据来源:中投产业研究院测算
乐观情景2035年350亿美元预测的推导逻辑说明:本报告乐观情景假设AI算力集群以年复合增长率约25%-30%的速度扩张,CPO在AI数据中心光通信模块中的渗透率2030年突破40%并向2035年60%-70%迈进,同时考虑CPO单端口价值量随速率从800G向3.2T/6.4T升级带来的单价提升。综合上述假设,2035年全球CPO相关市场规模可达约350亿美元。需说明的是,该预测为本报告基于产业阶段判定的推演结论,目前尚无公开机构对CPO 2035年市场规模给出直接预测。可参考的机构预测包括:Research Nester预测CPO硅光子市场2035年超319亿美元;IDTechEx预测CPO市场2036年超200亿美元、2026-2036年CAGR约37%。本报告乐观情景的350亿美元预测处于上述机构预测的上限区间,反映了对AI算力需求持续超预期、CPO渗透率加速提升的乐观假设。需注意,Research Nester的319亿美元为CPO硅光子市场口径,本报告350亿美元为CPO相关产品整体市场口径,二者统计范围不同,仅作量级参考。
图表8 三情景假设说明

数据来源:中投产业研究院
图表9 关键参数预测(全球,中性情景)
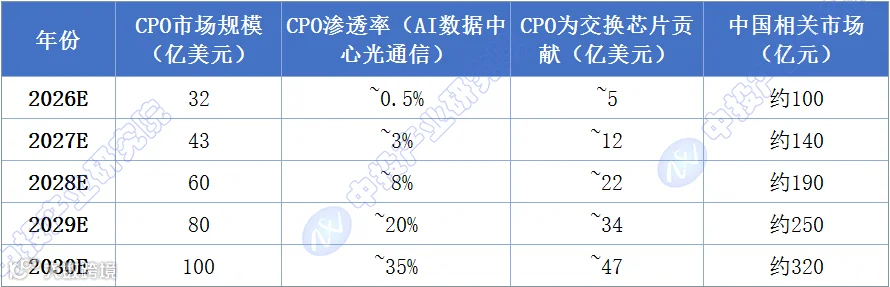
“中国相关市场”统计口径说明:本报告“中国相关市场”统计口径为CPO相关器件(光引擎、光芯片、精密耦合器件等)及CPO交换机系统集成中中国企业所贡献的产值,不含海外企业在中国境内的生产环节。测算依据为:中国企业在全球CPO供应链中综合份额约45%、汇率按1美元=7.0元人民币测算,并结合工业富联在英伟达CPO交换机中占65%-70%价值量、天孚通信CPO配套产品交付量、源杰科技CW激光器出货量等综合评估。该测算基于中性情景下的渗透率假设,实际值可能因中国企业份额和汇率变化而浮动。
数据来源:Yole Group、LightCounting、TrendForce、中投产业研究院综合测算
情景说明:
乐观情景触发条件:AI算力需求持续超预期爆发,十万卡级智算集群加速部署;英伟达、博通等全面转向CPO架构;CPO成本快速下降,渗透率2030年突破40%;中国企业全球份额持续扩大,工业富联、天孚通信等龙头进一步巩固领先地位。
中性情景触发条件:AI算力需求按产业链验证的节奏稳步推进;CPO渗透率从0.5%向35%稳步提升;中国企业全球份额稳步增长。此情景为本报告识别为概率权重最高的基准路径。
悲观情景触发条件:全球经济增速放缓,AI资本开支增速放缓;CPO渗透率提升慢于预期;NPO/XPO等替代技术路线分流需求;供应链瓶颈长期存在制约产能释放。
五、关键拐点监测
(一)本阶段核心拐点定义
CPO产业作为成长期产业,其“拐点”含义涉及量产拐点、客户扩展、技术路线收敛、下一代技术接棒四个维度的系统性里程碑。未来3-5年需重点监测以下四个结构性拐点:
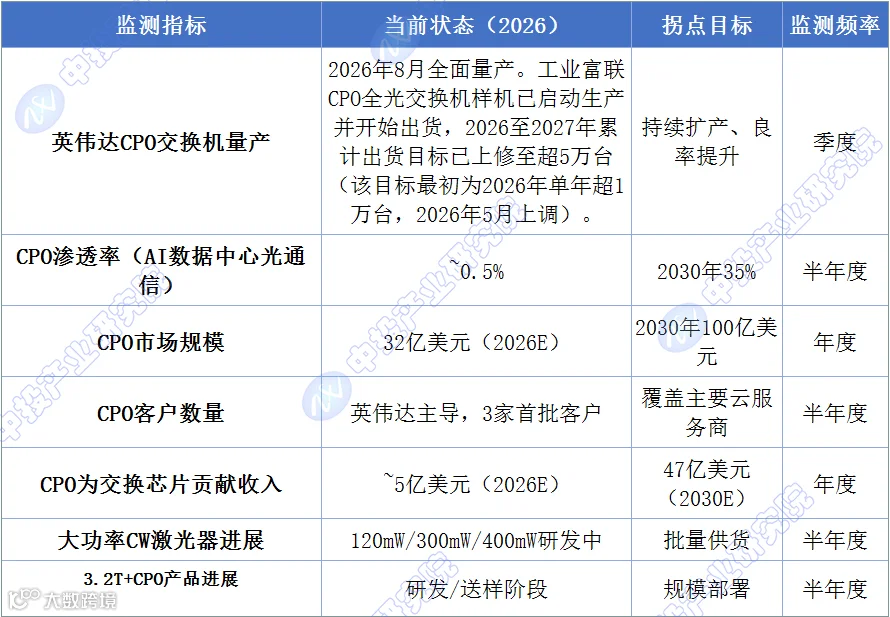
拐点一:英伟达CPO交换机全面量产拐点(2026年8月已实现)。2026年8月14日,英伟达正式宣布Spectrum-X CPO交换机进入全面量产阶段。这一拐点标志着CPO从“技术验证”正式进入“规模化商用”阶段,是CPO产业发展史上最重要的里程碑事件。
拐点二:CPO客户从英伟达向更广泛云服务商扩展拐点(预计2026年下半年-2027年)。当前CPO需求高度集中于英伟达,CoreWeave、Lambda与甲骨文为首批采用客户。当谷歌、微软、亚马逊等更多云服务商开始大规模采用CPO方案时,将标志着CPO市场从“单一客户驱动”进入“多客户驱动”阶段,市场需求将更加多元和可持续。
拐点三:CPO技术路线从“可插拔补充”向“主流方案”切换拐点(预计2027-2029年)。TrendForce预计CPO在AI数据中心光通信中的渗透率将从2026年的0.5%跃升至2030年的35%。当CPO在新建AI数据中心中成为“默认选项”而非“可选方案”时,将标志着技术路线的根本性切换。
拐点四:3.2T及以上CPO产品开始接棒拐点(预计2028-2030年)。随着AI芯片速率持续提升,对光互联带宽的要求将进一步升级。中国银河证券指出,CPO与OCS等颠覆性架构的工程化验证与客户导入进展已成为全场焦点。多家厂商展品已覆盖6.4T光引擎。当3.2T及以上CPO产品开始规模部署时,将标志着CPO产业进入新一轮技术迭代周期。
(二)拐点时间窗口预测
图表10 CPO产业关键拐点时间轴

资料来源:中投产业研究院整理
时间窗口推演依据:
拐点一(2026年8月已实现):英伟达Spectrum-X CPO交换机于2026年5至7月进入生产,2026年8月14日宣布全面量产。这是全球首款进入量产的200G/lane CPO以太网交换机系统。
拐点二窗口(2026年下半年-2027年):CoreWeave、Lambda与甲骨文为首批采用客户。LightCounting指出,CPO在Scale-up连接中的采纳可能超出预测。随着更多云服务商完成技术验证,预计2026年下半年至2027年将迎来客户群体的快速扩展。
拐点三窗口(2027-2029年):TrendForce预计CPO渗透率从2026年的0.5%跃升至2030年的35%。中信证券认为,硅光集成、NPO及CPO等下一代光互联技术路线日趋成熟。预计2027至2029年间CPO将从“可插拔补充”成长为主流方案。
拐点四窗口(2028-2030年):中际旭创正积极开发NPO、XPO、CPO、OCS等下一代光互连产品。多家厂商展品覆盖6.4T光引擎。预计2028至2030年间,3.2T及以上CPO产品将开始规模部署。
(三)拐点信号监测清单
图表11 CPO关键拐点监测指标清单
数据来源:Yole Group、LightCounting、TrendForce、各公司公告、中投产业研究院整理
六、风险提示
(一)风险矩阵(概率×影响)
图表12 CPO产业风险矩阵(概率×影响)

资料来源:中投产业研究院整理
(二)风险对预测的修正影响
AI资本开支节奏风险:CPO需求增长的核心驱动力是AI数据中心的持续扩张和升级。如果科技企业因宏观经济下行或盈利能力下滑而放缓AI资本开支,CPO的需求增长将受到显著影响。该风险需结合LightCounting的预警进行理解——LightCounting指出,当供应链短缺消失时需求往往随之下降,并预测2026年底可能出现一至两个季度的持平增长。
技术路线竞争风险:CPO面临NPO(近封装光学)、XPO、OCS等多种光互联架构的竞争。不同的技术路线在成本、性能、可维护性上各有优劣。如果某一条技术路线在产业化进程中显著领先,押注CPO的企业将面临转型压力。特别是在可插拔光模块领域,XPO等新方案正在尝试兼顾CPO/NPO的性能优势与可插拔的运维便利性。
供应链成熟度风险:CPO产业链涉及硅光芯片、光引擎、精密耦合、先进封装等多个环节,任一环节的产能瓶颈或技术成熟度不足都可能制约整体放量节奏。英伟达CPO交换机由鸿海、Lumentum、矽品、天孚通信、台积电等多家企业共同打造,供应链的复杂性和协同性要求极高。
客户集中度风险:当前CPO需求高度集中于英伟达等少数头部客户。2026年英伟达是CPO最大的推动者和采购方。如果英伟达的采购计划出现调整,将对整个CPO产业链造成较大冲击。这一风险随着CPO客户从英伟达向更广泛云服务商扩展将逐步缓解。
可插拔替代节奏风险:LightCounting预测,100G及以上可插拔光模块市场规模将从2025年近200亿美元增长至2030年超500亿美元。可插拔光模块仍将长期存在且持续增长。该预测与CPO渗透率提升并不矛盾,两者反映的是光互连市场整体扩容背景下不同技术路线的并行发展。如果CPO的渗透率提升慢于预期,市场规模将低于中性预测。
国际贸易摩擦与供应链风险:高端光芯片(如大功率CW激光器)、测试设备、先进封装设备等环节仍存在进口依赖。若地缘政治因素导致出口管制升级或供应链中断,可能延缓中国CPO产业链的国产化进程,并对全球CPO供应节奏产生扰动。该风险的影响程度取决于国产替代速度和国际合作环境的变化。
综合来看,CPO产业的基准路径以中性情景概率最高,但AI资本开支节奏、技术路线竞争、供应链成熟度和客户集中度是影响预测弹性的四大核心变量。2026年下半年至2027年将是验证CPO能否从“英伟达单一驱动”走向“多客户驱动”的关键窗口,也是判断产业景气度持续性的核心观察期。
END
《2026-2030年中国光电共封装(CPO)行业深度调研及投资前景预测报告》
联系 客服
点击下方“阅读原文”查看更多报告信息