


在国内跨境硬件出海企业中,深圳传音控股凭借在非洲、南亚等新兴市场的深耕,确立了“非洲手机之王”的行业地位。随着聆讯后资料集的正式刊发,传音控股冲刺港股 H 股的进程迈出关键一步。需注意的是,传音目前仅完成聆讯阶段工作,尚未获得港交所最终上市批复,H 股挂牌仍存在不确定性。
业务版图与本土化战略
传音控股总部位于深圳,于 2019 年在上交所科创板完成 A 股上市。公司旗下拥有 TECNO、Infinix、itel 三大差异化品牌,针对不同区域消费习惯进行本土化产品打磨,产品销往全球七十多个国家和地区。
为适配海外本地化生产需求,传音摒弃了单纯依赖国内出口的模式,先后在埃塞俄比亚、孟加拉国、印度等地建立自建制造基地。从研发、属地组装到线下分销渠道搭建,传音已跑通完整的硬件出海链路。依托这一策略,传音在非洲智能手机市场长期占据头部位置,并在孟加拉、巴基斯坦等南亚市场占据重要份额,成为营收高度依赖海外的百亿级消费电子企业。
市场环境变迁与IPO重启
近年来,海外手机市场环境发生显著变化。非洲市场已从功能机向智能机转型的增量红利期,转入存量竞争阶段。小米、荣耀等国内同行加大投入,价格战氛围日益浓厚。同时,行业迎来 AI 手机转型关键期,产品迭代加速,若固守旧有路线易丧失优势。此外,存储芯片等上游元器件价格波动,也对企业的成本管控和现金流提出挑战。
在此背景下,传音启动冲击港股 H 股、搭建 A+H 双资本平台的计划。其 IPO 进程并非一帆风顺:2025 年 12 月首次递交申请后,因未在六个月内走完流程而自动失效。2026 年 6 月 18 日,传音二次递交申请重启上市工作;同年 8 月获中国证监会境外发行备案许可,计划发行 H 股上限不超过 1.32 亿股;9 月 17 日通过港交所聆讯,9 月 29 日刊发聆讯后资料集,项目进入距挂牌最近阶段,但仍需等待最终审批。
募资用途与第二增长曲线
根据公开的聆讯资料,本次募资主要服务于全球化布局:首要资金用于 AI 智能终端研发,加大端侧 AI 技术投入,针对新兴市场多语种及本地化场景打磨产品;其次用于海外新兴市场的品牌营销与线下渠道建设;剩余资金分配给移动互联网、IoT 物联网生态业务及补充日常营运资金。
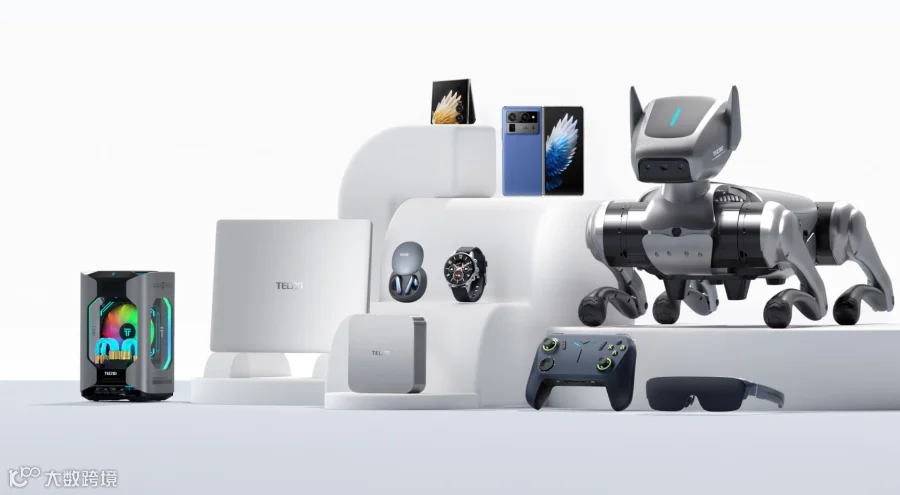
传音此次赴港不仅为了融资,更旨在借助资本寻找第二增长曲线。过去手机硬件是绝对收入支柱,但毛利率有限且易受供应链和价格战冲击。目前,公司已在智能手表、TWS 耳机、家用小家电等 IoT 品类布局,非洲 TWS 业务反馈良好。依托传音 OS 的移动互联网业务拥有近三亿月活跃用户,毛利率较高,是未来重点培育的盈利方向。
A+H 双平台战略意义与挑战
传音搭建 A+H 双资本市场架构,代表了深圳出海硬科技大厂的共同思路。A 股支撑国内研发,港股作为国际资本枢纽面向全球机构投资者。完成该布局后,企业在海外并购、境外再融资方面渠道更顺畅,并能提升在海外合作伙伴中的品牌公信力。此外,港股外币融资可与海外业务收入匹配,有效对冲汇率波动风险。
理性来看,传音经营仍面临挑战。2026 年上半年财报显示净利润同比上涨,部分得益于前期低价库存消耗的红利。随着低价库存消化完毕及存储芯片价格走高,成本压力犹存。在中高端升级及 IoT、移动互联网业务转型上,仍需时间打磨产品与渠道。
传音冲刺 H 股为国内出海企业提供启示:当企业成长至百亿营收体量,竞争维度已从产品、供应链扩展至资本布局。后续需持续跟踪其审批进度,观察 A+H 双平台能否助力其在激烈的全球消费电子赛道中,顺利跑通 AI 硬件与物联网的第二增长曲线。