



数据来源:钢联数据
在日前升破6.70元后,人民币对美元汇率9月21日继续整体小幅上涨。截至9月23日记者发稿,在岸人民币、离岸人民币对美元汇率年内涨幅分别达4.04%、3.85%。9月18日,在岸人民币、离岸人民币对美元汇率双双升破6.7关口。此后,9月21日,在岸人民币对美元汇率报收6.6955,离岸人民币对美元汇率在同日报收6.6927,均创2022年7月以来新高。随后,在岸人民币、离岸人民币对美元汇率小幅回落,围绕6.7关口震荡。
来源:证券时报
中国外汇交易中心公布数据显示,9月24日当周三大人民币汇率指数全线上涨,CFETS人民币汇率指数报102.93,按周涨0.39,创2022年7月以来新高;BIS货币篮子人民币汇率指数报110.28,按周涨0.46;SDR货币篮子人民币汇率指数报97.79,按周涨0.48。人民币汇率震荡回落,在岸人民币汇率本周累计回落0.23%,离岸人民币汇率累计下跌0.42%。
来源:新华财经
本周代卖成交较上周明显回落,日常成交基本维持在3到5柜。节前备货进入尾声,贸易商按需拿货,大规模补库意愿偏弱。
从我们代卖端看,5125现货流通相对集中,目前正逐步向市场铺开;近期询盘有所增加;也有客户将期盘货物委托代卖。单看单品报价,直接出货的性价比并不突出;若做货品组合搭配,可结合自身库存与现金流酌情评估。
本轮行情自8号开启回落,样本观察整体跌幅接近千元。下跌之后,市场分化明显:MF、JBS等热门品进入横盘或小幅回调,部分独立厂号补跌更明显。
节前刚需仍有走货,但报价普遍松动,走货速度有所提升,本质是以价换量。随着商家陆续停工放假,市场进入阶段性休整。
情绪端,市场对配额、储备肉轮换等消息存在讨论。但在官方信息明确前,不宜将其作为交易依据。
中秋备货收尾,补库需求偏弱,节前情绪逐步落地。从当前盘面看,暂未看到支持趋势性大涨或大跌的明确驱动,短期更可能以震荡消化为主,后续仍需节后验证。
来源:福瑞牛供应链
数据来源:钢联数据
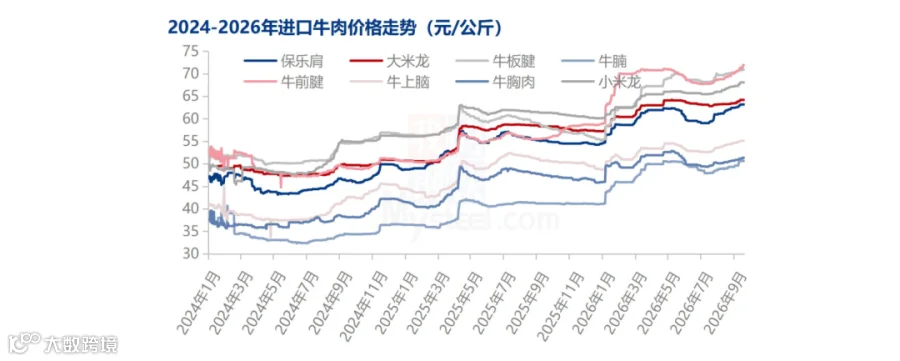
本周进口分割品价格稳中走高,涨幅在0.01-0.23元/公斤。
本周进口牛肉各品种价格延续偏强格局。前期涨价带动市场心态向好,贸易商挺价意愿较强。下游端按需采购为主,大批量备货积极性有限,成交以刚需补库居多。短期来看,进口牛肉供应面相对稳定,在国内牛肉现货价格支撑下,各部位价格或维持高位震荡运行。
据海关总署进口数据整理:中国2026年8月进口牛肉20.82万吨,较2026年7月进口量环比下降3.29%,较去年同期下降18.91%。2026年1-8月累计中国进口牛肉195.40万吨,同比增加8.00%。
由于南美是我国进口牛肉主要来源地,从订货到到港的周期是2个月左右推算,9月到港货物主要为7月前后下单采购。随着配额即将用完,国内贸易商担忧货物能否在配额触发前到港,采购积极性整体下降,预计9月牛肉进口量或继续小幅回落。
本周全国育肥公牛出栏均价30.03元/公斤,环比下跌0.04%,同比涨15.56%。本周肉牛市场出栏增加,整体稳中偏弱运行。Mysteel预测下周国内肉牛市场价格或呈现稳中偏弱运行趋势,跌幅0.05-0.15元/公斤。犊牛价格高位震荡,牛肉出厂价格或横盘持稳。
供应端:下周市场肉牛出栏量将有所增多,养殖户集中出栏释放牛源,供给压力有所增加。
需求端:下周临近中秋国庆,双节备货持续推进,终端牛肉消费需求表现向好。
综合来看,Mysteel预测下周国内肉牛市场价格或呈现稳中偏弱运行趋势,跌幅0.05-0.15元/公斤。犊牛价格高位震荡,牛肉出厂价格或横盘持稳。
双节备货节奏
巴西对华配额耗尽时点及配额外关税执行情况
进口分割品到港成本与现货价格联动变化

数据来源:钢联数据
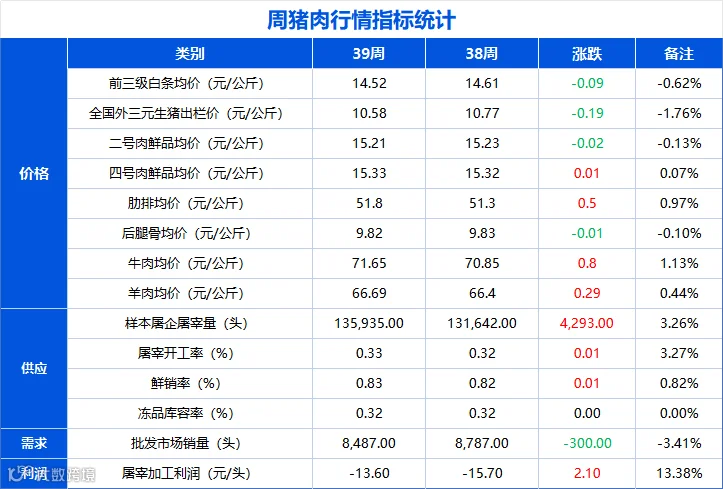
本周全国白条均价14.52元/公斤,较上周价格下跌0.09元/公斤,环比跌幅0.62%;同比下跌2.03元/公斤,同比跌幅12.27%。周内,白条价格震荡走跌,周均价格较上周重心下移。
数据来源:钢联数据
本周全国白条均价14.52元/公斤,较上周价格下跌0.09元/公斤,环比跌幅0.62%;同比下跌2.03元/公斤,同比跌幅12.27%。周内,白条价格震荡走跌,周均价格较上周重心下移。主要原因在生猪出栏供给充足,而终端消费提振不及预期,零售端、餐饮刚需平稳,节前备货节奏偏慢,白条走货一般,库存压力有所显现,供需宽松带动白条价格震荡偏弱。
本周屠宰企业开工率为32.85%,较上周增加1.04个百分点,同比增加0.03个百分点,企业开工率于31.98-34.05%区间波动。周内开工震荡抬升,周均开工率环比小幅上涨;气温回落叠加双节备货逐步启动,屠宰企业开工率有所提升;但终端鲜销走货力度一般,增量有限。预计下周节后气氛减弱,开工率或小幅回落。
本周重点批发市场白条到货量震荡波动,整体环比小幅下降。监测数据显示:苏州南环桥周均到货量约2550头,环比减少191头,同比减少185头;上海西郊国际周均到货量约5937头,环比减少109头,同比减少113头。本周迎来中秋节日备货节点,虽对市场形成一定利好,但实际备货力度不及预期,白条终端走货偏平淡,带动到货量震荡调整,周度总量环比小幅下滑。展望下周,国庆节前虽存在备货需求,但拉动力度有限,预计重点批发市场白条到货量或将稳中偏弱运行。
数据来源:钢联数据
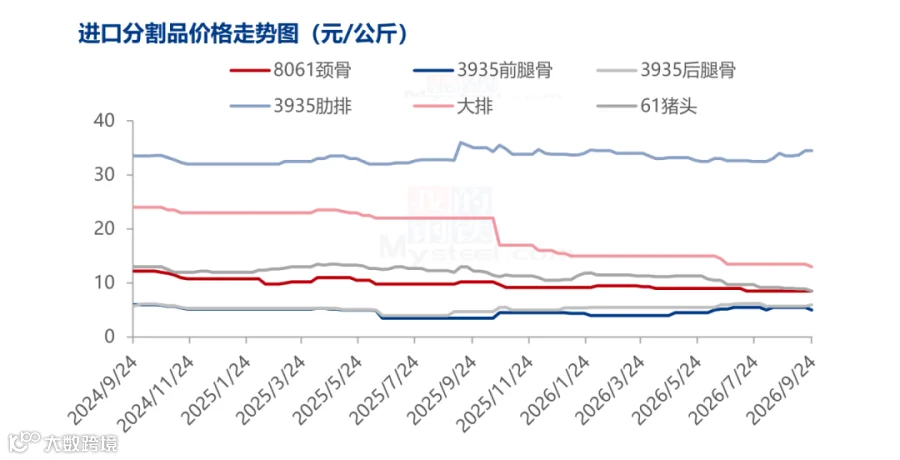
本周进口猪肉产品价格整体呈稳中小幅震荡走势,品类间走势分化。尽管中秋节日备货对市场形成一定支撑,但拉动力度有限,冻品大盘维持窄幅调整格局;部分品类价格承压回落,仅个别畅销品种小幅上行。展望下周,国庆前备货仍将释放部分需求,预计进口猪肉产品价格延续大稳小动运行态势。
从供应端看,当前生猪供应整体偏多,集团养殖企业出栏节奏偏慢,前期压栏猪源及二次育肥猪仍在陆续释放,宰后均重持续增加印证了大猪供应宽松,供应端压力不减。
从需求端看,中秋节日备货结束后,终端消费需求小幅下降,白条走货速度一般,屠宰企业开工率或出现下滑,需求端对行情的支撑力度减弱。
综合判断,预计下周猪肉价格或先降后微涨。整体周均价波动不大。
养殖场出栏进度
节后屠宰量变化
体重变化
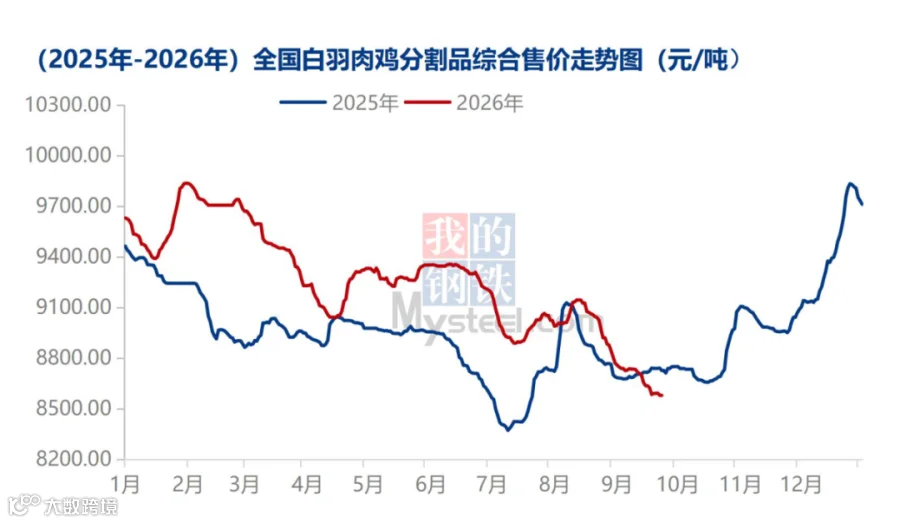
本周白羽肉鸡分割品价格继续下破新低,板冻大胸周度均价为7.85元/公斤,环比下跌0.51%,同比上涨11.35%;大规格琵琶腿周度均价为6.40元/公斤,环比跌幅1.69%,同比下跌26.10%。全国分割品综合售价周均价为8580.57元/吨,环比跌幅1.00%,同比跌幅1.77%。
周内分割品维持落价姿态,但跌幅有所放缓。周内依旧维持主流下跌趋势,山东高库存状态并未出现明显缓解,外租冷库使用率居高不下;部分屠企为保产销率加速抛货,提前预留中秋和国庆库位。跌幅放缓则因为周内批发市场刚需接货,二三批也踩在最后节点补货。下游渠道考虑运费上涨影响,多中秋和国庆一并备货,走货对价格存在较强支撑。
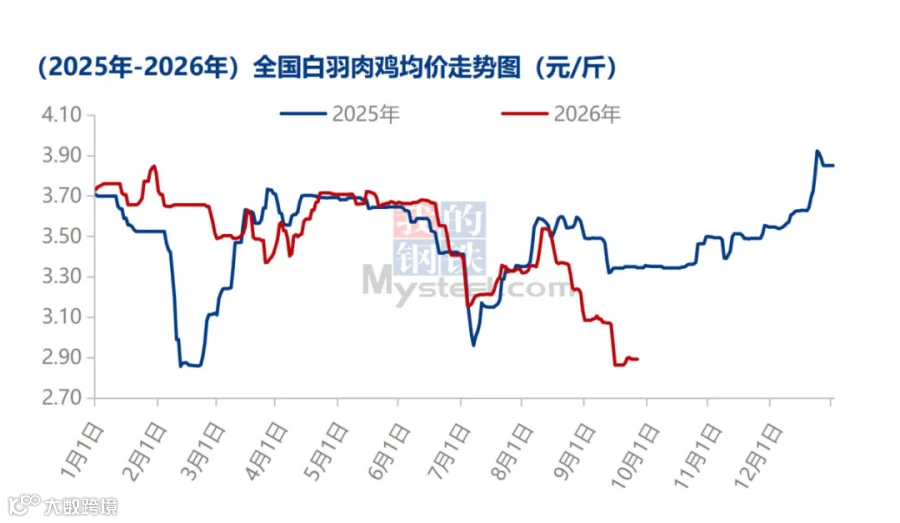
本周白羽肉鸡价格继续下探,周内全国棚前均价2.89元/斤,环比下跌1.70%,同比下跌13.73%。毛鸡价格处于底部周期,但缺乏反弹上行的动力,周内企业宰杀积极性明显回暖,山东大厂尽量维持满宰运行,部分中小企业因为高库存问题存在控量情绪,东北则是宰杀积极性高涨,助力毛鸡需求较好,继续下探较为困难,但上涨亦是缺乏动力,毛鸡价格处于涨跌两难的境地。
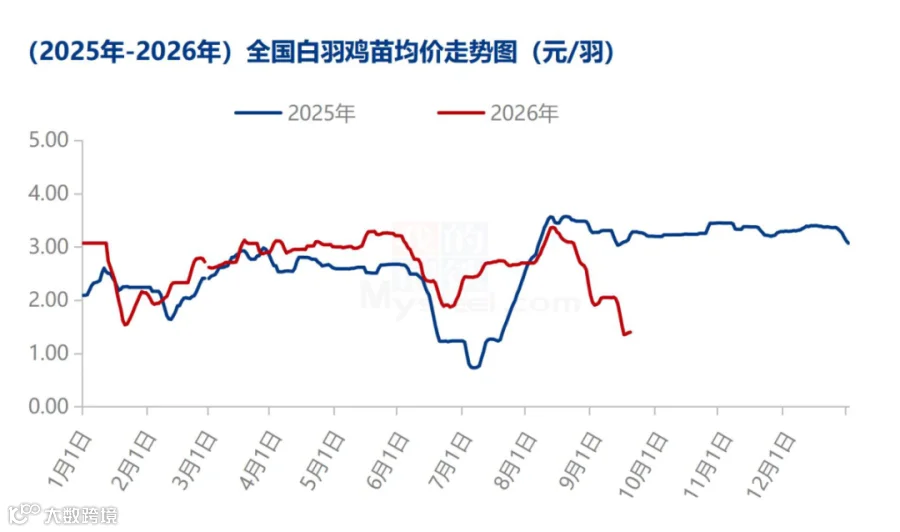
本周全国白羽鸡苗成交均价为1.40元/羽,较上周均价下滑0.22元/羽,环比跌幅13.58%,同比跌幅57.19%。周内鸡苗价格底部震荡为主,成交均价波动区间在1.40-1.41元/羽。鸡苗价格低位难调的原因:一方面,毛鸡价格低位运行,养殖端出栏毛鸡严重亏损,对鸡苗成本接受度不高;另一方面是多家企业本周排苗计划并不紧凑,种禽端担心养户退计划,多为稳定计划为主,苗价难以提涨。双向作用下,鸡苗价格底部持稳为主。
当前分割品价格已跌至全年低位,低价位本身对企业定价形成一定托底效应。备货结束后,即便产品价格继续下探,也难以有效刺激贸易商和终端客户开启新一轮补货,单纯的降价无法有效刺激补货。
屠宰企业库存压力延续上升趋势,产品跌势在毛鸡稳定的背景下将有所放缓;库存隐患并未消化,维持后延,供需矛盾在国庆期间将进一步加剧。
综合判断,下周鸡肉分割品行情大概率呈现弱势震荡、小幅下探趋势,跌幅有限主流成交均价或在8500.00-8550.00元/吨区间内。
鸡出栏节奏与鸡源供应变化
屠宰企业库存去化进度
节后批发市场补货需求与排苗计划
Mysteel解读:进口牛肉配额分化改写贸易版图
2026年1-8月,中国累计进口牛肉约195.3万吨,进口金额约119.3亿美元,综合均价约6,108美元/吨。自年初牛肉进口保障措施落地以来,国别配额使用节奏出现显著分化,进口版图正被重新勾勒。按现有节奏推演,全年进口量预计在244万吨左右,较上年有所收缩。
一、巴西独占半壁,配额即将用罄
从国别结构看,巴西依然是最大供应国。1-8月中国自巴西进口牛肉约114.5万吨,占同期进口总量的58.6%,进口金额约70亿美元,到岸均价约6,116美元/吨。巴西全年对华牛肉关税配额为110.6万吨,8月11日进口量触及配额的90%,触发相关公告。目前巴西配额虽尚未正式用罄,但余量已极为有限,推测将在10月上旬耗尽。届时再有新申报的巴西牛肉到港,大概率须按配额外加征55%关税执行,进口成本将面临实质性抬升。
二、澳美配额告罄,高端市场率先承压
澳大利亚1-8月对华出口约22.3万吨,到岸均价8,464美元/吨,定位高端谷饲及冰鲜产品。澳配额今年6月用罄后,超配额加征55%关税,部分谷饲部位到岸成本每公斤拉升18-20元,西餐、日料等消费场景首当其冲。美国同期对华出口仅1,304吨,16.4万吨的配额使用率极低,主因是美国本土牛群存栏偏紧,加之相当一部分屠宰厂的对华出口资质尚未恢复,实际输华量持续低迷。
三、阿根廷、乌拉圭成"低价洼地",配额空间备受关注
在巴西、澳大利亚配额相继触顶的同时,阿根廷和乌拉圭配额使用进度明显滞后,成为贸易商竞相追逐的增量货源地。
阿根廷1-8月对华出口约30.4万吨,均价4,734美元/吨,全年配额51.1万吨,截至8月底仅完成约六成,仍有约20万吨的优惠税率空间。
乌拉圭1-8月对华出口约10.2万吨,全年配额32.4万吨,使用率仅约31%,剩余额超22万吨,是主要供应国中配额余量最充裕的,仍有一定承接空间。新西兰1-8月对华出口约8.4万吨,全年配额20.6万吨,仍有约12万吨可用。
四、均价上移,低价进口牛肉时代正在远去
综合来看,1-8月中国牛肉进口综合均价约6,108美元/吨,较上年同期有所上移。随着巴西配额行将用罄、澳大利亚配额早已耗尽的局面形成,配额外关税加征已从预期走向现实,进口牛肉到岸成本中枢持续上移已成定局。阿根廷、乌拉圭等尚有余量的供应国亦在顺势提价,四季度通常是国内牛肉消费旺季,叠加配额余量进一步收窄,进口牛肉价格易涨难跌。
保障措施本意是为国内肉牛产业赢得休养生息的窗口。从当前格局看,低价牛肉充斥市场的阶段正在落幕,进口成本中枢上移、供应国格局重塑,将成为未来一段时期的主基调。
来源:我的钢铁网
点评:巴西配额10月将尽,进口成本中枢上移,国产替代空间扩大。
俄对华猪肉出口额创数年新高
俄8月对华猪肉出口额创数年新高!进口渠道扩容,四季度腌腊行情再添变量
海关最新数据显示,俄罗斯8月对华猪肉出口额达到1330万美元,环比上涨12%,创下数年来新高。时隔十余年,俄罗斯猪肉重返中国市场的进程持续提速,目前已超越英国,成为我国第三大猪肉进口来源国,仅次于西班牙、巴西。这一进口端新变化,叠加四季度腌腊备货周期,值得养殖、屠宰、贸易端重点关注。
01 俄罗斯猪肉对华出口持续放量,背后是什么原因?
早在2008年我国对俄猪肉实施进口限制,直至2024年正式恢复准入,俄猪肉重新打开中国市场大门。短短两年时间,对华出口规模持续攀升,核心原因主要有三点:
1. 价格优势突出:俄产冻猪肉、猪副产品性价比优势明显,深受国内食品加工厂、腌腊加工企业青睐,尤其是猪蹄、猪骨等副产品需求旺盛,有效补充国内加工原料缺口。
2. 海外产能持续释放:俄罗斯生猪产业规模化程度不断提升,生猪屠宰加工、出口能力稳步增强,多家俄屠宰企业取得我国海关输华注册资质,可稳定向国内供应冷冻猪肉及各类猪副产品。
行业重点厘清:俄罗斯对华进口猪肉以冻品分割肉、猪副产品为主,主要供给食品加工端,与国内鲜活生猪鲜肉市场分属不同细分赛道,并不会直接冲击国内鲜肉现货行情。
02 进口增量来袭,对四季度猪市有多大影响?
结合当前盘面来看,四季度腌腊刚需将带来传统季节性利好,但此次俄猪肉进口持续放量,为旺季猪价走势新增重要压制变量,整体呈现"有利好、难大涨"格局。
短期维度下,目前俄罗斯猪肉进口整体体量尚未撼动国内生猪供需大格局,仅属于市场补充性供给,不会直接导致猪价大幅下跌、行情走弱。
中长期维度来看,随着更多俄系屠宰企业获批输华资质,后续冻猪肉、猪副产品到港量有望持续增加,国内冻品库存压力将稳步抬升。腌腊加工企业原料采购选择增多、议价能力提升,将直接压制四季度猪价上行天花板,与此前"腌腊利好,但大涨空间有限"的市场判断高度契合。
对养殖端:国内猪价核心走势仍由能繁母猪存栏、生猪出栏节奏主导。进口冻肉仅限制价格上涨高度,无法改变季节性震荡趋势。四季度可把握阶段性波段行情,切忌盲目赌单边大涨,逢高稳出栏、锁定利润仍是最优策略。
对屠宰与加工端:俄系猪副产品充足入市,丰富了腌腊加工原料渠道,有效降低原料采购成本。可结合国内现货行情与进口冻品价差,灵活调整采购、备货节奏。
03 后市行情总结
俄罗斯对华猪肉出口创下数年新高,标志着我国猪肉进口渠道进一步多元化,进口供给结构持续优化。持续增加的海外冻肉增量,将成为市场长期隐性供给,持续对冲四季度腌腊消费红利。
整体而言,四季度猪价将依托季节性消费支撑维持震荡偏强走势,但受进口冻品增量、国内充裕出栏量双重压制,上涨空间有限,大概率延续区间震荡、温和抬升行情,难出现单边暴涨行情。
行业从业者需持续跟踪冻品到港节奏、国内生猪出栏量及终端消费变化,理性规划出栏、采购与备货计划,规避行情波动风险。
来源:市场资讯
点评:俄猪肉对华放量成第三大进口来源国,或压制四季度猪价上行空间。
8月鸡肉出口再创新高,中东非洲市场表现亮眼
2026年8月,我国鸡肉贸易呈"低进高出"格局,折射行业国际竞争力提升。进口量环比微降,巴西占比超七成;出口量同比激增近五成,阿联酋、伊拉克等中东市场需求旺盛,新兴市场拓展成效显著。
据海关总署统计数据显示,2026年8月我国鸡肉进口量为6.60万吨,环比7月的6.70万吨下降1.49%,但同比增长65.41%(2025年8月进口量为3.99万吨)。整体来看,进口规模虽较去年同期有明显回升,但自6月高点(7.38万吨)以来已连续两个月回落,国内鸡肉市场自给能力持续稳固。
8月我国鸡肉进口来源国共计7个,整体呈现"巴西一家独大、多数国家进口量回落"的格局。巴西依旧是我国鸡肉第一大进口来源国,8月进口量达4.64万吨,占总进口量的70.35%,环比增长8.07%,主导地位稳固。美国进口0.84万吨,占比12.78%,环比下降10.35%,进口量有所回落。泰国进口0.40万吨,占比6.10%,环比增长17.76%,较上月有所回升,但同比仍有较大降幅。芬兰进口0.04万吨,环比大幅增长83.29%,延续增长势头;白俄罗斯进口0.01万吨,法国进口0.01万吨,维持低位水平。
从进口品类结构来看,冻鸡爪、冻鸡翼(不包括翼尖)仍为进口量最大的两个品类,两者合计占比超过七成。参考近期品类结构,冻鸡爪进口量约2.2万吨,冻鸡翼约2.5万吨,其他制作或保藏的鸡肉及食用杂碎约0.8万吨,其他冻鸡杂碎约0.5万吨,带骨的冻鸡块约0.5万吨左右。其中,冻鸡爪与冻鸡翼进口量差距较小,两大品类持续领跑;小众品类如冷、冻的鸡肫、整只冻鸡等进口规模偏低。
出口方面,2026年8月我国鸡肉出口量为14.45万吨,环比7月的14.35万吨微增0.70%,同比2025年8月的9.66万吨大幅增长49.59%。出口量持续维持高位,凸显国内鸡肉产能释放与海外市场拓展的积极成效。
日本:出口2.33万吨,占比16.16%,环比微降0.48%,同比大增44.29%,稳居第一大出口市场,高端禽肉需求持续旺盛。中国香港:出口1.66万吨,占比11.48%,环比增长1.14%,同比微增5.85%,需求保持稳定。阿联酋:出口0.97万吨,占比6.69%,环比大增37.49%,同比更是增长321.43%,为出口增速最快的市场之一,中东市场需求旺盛。柬埔寨:出口0.77万吨,占比5.34%,环比增长16.75%,继续保持增长态势。整体来看,出口市场呈现多元化趋势,日本和香港两大传统市场份额稳固,中东和非洲市场增速显著,出口结构持续优化。
从出口品类来看,其他冻鸡块仍为最大出口品类,占比接近50%,出口量约7万吨,是出口的核心支撑品类。其他制作或保藏的鸡胸肉出口约2.1万吨,占比约14.9%;带骨的冻鸡块出口约1.7万吨,占比约12%;其他制作或保藏的鸡腿肉出口约1.3万吨,占比约9%。深加工鸡肉产品(鸡胸肉、鸡腿肉等)合计占比超过25%,出口产品附加值持续提升,国内屠企大批量生产出口订单的格局延续。
总体来看,2026年8月我国鸡肉进出口市场分化态势延续。进口端,8月进口6.60万吨,环比下降1.49%,连续两个月走低,但同比去年同期增长65.41%,显示国内市场对进口鸡肉仍有一定刚性需求,巴西作为核心供应国的地位短期内难以撼动。出口端,8月出口14.45万吨,同比大幅增长49.59%,出口量持续处于历史高位区间,中东和非洲市场正成为新的增长极。展望后续,进口量或在当前水平附近窄幅波动,关注巴西出口报价变化;出口端在产能释放和市场拓展的双重驱动下,有望继续保持增长态势。
来源:我的钢铁网
点评:鸡肉出口创单月新高,中东非洲市场成新增长极,行业竞争力提升。
