|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
截至9月29日,环渤海主要港口库存2465.1万吨,较前一日环比减少7万吨,港口延续小幅去库态势,库存整体仍处于相对高位区间。
主产地煤价呈现明显分化格局。部分库存偏高煤矿为加快出货,下调煤价5‑10元/吨以消化场内库存;优质低硫高卡煤资源紧缺,价格保持坚挺。在稳产稳供相关政策引导下,市场情绪趋于理性,贸易商观望情绪加重,煤矿端价格整体承压。
港口交易氛围持续冷清。上游矿方及贸易商报价变动有限,下游电厂、工业用户多保持观望心态,对当前煤价接受度偏低,市场实际成交偏少。临近国庆假期,市场假期氛围浓厚,交投活跃度进一步走低。市节后大秦线检修即将启动,会对港口煤炭调入形成约束,港口出货压力有限;叠加冬季冬储需求预期仍在,上游持货方心态偏稳健,市场低价货源较为稀缺。
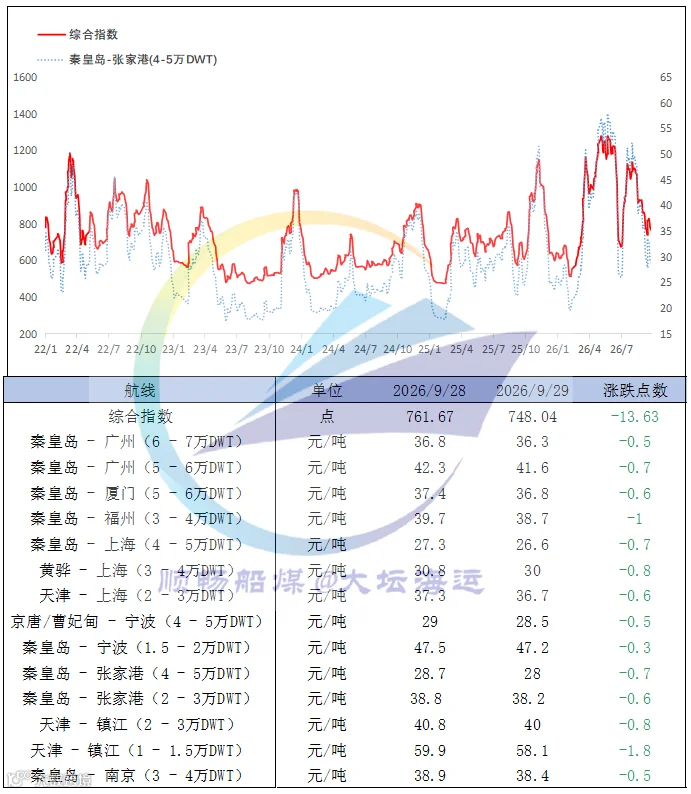
沿海煤炭运价方面,中国沿海煤炭运价综合指数回落13.63点,报748.04点;各航线运价普遍下行,跌幅区间0.3‑1.8元/吨。沿海航运市场商谈氛围清淡,新增运输货盘偏少,运力相对充裕,运价承压小幅走弱。