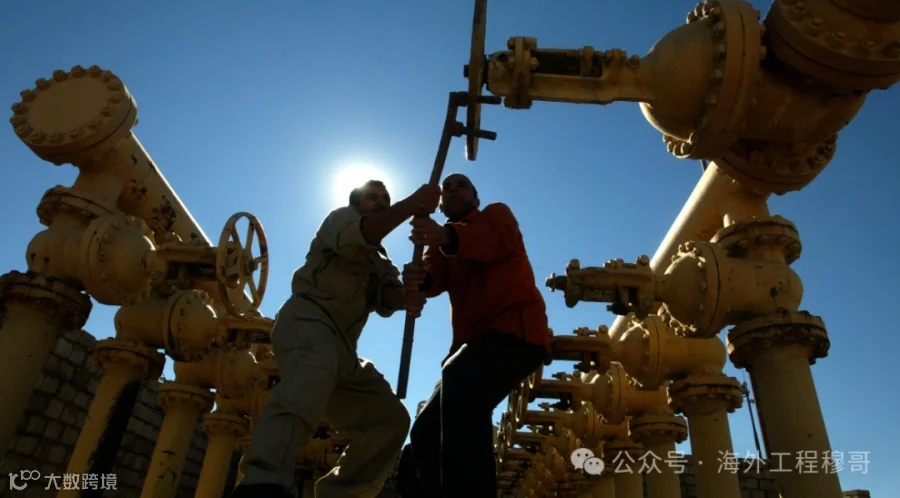
科威特石油公司(KOC)把 Al-Rawdatain 油田油气水分离项目的合同给了印度 Megha 工程(MEIL),合同额 1.17 亿科威特第纳尔,约合 3.8 亿美元。
单看新闻通稿,这像一次普通的授标。但把七家投标方的报价摆到一张表上,你会发现这是一份值得每家做中东上游生意的企业认真读三遍的榜单:
惠博普报了 1.69 亿,杰瑞油气报了 1.91 亿,比 MEIL 分别高出 45% 和 63%。这不是惜败,是报价逻辑的差距。
一、合同本身:三分钟看完
项目的技术参数,各家媒体写得很全,这里只留理解后文必需的部分:
-
KOC 授标,科威特石油公司集团(KPC)最高采购委员会上月批准;
-
25号集输中心(GC-25)新建三相低压湿式分离设施,两套装置各 15 万桶液体/日,配 5,300 万标准立方英尺/日的低压气体分液罐;
-
30号集输中心(GC-30)新建 50 万桶水/日的核桃壳过滤系统和高压回注设施;
-
配套建设 GC-25、GC-15、GC-30 之间的输送管线;
-
MEIL 承担设计、采购、施工、试车、性能测试全流程,外加运营维护期间的维修和保险责任。
二、七家报价摆在一起,信息量就出来了

三个观察:
第一,MEIL 比第二名还低 10%。 第二低的科威特本土公司 MECC 报 1.30 亿,比 MEIL 高 1,300 万科威特第纳尔。在科威特,10% 的价差不叫略低,叫断层。
第二,本土公司全在 1.3 亿到 1.7 亿之间扎堆。 四家科威特企业(MECC、Spetco、Al-Kharafi、Alghanim)的报价区间,就是"本地成本认知"的锚点。MEIL 在锚点之下,中企在锚点之上。
第三,杰瑞的 1.91 亿是全场最高。 比中标的 MEIL 高出六成多,已经不是策略问题,是成本结构问题。
为什么印度人总能报出最低价
这不是 MEIL 第一次这么干。去年 10 月,KOC 西部油田天然气脱硫及硫磺回收项目(BOO 模式,合同额 6,920 万科威特第纳尔,约 2.26 亿美元),MEIL 同样以最低价中标。一年之内,两单合计近 2 亿美元合同额,全部踩着报价榜最底部进场。MEIL 是海德拉巴公司,起家于印度的大型水利灌溉工程,是 Kaleshwaram 调水工程的主要承建方之一。这类公司的特点是人力成本结构低、自有设备能力强,敢把报价压到海湾本土承包商的成本线之下。过去这种"低价进场、扛全生命周期责任、靠执行赚回来"的打法主要出现在建筑承包领域,现在它正在向油气设施蔓延。对习惯了"技术溢价"的承包商来说,这是个不舒服但真实存在的趋势。
中企输在报价,但项目内容其实很对口
有个细节,通稿里没人提。GC-30 这套系统的核心,是含油污水处理和回注:核桃壳过滤器、微气泡浮选、诱导气浮(IGF)。这些恰恰是中国油气装备企业最熟的水处理技术路线。惠博普的老本行就包括油气田产出水处理,杰瑞在油田装备上的能力也用得上。
换句话说,中企不是能力不够,是在"按总价竞标"这个游戏里,成本结构拼不过。而科威特的采购文化短期内不会变,KPC 最高采购委员会的流程就摆在那里。
那路子在哪?三个方向供参考:
- 别单独硬扛总价标。
找科威特本土公司组联合体,商务部分用本地成本价压下来,中方出技术和关键设备;
- 盯分包。
MEIL 拿下主包后,水处理撬块、分离器、注水泵这些设备包还是要采购的,中企的性价比优势在这一层依然明显;
- 提前介入技术交流。
KOC 的 GC 系列老设施普遍面临同样的老化问题,同类改造标还会陆续出。投标现场再压价,不如标前先把技术方案种进业主脑子里。
写在最后
科威特的油田在老化,含水率上升,"处理水"正在变成比"采油"更确定的市场。这次 50 万桶/日的回注系统,只是一个开始。
对中国企业来说,丢掉一单 3.8 亿美元的合同不可怕,可怕的是带着同一套报价逻辑去投下一个标。
数据来源:KOC 公告、TradeArabia、Gulf Construction,2026年9月。
-
公众平台【国际工程与海外项目】为中国企业“走出去”保驾护航