

很多电商老板更关注店铺流量、转化率和售后体验,却容易把财税合规放在 “有空再整理” 的位置。
但随着平台经营数据、支付流水、物流信息和税务管理协同不断加强,电商企业的经营情况越来越透明。过去那种 “收入先不入账、成本凭经验估算、资金随意进出” 的处理方式,风险正在明显增加。
财税合规并不是大企业的专属课题。从企业设立的第一天开始,电商企业就会面对主体登记、账户开设、收入确认、成本扣除、票据管理、资金收付、税务申报等一系列问题。这些事项环环相扣,任何一个环节混乱,都可能影响后续经营。
今天我们把电商企业从设立到运营的全流程合规事项拆解开,帮助老板们建立一张清晰的 “财税全景地图”。

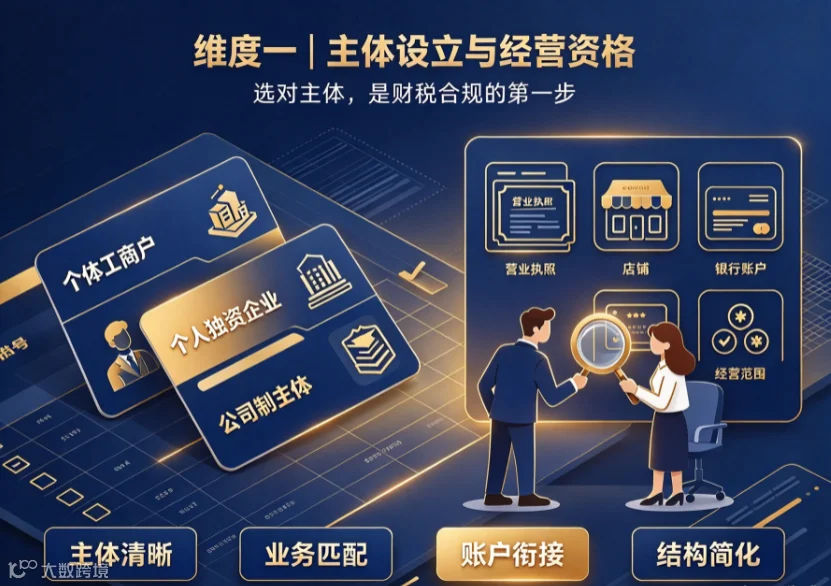
电商企业在正式经营前,首先要面对主体类型的选择。不同的主体形式,在责任承担、税务处理、发票开具、店铺入驻和后续扩张方面,都可能存在差异。
企业需要结合自身经营规模、品类特点、资金投入、风险承受能力和长期规划进行判断。比如,是采用个人独资企业、个体工商户还是公司制主体,不能只听别人说哪种 “交税少”,而要综合看业务需要和合规要求。
设立阶段还要注意以下几点:
1.主体信息要与实际经营情况一致;
2.店铺经营主体与收款主体尽量保持清晰对应;
3.注册资本、经营范围和实际业务要匹配;
4.银行账户、税务登记和后续经营流程要衔接;
5.不要为了短期目的搭建不必要的复杂结构。
很多电商企业后期出现风险,并不是经营能力问题,而是设立阶段的主体、账户和经营范围就没有规划清楚。前期一步走错,后面往往要用更高成本纠正。

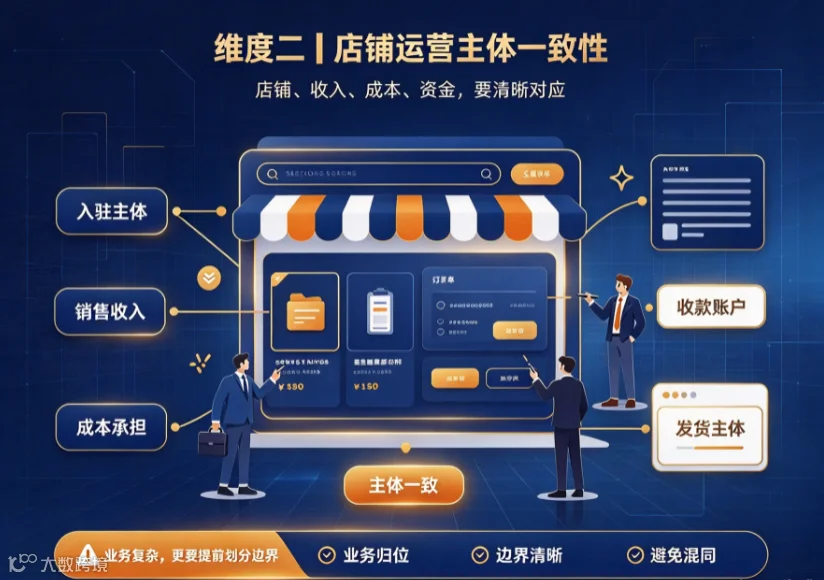
电商企业进入店铺运营后,第二个关键问题是:店铺到底由谁经营?收入属于谁?成本由谁承担?
很多企业会出现 “店铺主体、收款主体、发货主体、做账主体不一致” 的情况。比如,店铺用个人名义注册,实际由公司经营;货款进入个人账户,成本却由公司承担;业务真实,但合同、物流、资金流之间对应关系混乱。
这种安排在初期可能看起来 “方便”,但一旦进入风险核查,企业很难解释清楚业务归属。
店铺运营阶段,企业至少要理清以下关系:
1.店铺入驻主体与实际经营主体是否一致;
2.商品采购、库存管理、销售发货由谁负责;
3.平台收入、退款、扣费、佣金如何核算;
4.促销、达人合作、推广费用由谁承担;
5.不同店铺、不同主体之间是否存在混同。
更稳妥的做法,是让店铺主体、收入确认主体、成本承担主体和资金收款主体尽量保持一致。业务越复杂,越要提前做好边界划分。

电商企业的收入形式比较复杂,不仅有商品销售收入,还可能包括平台补贴、推广返现、佣金返还、退款、扣费、运费收入等。如果只按实际到账现金记账,很容易造成收入确认不完整。
合规的做法,是按照企业会计准则和税务相关要求,结合交易实质确认收入。简单来说,企业需要明确:
1.销售收入是否完整入账;
2.退款、折扣、扣费是否准确处理;
3.平台补贴和返现是否按业务性质核算;
4.不同渠道收入是否分别记录;
5.收入确认时间与业务发生时间是否匹配。
尤其在电商环境中,平台数据、订单数据和支付数据都有较强留痕。如果企业账面收入与平台数据差异过大,又无法合理解释,就容易引起风险关注。
因此,收入管理不能只看银行到账,而要以订单、发货、回款、退款和业务数据为基础,形成完整的收入核算闭环。
成本费用管理,是电商财税中最容易出问题的环节。
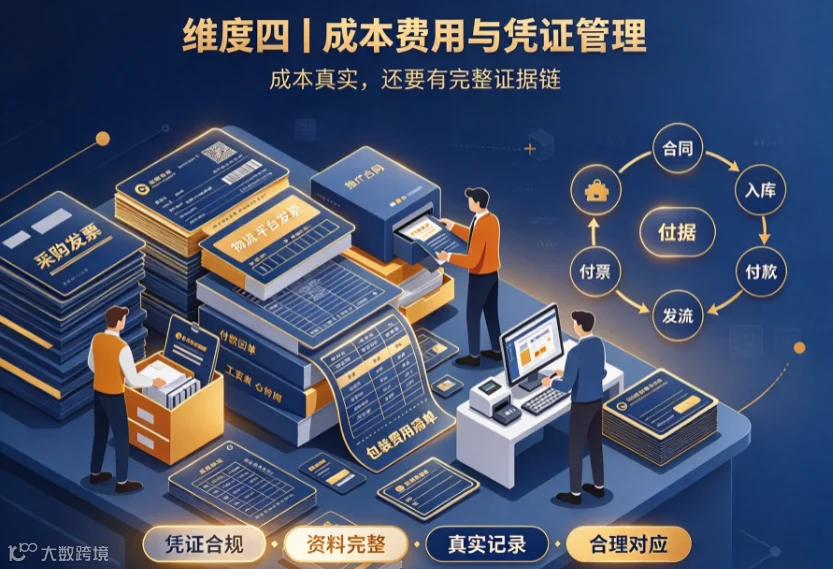
不少电商企业确实有真实进货,但供应商可能比较零散,发票取得困难。还有一些企业,物流、仓储、推广、平台佣金、达人费用等支出没有及时索取凭证,导致账面成本不完整。
这里要强调:成本真实发生,并不等于一定可以顺利核算。 企业还需要有合规凭证和完整证据链支撑。
电商企业常见成本费用包括:
●采购货款;
●物流费、仓储费;
●平台佣金、技术服务费;
●推广费、广告费;
●达人合作费;
●包装材料费;
●人工成本;
●其他经营相关费用。
对于这些支出,企业要尽量做到:
●索取合规发票或相关凭证;
●保留合同、订单、付款记录和物流单据;
●成本费用与收入之间有合理对应关系;
●资金支付与业务主体一致;
●不虚构成本,不使用与经营无关的发票入账。
成本管理的核心,不是 “多做成本”,而是 “把真实成本完整、合规地记录下来”。


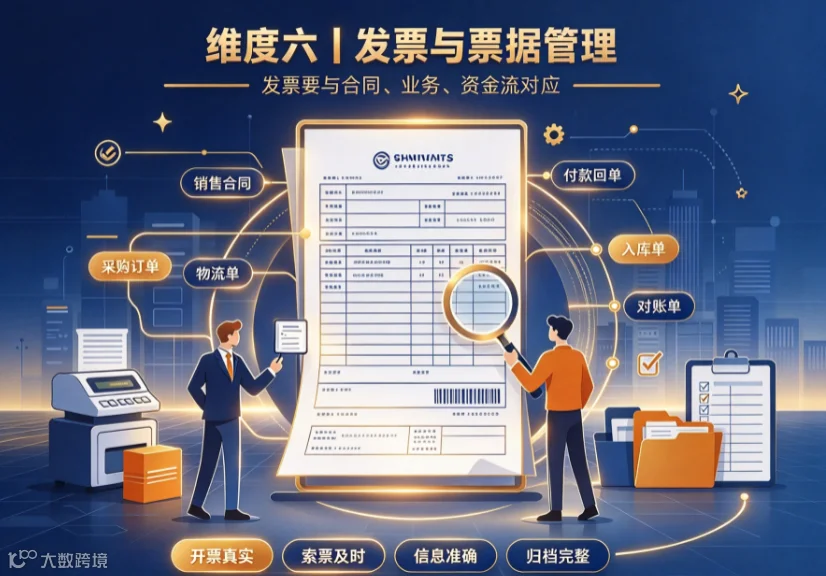
发票在财税管理中不是简单的 “收票、开票”,而是企业业务真实性的重要证据。
对电商企业来说,销售端要按规定开具发票,采购端要主动索取发票。但在实际经营中,很多企业对发票管理不够重视:
●进货不主动要发票;
●发票内容与实际业务不符;
●用其他发票代替真实成本发票;
●开票收入与申报收入不一致;
●销售发票没有对应合同、物流和资金流;
●票据丢失后没有补救措施。
发票管理的重点,是确保发票与合同、业务、物流、资金流相互对应。
企业可以从以下几点做起:
●销售发票与订单、发货、回款一致;
●采购发票与入库、付款、合同一致;
●发票项目、金额、主体信息准确;
●建立发票登记和归档流程;
●定期盘点发票缺口,及时补取凭证。
●票据管理做好了,企业的财税风险会明显降低。
很多电商老板对财税合规有一个误解:只要找到一种方法,就能一劳永逸解决问题。
实际上,电商经营环境一直在变化。平台规则、税务管理、供应商结构、销售规模、用工模式、资金结算方式都会影响企业财税处理。因此,合规不能只靠临时补救,而要建立长期管理体系。
企业可以从以下几个方向入手:
1. 建立财务流程
把订单、入库、出库、收款、付款、开票、索票、申报等环节串联起来,形成固定流程。
2. 保留完整资料
合同、发票、物流单、银行回单、进销存记录、平台报表、纳税申报表,都要分类保存。
3. 定期风险自查
每季度或每半年检查一次收入、成本、发票、资金和申报数据是否存在异常。
4. 提升合规意识
老板要先建立底线思维,不要轻信 “内部渠道”“核定万能”“只交一点税” 等说法。
5. 借助专业支持
复杂事项及时咨询专业人士,避免小问题拖成大风险。


如果您在阅读完本文后,对电商税务合规还有一丝疑虑,或者想获取更详细的申报材料清单与准备攻略,请立刻行动起来——👉添加微信dczx15!
我们的资深顾问将第一时间为您答疑解惑,助力您的企业在2026年的赛道上乘风破浪,顺利摘下属于自己的金字招牌!
佰利佳企服
让企业合规更简单,助力企业稳健成长!
如果你需要进一步了解
或者需要代办相关业务
欢迎与我们联系

▲
长按扫码
添加佰利佳顾问
获取免费咨询
【电商税务合规】