

本文作者扑克财经内容团队为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。


2026年9月,铜市场呈现出两组显著的背离现象:一是美联储重启加息带动美元与美债收益率同步走高,沪铜主力合约突破11万元/吨,COMEX铜亦触及686.65美分/磅的高位;二是COMEX显性库存逼近70万吨的历史高位,但高库存并未对全球价格形成直接压制——市场的实际定价机制,更多取决于美国以外市场的供需紧平衡状态。
从宏观利率模型来看,利率上升往往对大宗商品价格施加压力;但从实际盘面观察,铜价展现出相对独立的运行逻辑。理解这种价格与宏观指标的背离,需要将分析视角从宏观层面切入至具体的微观基本面,关键在于三个维度:库存的地理分布、精矿供应的充裕程度、以及冶炼环节的产能承受力。
01
加息高位与逆价差
9月上旬,铜市场展现出较强的价格韧性: 9月8日沪铜主力收于110,620元/吨;9月10日LME铜触及14,875美元/吨创历史新高,COMEX铜同步攀升至6.8885美元/磅高位。此后,受加息预期升温及部分获利平仓影响,市场出现阶段性回调;但随后逢低买盘入场,价格重拾支撑——9月18日LME三个月期铜收于14,562美元/吨,9月22日COMEX铜再度攀升至6.9285美元/磅的新高。
图1:COMEX铜主力合约走势图

相比绝对价格的波动,COMEX市场的内部结构更具分析价值。9月上半月,COMEX铜库存继续向70万吨关口逼近,连续多周保持净流入,创下有统计以来的最高水平。与之同时,COMEX较LME的价差溢价保持在较高水平(例如8月月均溢价达419.57美元/吨,为近一年来的高位)。这一现象表明,虽然美国本土市场的显性库存有所攀升,但高库存并未对价格形成压制,市场定价机制展现出一定的独立性。
此外,月间价差(Term Structure)的变化同样反映了基本面的微观特征:9月中旬,尽管交易所库存小幅回升,现货较三个月合约仍由贴水转为升水14美元,市场结构重新回到逆价差(Backwardation)形态。这表明现货市场的供需偏紧状态依然存在。
当微观基本面的紧平衡特征对价格形成支撑时,宏观维度的加息与强美元主要构成了涨幅的上限约束,而非趋势的决定性力量。在供需结构偏紧的品种中,金融层面的宏观回调压制,往往容易吸引市场择机建立多头仓位。
02
铜没有消失,只是发生了库存转移
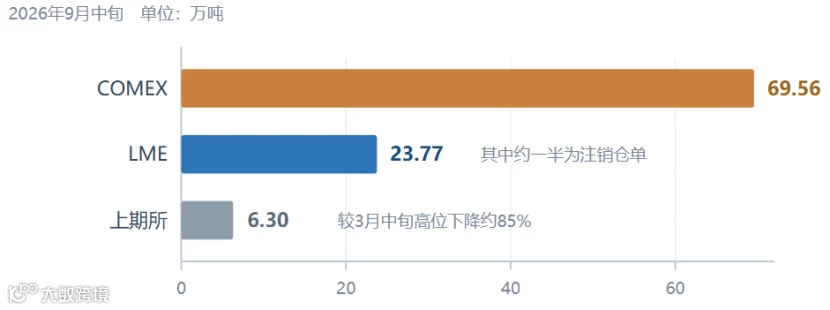
截至9月中旬,全球三大交易所的精炼铜库存呈现出极度不均的分布特征: COMEX铜库存攀升至69.56万吨的历史峰值;LME库存为23.77万吨,其中约一半是注销仓单;上期所(SHFE) 库存约6.3万吨,较3月中旬高位下降约85%。三大交易所合计约99.6万吨的库存中,近七成滞留在美国;LME与上期所的库存总和,尚不足COMEX一家的一半。
图2:全球交易所铜库存分布
这一流动性格局的改写,源于政策预期驱动的跨市套利。随着美国拟调整铜产品关税政策,市场提前进行供应链再平衡。在COMEX持续对LME保持高溢价的经济驱动下,跨国套利资金加速将精炼铜推向美国市场:7月美国精炼铜单月进口量创下22万吨的历史新高,其中自刚果(金)进口5.33万吨(占比23.9%),而2024年全年该国对美出口尚不足3.2万吨。此外,部分非COMEX交割品牌的精炼铜,也在被美国本土铜杆及铜管加工厂加速吸收。
这塑造了当前铜市的核心矛盾:虽然全球精炼铜在总量统计上仍维持微幅过剩,但COMEX的高位累库对应的是非美地区可交割现货的持续收紧。关税细则虽然尚未完全落地,但市场套利行为已提前完成了全球库存的再分配。
03
真正的瓶颈在精矿
从生产端来看,供给侧的实质性收紧集中在铜精矿环节。上半年全球矿山铜产量同比下降约1.1%,其中硫化铜精矿下降约2.6%,湿法(SX-EW)产量反而增长约4.3%——这表明供给瓶颈高度集中于硫化矿领域。
多个主产区的扰动加剧了这一趋势:
● 智利: 上半年产铜248.1万吨、同比下降6.6%,官方已将全年预期下调至527万吨;
● 印尼:Grasberg受涌泥事故影响,下半年产能预计仅恢复至65%左右,全面达产推迟到2027年底;
● 刚果(金):卡莫阿-卡库拉(Kamoa-Kakula) 矿山因地质扰动导致淹井,全年阳极铜产量指引下调至29万至33万吨。
受此影响,市场对全球矿山铜增量已从年初预期下修至5万至22万吨,增速0.2%至1.0%,增量几乎全部来自湿法氧化矿,硫化精矿接近零增长;而同期精炼铜产量反而增长约2.4%。
与此同时,辅助原料的成本传导构成了另一条约束线。由于地缘因素扰动全球硫磺流通,叠加国内硫酸出口管控,硫酸价格年中一度突破2,100元/吨。作为湿法炼铜的核心化学原料,硫酸价格走高直接抬升了高酸耗矿山的生产成本,削弱了湿法铜的供给弹性。
在此背景下,全球新增供应的开发模式也在发生转变:赞比亚KCM投入4.98亿美元,通过处理历史废料与低品位存量物料回收铜资源;加拿大Marathon项目在筹集约13亿加元融资后,预计投产后的年均铜产量仅约4,200万磅。资源获取方式呈现出明显的结构特征——资本提供方往往在融资阶段便捆绑了精矿承购权与后续冶炼产能,融资前置已逐步成为锁定未来矿产货源的常规商业模式。
04
加工费穿过零点
表:铜精矿加工费:两年内穿过零点
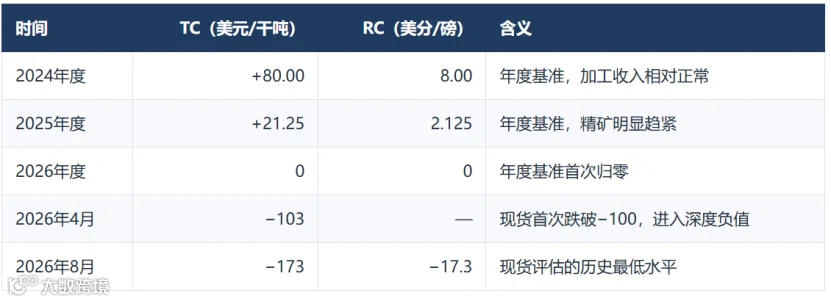
在评估冶炼端承压状况时,首先需要厘清概念逻辑:粗炼费(TC) 是以美元/干吨精矿为单位进行报价,而非按美元/吨金属铜计算。以金属品位25%的铜精矿为例,当TC报价达到−105美元/干吨时,折算至金属铜口径,相当于冶炼方需要向矿山端让渡约420美元/吨铜的价值。
但TC负值不等于即刻亏损。冶炼厂收入还包括超额回收率收益(Free Metal)以及金、银、硫酸等副产品。测算显示,硫酸单吨净利润每增加100元人民币,可抵消约10美元/吨铜的加工费损失。这解释了为何TC归零甚至转负时冶炼厂仍维持生产,并愿意为富硫原料支付溢价——盈利模式已从依赖“加工费”转向获取“副产品综合价值”。
竞争的核心也由此转变为“单吨精矿综合价值提取能力”。在相同TC下,具备高回收率、低能耗、可处理复杂精矿并拥有稳定硫酸销路的企业,生存能力远超老旧产能。
这也带来了新的波动隐患:传统加工费属于相对平稳的商业约定,而金、银、硫酸均为高波动商品。用高波动的副产品收益贴补加工费,本质上是将冶炼环节的稳定性交给了三个独立波动的市场。
05
精矿短缺不等于精铜短缺
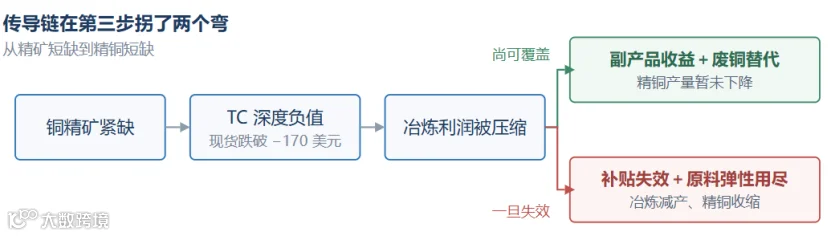
逻辑上,基本面传导链条通常遵循以下路径:精矿短缺→TC深负→冶炼利润受压→高成本产能减产→精铜产量下降→铜价获得支撑。
然而,2026年上半年的实际路径在中间环节出现了偏差:副产品收益弥补了加工费损失,废铜替代补充了部分原料缺口,冶炼厂因而维持高位开工,精炼铜产量不降反增。精矿端的紧缺,尚未直接转化为精炼铜的实际短缺。
因此,后续市场的核心观察点并非TC数值的继续下探,而在于上述缓冲机制的有效性边界:
图3:负加工费传导到铜价,中间还缺一个关键环节
06
两个被低估的变量
第一,废铜(再生铜)的替代弹性。2026年上半年废铜占中国精炼铜原料的25.2%,同比提高2.7个百分点;全年看,原生精铜增量仅约5.2万吨,再生铜约26.5万吨,供给的边际弹性大半交给了废料体系。铜的供应研究已不能只看矿山——回收量、精费价差、进口政策与拆解产能都成了现实变量,它缓冲紧张,也带来一层独立的波动源。
第二,定价机制的结构性演变。当年度长协基准(Benchmark)与现货TC存在较大差距时(例如现货TC下探至负值区间),长协的价格发现功能被削弱。市场正在加速转向以现货指数定价及指数扣减为主的结算方式,谈判焦点也从单纯的“TC数值”扩展至金银回收率(Payable)、杂质罚扣及硫酸收益共享等综合条款。过去的行业博弈围绕“TC具体数值”展开,现在的博弈则转向“单吨精矿创造的全部经济价值如何分配”。定价机制的碎片化与复杂化,本身也在放大市场价格的波动幅度。
07
需求:新旧动能切换的成色
从新兴领域看,2026年六大新兴领域(光伏、风电、汽车、充电桩、储能、算力)全球用铜预计870.9万吨,同比新增约51.1万吨。结构上呈现出两个特征:一是增量重心外移(中国市场新增3.9万吨,海外市场新增47.2万吨);二是板块内部显著分化:
图4:2026年六大新兴领域用铜增减

●算力板块:全球用铜量达193.5万吨,同比新增50.2万吨,单赛道增量占新兴领域新增总量的绝大部分;
● 储能与汽车:分别新增12.1万吨与14.8万吨,增速逐步进入平稳期;
● 光伏板块:全球用铜量为219.3万吨,同比减少24.2万吨(其中中国由122.5万吨降至80.8万吨),为新兴领域中唯一出现总量收缩的板块。这主要受此前高基数下的装机增速放缓、组件价格压力,以及直流线缆与汇流设备环节“以铝代铜”进程推进的共同影响。
传统需求侧整体依然承压:1至8月房屋竣工面积与新开工面积同比均呈现阶段性下行;家电零售终端受相关补贴政策调整影响,全渠道零售额有所回落;电力投资方面,电网工程完成投资额为3,340亿元(微增0.75%),表现相对平稳,而电源工程完成投资则同比有所下降。整体来看,需求端的传导路径取决于终端采购对高铜价的耐受力。当价格处于高位时,市场通常会自发形成三重基本面自我调节机制:一是高价刺激废铜回收与供给释放;二是抑制下游加工企业的补库意愿;三是加速在特定工业环节的材料替代(如铝代铜)。这些传导机制对高铜价形成了一定的弹性约束。
08
关税政策的三种演绎路径
关于美国232关税后续对全球供需格局的影响,市场运行大致呈现出三种假设路径:
第一种,关税政策按期严格执行(如2027年1月起对精炼铜征收15%关税):贸易流将进一步向美国本土集中,非美地区持续去库,现货升水与跨市价差偏强运行,市场维持结构性偏紧。
第二种,政策落地推迟或维持现状:政策预期反复扰动市场情绪,多空博弈加剧,价格高位宽幅震荡,市场波动性进一步放大。
第三种,政策明确搁置:跨市溢价快速回撤,COMEX库存流出,跨市套利逻辑瓦解,阶段性价格压力重新释放。
需要特别关注的是“预期兑现”带来的潜在风险。当前COMEX库存创纪录与跨市高溢价,说明市场对“严格执行关税”已有相当程度的预定价。目前美国累计集中了相当规模的显性及隐性库存(包括隐性库存约66万吨以及LME美国仓库约10万吨)。一旦关税豁免延续或跨市价差收窄,这部分库存的金融属性将减弱,可能转化为注册仓单或寻求重新出口,反向对非美现货市场形成供给冲击。关税政策能够改变库存的地理分布,但并不直接创造终端消费。
基本面关键跟踪指标:
1. 基本面关键跟踪指标: 现货TC/RC绝对水平与下行斜率——直观反映精矿供需偏紧程度;
2. 副产品(硫酸与金银)价格走势——决定冶炼厂综合收益补贴的持续时间;
3. 冶炼厂检修计划与实际开工率——评估原料压力向精炼铜产量的传导进度;
4. LME与COMEX库存剪刀差及跨市溢价——衡量关税套利交易的拥挤度;
5. 现货升贴水与月间结构(Term Structure)——校验现货紧缺度的真实性;
6. 精废价差与废铜进口量——测算替代原料的边际弹性边界。
09
结语
本轮铜价走势的核心驱动并非单纯来自“终端需求爆发”,而是“供给端刚性、库存地理错位与政策预期引导”三者共同作用的结果。
中长期供需逻辑虽具确定性,但短期微观变量极为密集。回顾过去一年,铜价在整体偏强的大格局下,经历了数次几千点至上万点的不等幅度回调。在相同的价格区间内,产业链上下游企业的切身感受截然不同:上游矿山迎来议价权的提升,冶炼环节经历利润来源的结构性重组,而下游加工端则面临采购成本上升与材料替代的双重压力。
回到最初的问题:铜价为何能在加息周期中走出独立走势?原因在于阶段性的定价权偏向于实物基本面的错配。
库存的地理分布决定现货的即期走势,矿山的供给弹性决定中长期的趋势空间,而关税政策则改写了全球库存的流向与存放位置。这三个维度对应着不同的时间尺度——几周维度的仓位与库存变动,几个季度维度的冶炼利润与需求兑现,以及五年以上维度的矿山资本开支周期。将不同维度的时间线区分开来,便能厘清这条看似背离宏观常理的价格曲线背后的基本面逻辑。


免责声明:此报告所载的资料、工具及材料均来自公开市场或第三方,准确性和完整性无法考证,只提供给阁下作参考之用,此报告的内容并不构成对任何人的投资建议,严禁用于投资用途,如有损失,后果自担。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——