


很多人把办理港卡当成终点:预约、面签、开户成功,就以为万事大吉。
但真正决定港卡能否长期稳定使用、是否会被限制冻结、会不会产生额外费用的,从来不是开户环节,而是开户后的日常运维。
长期不激活、零余额躺平、长期不登录、随意代收代付、资金快进快出……这些不起眼的操作,都会让港卡从跨境资产工具,变成麻烦源头。轻则扣费、休眠锁户,重则交易受限、账户冻结,甚至需要本人赴港柜台解封,耗时耗力。
本文按开户到手—日常运维—功能进阶—风控避坑—长效维护完整流程,整理2026最新港卡使用全攻略,新手可直接收藏套用。

多数港卡实体卡片均为邮寄发放,并非现场领取,收到卡片后切勿闲置存放。首要步骤就是按银行指引完成激活,避免用时发现卡片未启用、功能失效。
同时必须提前核实账户核心规则,杜绝隐性扣费:
1. 账户是否设有最低结余要求;
2. 是否收取账户管理费、达标豁免条件;
3. 实体卡激活流程、是否有首笔交易强制要求。
不同银行、不同账户类型规则差异极大。以汇丰为例,2026年1月1日后开户的非香港身份证用户,连续三个月全面理财总值不足1万港币,每月收取100港币管理费;汇丰卓越理财资产不达标,月费高达380港币。
开户只是基础,提前摸清扣费规则,才能避免账户无故欠费、降级、休眠。

香港银行对低频闲置账户风控严格,长期无交易、无登录、无余额,极易被标记为不动户、休眠户,直接限制交易功能。
例如中银香港智能账户,连续24个月无任何交易,将被列为不动户并限制功能。账户一旦休眠,需线下核验身份、补录资料甚至赴港柜台激活,长期欠费还会被银行注销,账户余额处理极为繁琐。
无需刻意大额养卡,日常简单操作即可维持账户健康状态:
✅ 开户后存入数百港币底金,完成首笔激活交易;
✅ 每月登录1-2次手机银行,完成查询、小额缴费等操作;
✅ 每月2-3笔真实小额消费,内地扫码、香港本地刷卡均可;
✅ 大额到账资金停留1-2周,杜绝当日快进快出;
✅ 绝不帮他人代收代付,杜绝敏感、可疑资金交易。
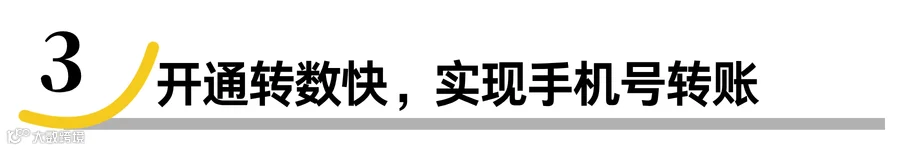
无需记忆冗长银行账号,港卡核心实用功能——FPS转数快,是日常收付必备工具。
作为香港金管局官方即时支付系统,支持双币种交易、零手续费、秒速到账,适配券商入金、亲友转账、本地生活缴费等全场景。

开通流程极简:银行APP搜索「转数快/FPS」→ 绑定手机号/邮箱 → 完成验证即可启用。
日常小额收付优先使用转数快,成本最低、效率最高,大幅简化跨境、本地资金操作。
新开港卡默认转账额度普遍极低,部分账户初始额度为0,未提前设置,大额转账极易失败、卡顿。

香港银行转账额度分为三类,规则清晰:
1. 小额转账:额度偏低,仅适配日常零碎支出;
2. 已登记收款人转账:添加常用账户后,额度大幅提升;
3. 非登记收款人转账:额度极低,部分线上开户账户直接为0。
以中银香港为例,线上开户默认每日转账额度20万港币,有大额经营、资产配置需求,可线下网点面签,将额度提升至50万-100万港币。
设置路径:手机银行APP-账户管理/设置-转账提款限额,按需自主调整即可。
内地开通的港卡多为银联标识,适配内地消费,但境外出行、订机票酒店、跨境订阅服务场景受限。

所有港卡用户均可免费申领万事达扣账卡,无年费、无管理费,实用性拉满。
以汇丰银行为例,开户后可直接在APP申领万事达蓝狮子卡,核心优势显著:
✅ 内地ATM取现免手续费;
✅ 可绑定微信、支付宝,适配内地日常消费;
✅ 全球通用,覆盖境外购物、出行、住宿全场景;
✅ 外币交易手续费优惠,性价比极高。
中银香港等主流银行均支持免费申领,开户后可自主操作完善卡片配置。

港卡可正常绑定内地微信、支付宝使用,且不占用个人每年5万美元外汇额度,是日常小额消费的优质选择。

需注意交易限额与风控规则:频繁多笔大额消费,易触发临时风控冻结,需补充材料解封,日常小额使用无压力。
适配内地支付绑定的主流港卡:中银香港、中信国际、工银亚洲、大新银行、招商永隆。
相较内地版支付,港版WeChat、AlipayHK适配的港卡范围更广,可根据使用场景灵活选择。
港卡核心价值,不止跨境收付,更可打通全球资产配置通道。
将港卡与同名香港券商账户绑定后,可自由参与多元投资:港美股交易、年化3%-4%的美元货币基金、稳健美债短债等固收产品,让闲置资金持续增值。
2021年后,港美股券商入金仅支持境外同名账户,港卡是内地用户合规入金、资金自由进出的核心工具,提前开好港卡,可保障后续资产配置顺畅无阻。
持有香港保险的用户,务必完成港卡保单关联,彻底解决跨境缴费、理赔繁琐的痛点。
内地银行卡无法直接便捷缴纳港险保费,每年购汇、跨境汇款流程繁琐、审核严格。绑定港卡后可实现:
✅ 保费自动扣款,杜绝逾期断保;
✅ 理赔款、分红款直接入账,到账高效;
✅ 省去多层审核环节,资金流转更安全合规。
只需填写银行直接付款授权书,提交保险公司审核,即可开通自动扣费功能,长效省心。

结合2026银行新规,整理港卡高频风控雷区,日常使用务必规避:
1. 消费取现限额
微信/支付宝绑定港卡单日消费约5万人民币;内地ATM单日取现约2万港币;支付宝年消费限额7万人民币,微信港卡年消费限额最高40万人民币,大额交易需提前规划。
2. 严禁代收代付
绝不借用账户代收他人款项,杜绝与地下钱庄、不明资金往来,这是港卡冻结的首要诱因。
3. 达标豁免管理费
2026年多家银行收紧小额账户政策,新开户用户建议账户留存1万港币以上资金,或配置低风险理财,满足资产豁免条件,避免月度扣费。
4. 定期核查账户状态
每月登录网银查看系统通知、风控提醒,及时处理异常信息,避免小问题累积导致账户冻结、限制功能。

【开户初期】:激活实体卡,核实扣费规则,存入底金完成首笔交易
【基础配置】:开通FPS转数快、调高转账额度、申领万事达扣账卡
【日常运维】:每月登录、季度小额真实交易,维持账户活跃度
【功能拓展】:按需绑定支付、券商、保单,盘活账户价值
【风控底线】:不代收代付、不资金快进快出、留存资金溯源凭证
【收尾管理】:信息及时更新,闲置账户主动注销,杜绝休眠欠费

港卡是长期跨境金融工具,绝非一次性开户任务。
日常几分钟的简单维护,就能规避扣费、休眠、冻结等绝大多数问题,省去后续赴港解封、补资料的高额时间成本。
规范使用、合规运维、合理盘活,才能让港卡持续发挥跨境收付、资产配置、财富管理的核心价值。
注:文章部分内容来源网络,转载仅做分享,侵删。