


洲明科技园被业界称为“全球最大LED显示屏智造基地”。其智能制造基地一期、二期相继建成投产后,逐步承接了洲明LED显示屏核心产能,产品先后应用于北京冬奥会、巴黎奥运会、卡塔尔世界杯等世界级赛事场馆,成为中国LED显示制造实力的标志性名片。
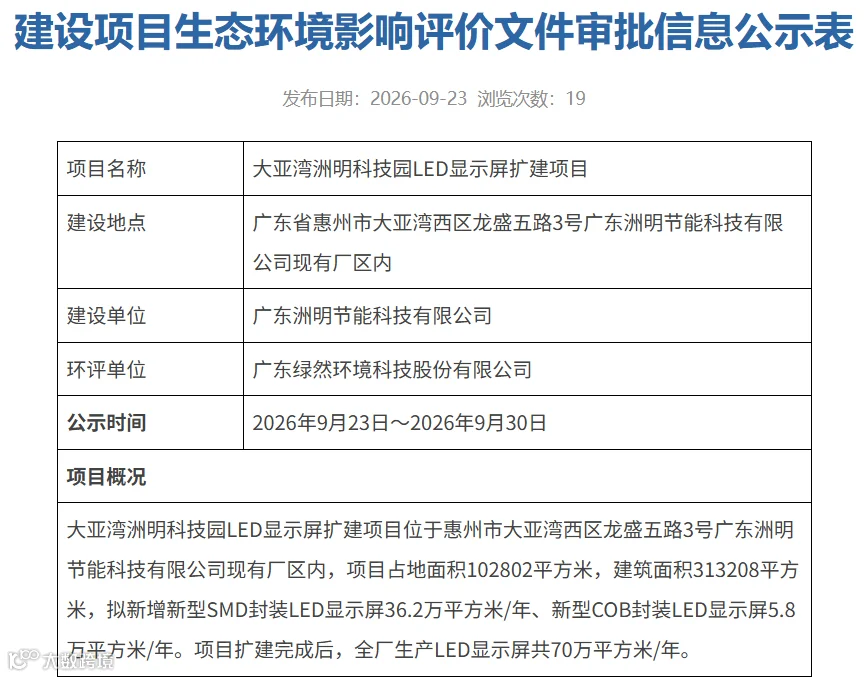
此次扩建并非简单的产能叠加,而是在现有产线基础上的精准扩容。项目新增员工500人,施工工期仅2个月,依托现有厂房和自动化生产体系实现快速投产。基地产能全部释放后年产值预计超过100亿元。
产能扩张的底气来自市场端的强劲表现。2025年,洲明科技实现营业总收入80.93亿元,同比增长4.11%,首次突破80亿元大关,在LED显示屏上市公司中位居营收规模全球第一。公司同时保持了四个“全球第一”:LED显示屏上市公司总营收、LED显示屏出货面积、租赁市场份额以及XR市占率。在0.60–0.99毫米像素间距的高端市场,洲明与利亚德、三星合计占据48.5%的出货份额。
此次扩产在技术路线上的布局尤为值得关注——新增产能中,SMD封装占36.2万㎡、COB封装占5.8万㎡,两者并行推进。
这一配置折射出当前LED显示行业技术路线迭代的深层逻辑。当前,COB封装在小间距LED市场占比已超过40%,大模块化趋势成为主流,正逐步挤压SMD份额,尤其在智慧会议、XR虚拟拍摄等场景快速替代SMD。洲明科技产品管理中心总经理万庚在专访中明确指出,SMD凭借成熟的产业链和成本优势仍在部分市场保持竞争力,COB已成为小间距及高端显示市场的主流方向,而MIP技术当前在成本控制与显示效果上尚未取得突破性进展。
洲明并非简单地“押注”单一技术路线。公司坚持COB与MIP双技术路线并行,已实现Micro LED 30/50微米×50/70微米无衬底技术0202芯片封装,完成了P0.3间距MIP显示产品开发验证,成为全球少数实现MIP产品线全覆盖(P0.3–P1.8)的企业之一。此次扩产中SMD仍占大头,本质上是在保证成熟产品现金流的同时,以COB增量产能抢占高端市场的战略节奏把控。
技术迭代的紧迫性正在加剧。调研显示,P0.9产品正接棒P1.2成为COB新的竞争核心,2026年随着MIP与COB技术的互补融合,行业将进入“性价比临界点”。在这条赛道上,产能规模本身就是竞争力——谁能率先以规模化生产摊薄成本、以稳定交付赢得客户信任,谁就能在技术路线的“收敛期”占据先机。
此次扩产的时机,恰逢LED显示产业链经历深刻重塑。
自2025年末至今,LED显示全产业链已有近百家企业联动调价,覆盖芯片、封装、电源、IC及显示屏等环节,部分头部屏企年内累计调价3至4轮,涨幅在3%至30%之间,成为近三年范围最广、频次最高的一轮涨价。驱动芯片涨幅尤为显著,富满微、必易微等企业两个月内涨幅达10%至20%,高端产品突破25%。这一轮涨价标志着持续十余年的LED降价周期就此终结。
与此同时,面板巨头加速跨界入局。京东方、TCL华星、惠科等企业携资金、品牌与渠道力量强势介入LED市场,行业竞争正从产品与技术竞争转向以“芯片-封装-模组”全链条布局为核心的产业链整合竞争。
在这一背景下,洲明扩建的战略含义变得清晰:以产能规模构建成本护城河,在原材料涨价周期中以规模优势对冲成本压力;以COB增量产能卡位高端市场,在面板巨头完成产业链整合之前建立客户粘性与交付壁垒;以“不新增用地”的集约化扩产模式,证明自身在存量基地上的效率提升仍有充足空间。
从全球视角看,LED显示屏行业正处于温和增长与结构调整并存的阶段。集邦咨询预估2026年全球LED显示屏市场规模将微幅成长至76.60亿美元,其中Mini LED显示屏市场规模有望达到10.10亿美元,同比增长23%。中国LED显示屏市场竞争依然激烈,但海外市场对Mini LED(COB)的接受度渐增,有效拉动了海外市场规模上升。
洲明科技海外布局的先发优势在此凸显。公司海外市场营收占总收入比重已超过60%。产能的持续释放,将为海外高端市场的持续拓展提供关键制造保障。
从28万㎡/年到70万㎡/年,洲明科技LED显示屏产能蓝图的跃升,是中国LED显示产业从跟随到引领的一个缩影。此次扩建选择在行业涨价周期与面板巨头入局的双重变局中推进,既是对自身成本控制能力和技术储备的自信,也是对全球LED显示市场长期增长趋势的理性判断。在“LED+AI”战略驱动下,这座全球最大LED显示屏智造基地的再次扩容,将为中国光显产业在全球价值链中争取更高位置提供坚实的制造底座。

JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。

往期回顾
Review of previous periods
●NPO抢跑CPO?