


 点击上方“德言IPO咨询”,关注我们吧!

2026年9月22日,北交所披露了芜湖映日科技股份有限公司(以下简称“映日科技”)关于第一轮审核问询函。
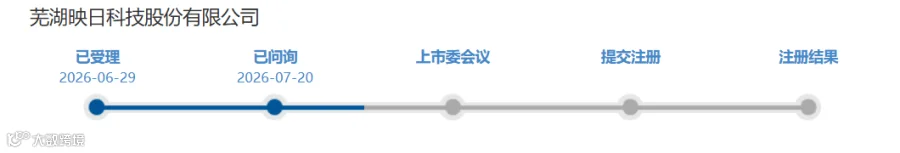
映日科技北交所IPO于2026年6月29日获受理,2026年7月20日北交所下发了第一次审核问询函。
招股书显示:映日科技是一家专业从事高性能溅射靶材研发、生产及销售的高新技术企业,是国家级制造业单项冠军、国家级专精特新重点“小巨人”企业,也是国内靶材行业的领先企业。作为国内首批掌握大尺寸 ITO 靶材制造工艺的企业,映日科技成功打破国外技术壁垒,为我国半导体显示面板产业链安全稳定提供了重要保障。
本次映日科技IPO进程中审核问询问题中主要问询点2【期间费用归集准确性】,北交所在首轮问询中重点问询了:
根据申请文件:(1)公司报告期各期期间费用金额分别为5,534.84万元、9,178.67万元、7,494.53万元。 (2)各期研发费用分别为2,529.15万元、3,495.57 万元、3,481.98 万元,其中材料支出分别为 1,643.78 万元、1,969.57 万元、 1,238.37 万元,占比64.99%、56.34%、35.56%。(3)各期管理费用中审计咨询 费分别为489.22 万元、1,441.36 万元、857.14 万元,股份支付分别为149.78万元、1,024.46万元、58.25万元。请发行人:(1)结合人均产值、可比公司同类人员薪酬、当地人员薪酬、服务客户或参与项目情况等,说明销售、管理、研发人员薪酬报告期内的变动情况及合理性。(2)说明研发人员的认定标准和划分依据,是否均为专职研发人员,各期研发人员的数量及变动情况(离职、调入调出等)、部门分布、研发项目分布,是否存在非研发人员薪酬计入研发费用情形。(3)说明研发与生产领料的区分方式、依据及准确性,是否存在研发费用跨期,是否形成研发样品、废料及其最终去向,相关会计处理是否合规,公司研发费用归集相关内控是否健全并有效运行。(4)说明是否存在销售返利,如存在,说明销售返利的覆盖范围及合同约定情况,涉及的会计分录及其合规性。(5)列示各期管理费用中审计咨询费的主要开支项目、发生背景、支付对象及金额、定价方式及合理性,是否存在资金流向公司及其相关人员关联方的情形,相关内控是否健全并有效运行。(6)结合股权激励的行权条件、内部股权转让处理及相关人员职务、公允价值的确定依据等,说明报告期内股份支付费用的计算是否准确,是否符合《企业会 计准则》规定。
北交所问询映日科技期间费用归集准确性,核心用意在于核查研发费用核算是否真实规范,重点关注研发人员认定标准与薪酬归集、研发与生产领料区分、材料支出占比大幅下降的合理性及研发样品废料会计处理,旨在判断研发流程内控是否健全有效,防范虚增研发费用或成本费用混淆,确保核心技术相关投入披露真实准确。
数据引用来源:https://www.bse.cn/
--------END--------
放心/省心
有效/尊重