


杰普特:7000万增资子公司,掘金PCB超快激光钻孔市场
9月28日,杰普特公告拟以7000万元向控股子公司奥杰微电子增资,资金来源为自有资金。增资后,奥杰微注册资本由4000万元增至7500万元,杰普特持股比例由70%升至84%。
据悉,随着AI服务器、高速通信板对线宽孔距要求越来越卷,传统机械钻已不够看,激光钻孔成了扩产刚需。
公告称,本次注资主要补运营资金、加快产能建设和技术迭代。奥杰微若顺利放量,可补齐杰普特在PCB加工装备端的品类,也能与既有激光源、控制系统形成联动。
而在此之前,9月18日,杰普特已披露定增修订稿,拟募资不超13.7297亿元用于以下项目:高密度光互联产品7.656亿元、总部及研发2.1737亿元、补流3.9亿元。
其中,MPO、MMC、FAU等属于数据中心“光连接小零件”,用于多芯光纤高密度布线,配合惠州基地与深圳研发,形成“装备+器件”双轮驱动。
海目星:抛22.63亿定增预案,加码AI算力与固态电池赛道
同样在9月28日,海目星第三届董事会第二十六次会议通过定增预案,拟向不超35名特定对象发行A股,募资不超22.628972亿元。
“向特定对象发行”,简单说就是非公开找机构等投资者认购,不等同于全面配股。此次资金分配很清晰:先进激光及智能自动化研发约4.18亿元,新一代精密加工装备产业化约10.38亿元,数字化升级约2.06亿元,补流6亿元。
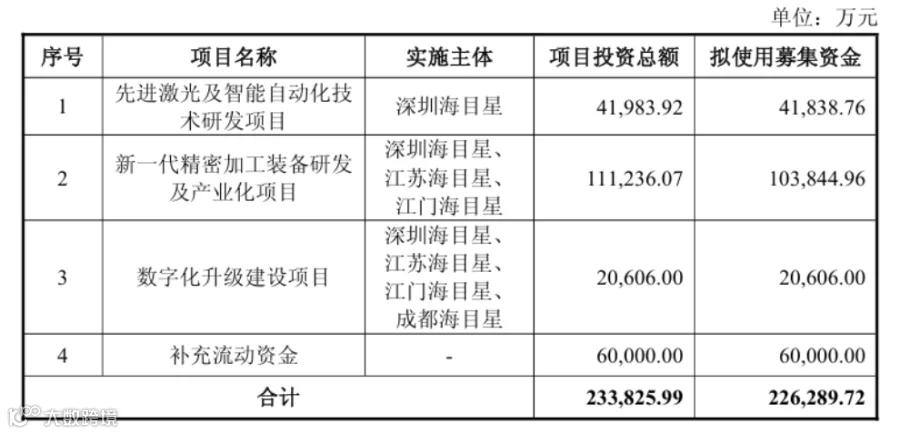
此次将重点聚焦AI算力中心制备检测、固态电池专用设备,以及金刚石散热、玻璃3D光波导、BST光束整形等前沿工艺。
其中,精密装备项目由深圳、江苏、江门海目星共同实施,侧重提升加工精度、效率和模块化交付。
财报数据显示,公司2026年上半年营收30.73亿元、同比增84.64%,归母净利润5191.50万元、同比扭亏;截至2025年末,公司在手订单123亿元(含税)。
同频加码背后:资本为何密集转向“光+AI”新赛道?
梳理分析可以发现,这两家激光上市公司的动作表面路线各异,内核却高度一致——激光装备龙头不约而同锚定AI时代的高精度制造需求。
其中,杰普特瞄准AI服务器PCB的精密钻孔等方向,而海目星紧盯AI算力中心设备与固态电池产线。二者本质上都是在抢占新兴产业价值链的制高点。
事实上,数据中心、AI集群要高密度光互联,PCB要更小孔径,电池要更安全和新形态,传统消费电子、新能源扩产已不够撑估值。谁先把超快激光、自动化、AI检测串起来,谁就更容易拿到大客户定点。
所以,对激光装备企业而言,单纯比拼设备规模的时代正在过去。真正决定竞争力的,是能否把激光器、光学控制、精密运动、自动化集成和工艺数据结合起来,形成可复用的底层能力。
接下来,谁能更快把技术储备转化为稳定交付能力,谁就更有机会在新周期中占据主动。
来源:激光制造网 编辑:十一郎
激光·视讯
推荐·阅读

免责声明:凡本公众号注明来源非本公众号的作品和图片,均转载自其它媒体,目的在于传递和分享更多信息,并不代表本媒赞同其观点和对其真实性负责,版权归原作者所有,如有侵权请联系我们删除。