


传感器是智能装备、人形机器人与自动驾驶产业的核心感知底层硬件。2026 年 8—9 月,国内外传感器赛道投融资保持高活跃度,资金投向聚焦性极强:国内,人形机器人配套的柔性触觉传感器、六维力 / 力矩传感器与精密电感编码器,成为本轮资本布局的核心赛道 [1][2][3];海外,资本则在 SPAD 单光子成像、超低功耗视觉、光电传感与 LiDAR 上持续落子,并明显向 "传感 + 计算 + AI" 的融合架构延伸。
作为产业基本盘,MEMS 惯性 / 压力芯片、车载激光雷达与视觉成像传感持续获得资本加持 [5][6];而随着触觉数据采集与 Physical AI 基础模型兴起, 数据采集能力,正在成为与精度、良率并列的新估值锚点。
投资方结构上,本轮以车企、新能源、消费电子产业 CVC 为主导,叠加专业硬科技创投、地方国资与公共创新资本,已具规模的企业亦通过公开市场获得扩张资金;资本评价标准也从单一实验室精度,全面转向批量一致性、车规与工业可靠性、头部客户定点以及稳定交付能力。

Contents

一、8-9月海外传感器行业融资事件梳理
二、8-9月国内传感器行业融资事件梳理
三、全球传感器行业投资方向分析
四、全球传感器行业投资方结构分析
五、写在最后
8-9月海外传感器行业融资事件梳理
表2:2026年8-9月海外传感器行业投融资事件汇总

信息来源:[8][9][10][11][12][13]整理而成
2026年8月海外传感器相关资本动作集中于新型成像、低功耗视觉感知、光电传感和LiDAR等方向,资本关注点从单纯提高传感器性能,进一步向芯片级集成、低功耗计算和具体行业应用延伸。
SeeTrue Technologies
2026年8月5日,芬兰深科技企业SeeTrue Technologies完成 220万欧元融资,由ZEISS Ventures领投,Superhero Capital、North Karelia Growth Fund等参与。公司聚焦微型化、超低功耗眼动/视觉感知技术,其架构将微型传感硬件与嵌入式处理结合,主要面向智能眼镜、医疗光学系统和工业平台等场景。融资资金主要用于推动眼动感知技术商业化以及下一代智能光学系统产品开发[7]。
Singular Photonics
2026年8月19日,英国图像传感器企业Singular Photonics完成 215 万美元融资,由ACF Investors领投,Wren Capital、Cambridge Angels、Scottish Enterprise、Quantum Exponential和Old College Capital参与。公司核心产品为基于SPAD(单光子雪崩二极管)的图像传感器,融资资金主要用于下一代图像传感器研发、工程团队扩充以及产品商业化[8]。
Singular Photonics的产品面向机器视觉、工业自动化、Physical AI、科研及医疗成像等场景。其技术路线体现出海外资本对“传感+计算”架构的关注,即传感器不再只是完成光信号采集,而是进一步承担时间信息处理、光子统计等任务,从而降低系统数据处理压力[8]。
Windar Photonics

2026年8月24日,英国Windar Photonics通过配售及直接认购方式筹集约 405.5万英镑。Windar主要开发基于LiDAR的风场测量传感器和风机性能优化软件,融资所得资金用于公司业务扩张及产品商业化。此次融资属于上市公司公开市场融资,而非典型早期VC轮次,但其案例表明,已经具备产品和商业化能力的传感器企业能够通过资本市场进一步获得产业扩张资金[9]。
9月海外传感器投资出现更加明显的“机器人感知+Physical AI+产业资本”特征。尤其是韩国AIDIN Robotics和新加坡TacnIQ.ai两个项目,分别代表了硬件型力/触觉传感器与“触觉数据+AI模型”两种不同的发展路线。

AIDIN Robotics
2026年9月11日,韩国机器人感知企业AIDIN Robotics获得 160亿韩元 战略投资,投资方包括HD Hyundai Robotics和Samsung Venture Investment。其中,HD Hyundai Robotics于9月11日投资130亿韩元并取得AIDIN股权。AIDIN主要研发机器人力/力矩传感器、触觉传感器以及机器人手等产品[10]。
此次投资的产业协同属性较为突出。AIDIN计划与HD Hyundai Robotics共同开发面向造船及重工业的机器人手和自动化解决方案,同时建设年产约3万台力/力矩传感器的量产能力;其六轴力/力矩传感器还用于表面处理、打磨和抛光等机器人应用[10]。

Jaipur Robotics
2026年9月7日,瑞士工业AI企业Jaipur Robotics完成 430万欧元Seed轮融资,由EquityPitcher Ventures和High-Tech Gründerfonds(HTGF)领投。公司利用计算机视觉、AI和自动化技术服务垃圾焚烧、水泥和生物质能源等工业场景,融资资金主要用于市场拓展以及产品纵向深化[11]。
与传统视觉传感器企业相比,Jaipur Robotics更偏向“传感器+AI+行业软件”模式,即利用视觉数据作为工业现场的感知入口,再由AI完成识别、分析和自动化决策。该模式体现了海外资本对传感器软件化、平台化价值的关注[11]。
Anemo Labs
2026年9月9日,英国深科技企业Anemo Labs完成 70万英镑Pre-Seed融资,由Zinc和SFC Capital领投,并获得Innovate UK支持。公司研发融合传感器化学、电子系统和机器学习的电子鼻,用于检测和分类挥发性有机化合物(VOCs),初期主要面向医疗健康筛查[12]。
该项目虽然并非机器人传感器,但具有代表性的技术路径意义:传感器负责采集复杂化学信号,AI模型负责识别和分类,企业由此构建“新型传感材料/器件+数据+机器学习”的完整解决方案。资金主要用于传感器化学体系开发、数据采集以及临床验证[12]。

TacnIQ.ai
2026年9月23日,新加坡/美国布局的Physical AI企业TacnIQ.ai获得 150万美元投资,该资金属于其 300万美元Pre-Seed轮融资的一部分,由In Group Holdings领投。公司重点开发触觉AI基础模型,使机器能够理解由物理接触产生的信号,并通过传感器节点持续采集真实环境中的触觉数据[13]。
TacnIQ.ai的融资逻辑与传统触觉传感器企业存在明显区别,其资金并非主要用于单一传感器硬件扩产,而是用于触觉基础模型、工程团队及商业部署。公司目前已经在物流、建筑、电商、酒店和医疗等行业开展商业部署,并以实际应用产生的传感器数据训练触觉模型[13]。
8-9月国内传感器行业融资事件梳理
表1:2026年8-9月国内传感器行业投融资事件汇总
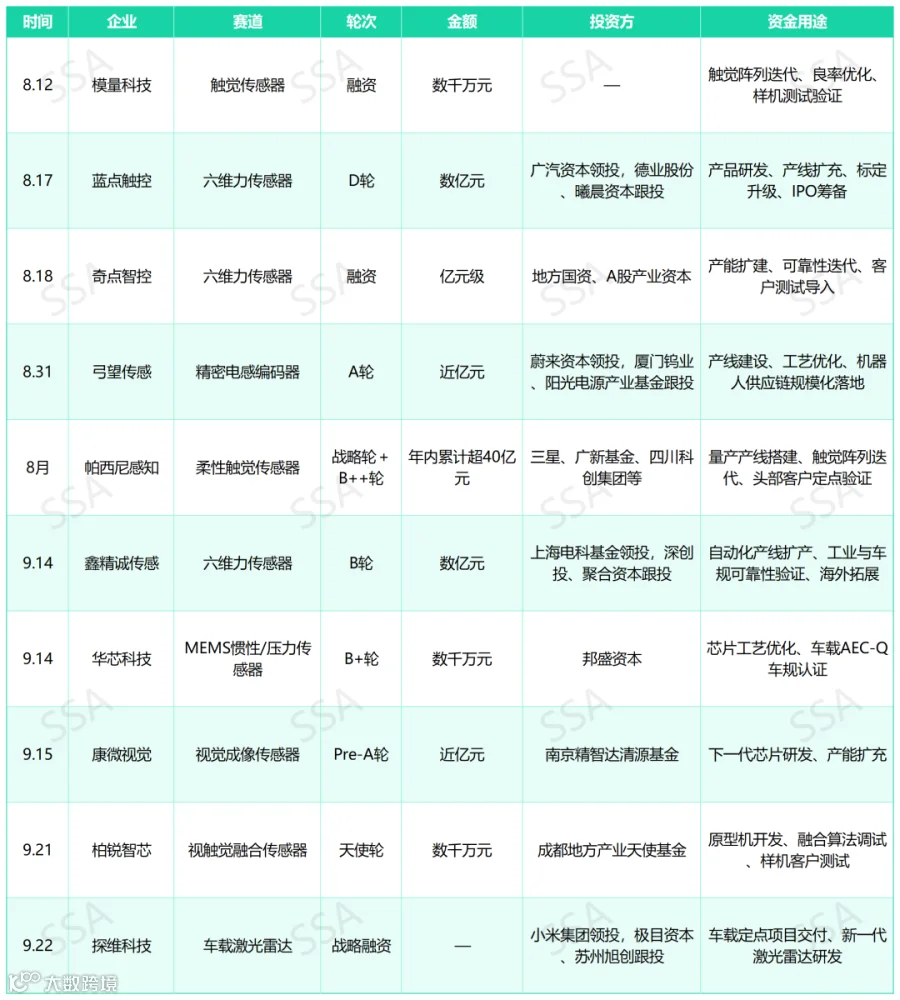
信息来源:[1][3][4][5][6]整理而成
模量科技
2026年8月12日,人形机器人触觉传感器企业模量科技完成数千万元融资。核心产品为压阻式柔性触觉传感器,面向人形机器人指尖感知场景,实现高精度接触感知反馈。资金用于触觉阵列迭代、优化柔性传感良率,推进样机测试与小批量验证[4]。

蓝点触控
2026年8月17日,工业及机器人六维力传感器头部企业蓝点触控完成数亿元D轮融资,广汽资本领投,德业股份、曦晨资本跟投。资金用于新一代产品研发、产线扩充、标定设备升级及IPO筹备,是本轮力控传感赛道的标杆事件[2]。
奇点智控
2026年8月18日,精密六维力传感器企业奇点智控完成亿元级融资,投资方含地方国资及A股上市产业资本。产品适配协作机器人、精密装配、自动化打磨等高精力控场景,资金用于产能扩建、产品可靠性迭代及下游自动化厂商测试导入[5]。

弓望传感
2026年8月31日,高端电感编码器企业弓望传感完成近亿元A轮融资,蔚来资本领投,厦门钨业产业基金、阳光电源产业基金跟投。电感式位置传感器适配机器人关节、高端伺服、精密装备,资金用于产线建设、工艺优化,推动机器人高端供应链规模化落地[1]。
帕西尼感知
2026年8月,具身智能触觉感知龙头帕西尼感知完成10亿元战略轮融资,9月追加数亿元B++轮,年内累计融资超40亿元,为本周期单笔体量最大的感知项目。投资方含三星、广新基金、四川科创集团,资金用于量产产线搭建、触觉阵列迭代及头部人形机器人客户定点验证[4]。
鑫精诚传感
2026年9月14日,机器人力传感器企业鑫精诚传感完成数亿元B轮融资,上海电科基金领投,深创投、聚合资本追投。六维力传感器已切入华为、苹果供应链,目标年出货50万只,资金用于自动化产线扩产、工业与车规可靠性验证及海外拓展[3]。
华芯科技

2026年9月14日,MEMS传感芯片企业华芯科技完成数千万元B+轮融资,邦盛资本独家投资。产品为MEMS惯性测量单元、压力传感器芯片模组,用于组合导航、工业控制、车载电子,资金用于芯片工艺优化与车载AEC-Q车规认证[5]。
康微视觉

2026年9月15日,视觉传感企业康微视觉完成近亿元Pre-A轮融资,南京精智达清源基金领投。聚焦高端视觉成像传感器与机器视觉平台,资金用于下一代芯片研发与产能扩充[4]。
柏锐智芯
2026年9月21日,柏锐智芯完成数千万元天使轮融资,成都地方产业天使基金领投。公司研发机器人视触觉融合感知模组,融合视觉成像与柔性触觉,资金用于原型机开发、融合算法调试与样机测试[1]。

探维科技
2026年9月22日,车载激光雷达企业探维科技完成战略融资,小米集团领投,极目资本、苏州旭创跟投。激光雷达作为3D光学传感器是自动驾驶环境感知核心硬件,资金用于车载定点项目交付与新一代产品研发[6]。


全球传感器行业投资方向分析
将2026年8—9月国内外融资事件放在同一框架下,可以发现全球传感器投资逻辑正在由“单点器件性能”向“感知系统商业化能力”演进。
表3:2026年8-9月全球传感器投融资赛道分布
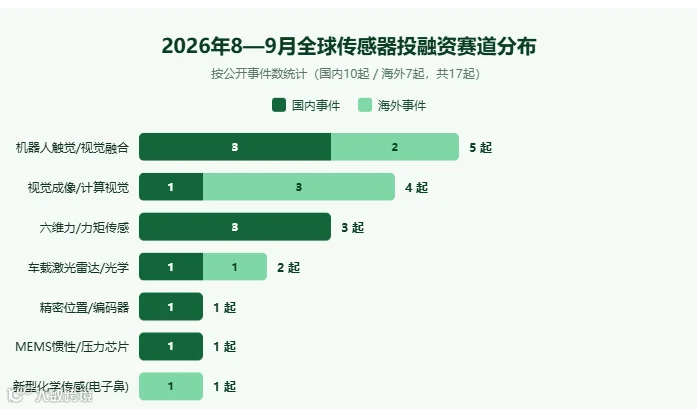
第一,机器人触觉、力控和关节位置感知成为最明确的增量方向
国内资本主要集中于六维力传感器、柔性触觉传感器和精密电感编码器;海外则以AIDIN Robotics为代表,将力/力矩传感器、触觉传感器进一步与机器人手、工业自动化及Physical AI结合[1][2][3][4][10]。
这一趋势背后的产业需求是,人形机器人由运动控制向复杂操作演进后,需要获取接触力、压力、滑移和物体交互状态等信息。资本评价标准也因此从单纯的实验室精度,逐渐向批量一致性、可靠性、标定效率、成本和客户验证迁移。

第二,计算型传感器成为海外市场的重要技术方向
Singular Photonics所代表的SPAD路线,以及SeeTrue将传感硬件与嵌入式处理结合的架构,均反映出传感器与计算进一步融合的趋势[7][8]。
未来传感器价值可能不再完全取决于“采得准不准”,而是进一步取决于能否在传感器端完成部分计算,从而降低数据传输、系统延迟和功耗。
第三,触觉传感正在从硬件器件向“数据+模型”延伸
国内触觉传感器融资仍以阵列、材料和硬件量产为主,而TacnIQ.ai进一步将触觉传感器连接到基础模型和数据资产[4][13]。
这意味着未来触觉赛道可能同时存在两种商业模式:一种是传统的传感器/模组供应商,另一种则是以传感数据和AI模型为核心的Physical AI企业。

第四,视觉、LiDAR等成熟感知技术正在向“系统方案”演进
国内探维科技、康微视觉以及海外Singular Photonics、Jaipur Robotics等案例表明,视觉与光学感知仍然是智能装备和自动驾驶的重要基础,但资本关注点逐步由器件性能转向客户项目、系统集成、软件能力和实际商业收入[6][8][9][11]。
第五,MEMS、压力及惯性传感仍属于长期型硬科技赛道
MEMS惯性、压力等产品具有较高研发、工艺和认证门槛,通常需要较长时间完成客户导入。国内华芯科技等项目体现出这一市场的投资逻辑依然以工艺、车规认证和长期客户关系为核心[5]。
因此,与机器人触觉这种快速成长型市场相比,MEMS更接近“技术积累周期长、客户认证周期长、商业生命周期长”的产业资产。

全球传感器行业投资方结构分析
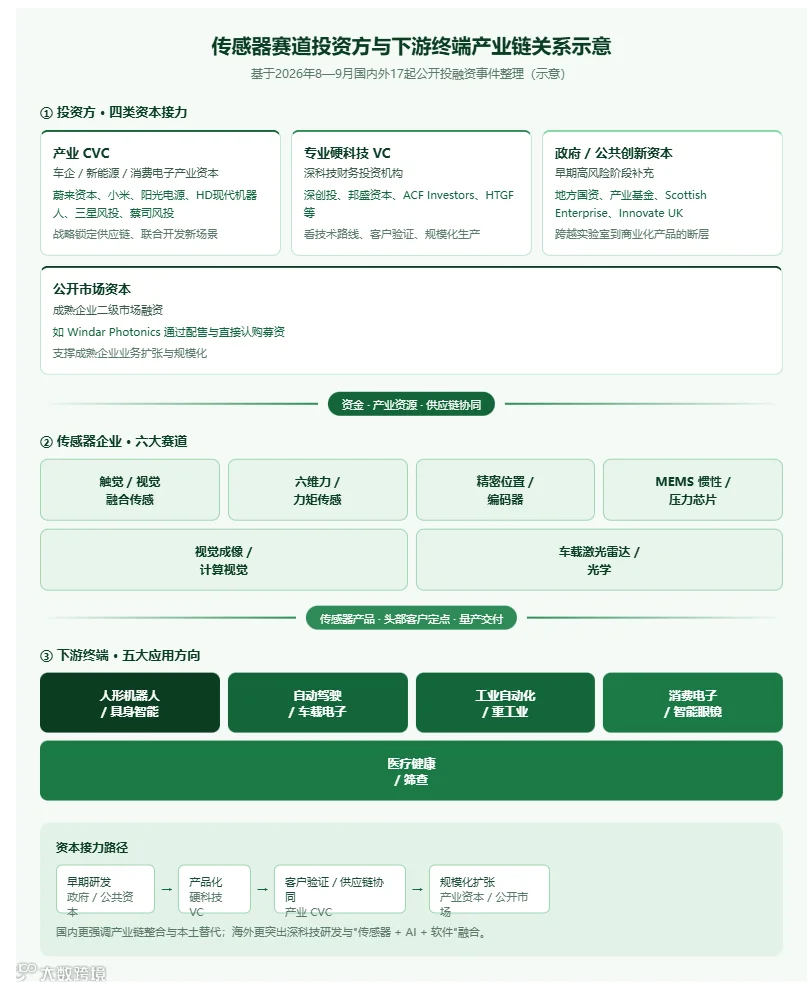
从国内外案例来看,传感器行业投资方正在形成“产业CVC+硬科技VC+政府/公共创新资本+公开市场资本”的多元结构。
传感器赛道投资方与下游终端产业链关系示意图
产业CVC

国内蔚来资本、小米集团、阳光电源等,海外HD Hyundai Robotics、Samsung Venture Investment和ZEISS Ventures等,均体现出产业资本更强的战略属性[1][6][7][10]。
这类投资机构通常关注的不只是企业估值,而是传感器能否进入自身产业链、是否可以共同开发新产品,以及能否提前锁定关键零部件供应能力。
AIDIN Robotics获得HD Hyundai Robotics战略投资后,双方进一步推进机器人手及造船、重工业自动化解决方案开发,就是典型的“资本投入直接转化为应用场景”案例[10]。
专业硬科技VC
ACF Investors、Wren Capital、EquityPitcher Ventures、HTGF以及国内深创投等机构,代表了深科技投资力量。其核心关注点通常从技术创新进一步延伸至产品路线、客户验证、规模化生产和市场空间[3][8][11]。

政府及公共创新资本

海外市场中,Scottish Enterprise参与Singular Photonics融资,Innovate UK支持Anemo Labs,体现了政府创新资金对深科技早期研发的补充作用[8][12]。
国内则更多表现为地方国资、产业基金和地方产业天使基金直接参与股权投资。
二者虽然形式不同,但作用类似:帮助传感器企业跨越从实验室技术到商业化产品之间的高风险阶段。

公开市场资本
Windar Photonics通过公开市场配售和直接认购融资约405.5万英镑,说明当传感器企业已经形成稳定产品和商业模式后,资本市场可以成为进一步扩大业务规模的重要资金来源[9]。
由此,全球传感器企业的资本路径逐渐呈现:
政府/公共创新资本支持早期研发 → 硬科技VC推动产品化 → 产业CVC推动客户验证和供应链协同 → 产业资本及公开市场支持规模化扩张。
国内与海外的差异则在于:国内更强调产业链整合和本土供应链替代,海外更突出深科技研发、产业协同以及“传感器+AI+软件”融合。
写在最后
综合 2026 年 8—9 月国内外十七起公开投融资事件可见,全球传感器赛道正呈现 "结构性热度高、资本理性化、落地优先"的鲜明特征:人形机器人配套的触觉、六维力与关节位置传感器,是本周期最明确的增量主线;MEMS 惯性 / 压力芯片、车载激光雷达与视觉成像传感,则构成产业基本盘。投资方也已形成"产业 CVC + 硬科技 VC + 政府创新资本 + 公开市场资本" 的接力结构,沿早期研发、产品化、客户验证到规模化扩张逐级支撑。
短期看,人形机器人由运动控制走向复杂操作,将持续拉动触觉、力控与位置感知需求,具备批量交付能力、已进入头部客户供应链的国产厂商将持续获得资本青睐,市场集中度进一步提升;中长期看,芯片化、小型化、多传感融合是确定性方向 —— 将力、触觉、视觉、惯性感知集成于单一模组、降低机器人整机 BOM 成本,是下游终端的核心诉求。
而眼下赛道最热的讨论,正悄悄从 "传感器做得多准" 转向 "传感器采得多少"。当触觉、力控与操作数据成为人形机器人训练和 Physical AI 模型的核心燃料,谁能在真实场景中规模化、高质量地采集感知数据,谁就握住了下一代具身智能的入口 —— 这也是 TacnIQ.ai 一类项目不再单纯卖硬件、而以" 传感节点 + 数据资产 + 触觉模型 " 获得资本青睐的原因。数据采集能力,正在成为与精度、良率、交付并列的新估值锚点。

资本与产业的高效对接,恰恰需要一个高密度、专业化的撮合场域。在此背景下,由亚洲智能传感器与应用技术博览会打造的产业融资专场论坛将在SSA 2027 启幕。论坛链接资本端与传感器产业链主体,研判传感各赛道投资机遇,解决科创企业融资难题,促成投融资合作与产业并购,依靠资本赋能国产传感技术研发与规模化量产,实现产业与资本双向赋能。
对同时掌握核心技术、量产能力与头部客户资源的传感器企业而言,下一轮增长红利不仅来自订单与供应链绑定,更来自谁能率先跑通 "传感器 → 真实数据 → 模型迭代" 的闭环。
我们期待在 SSA 投融资论坛上,与被投企业、产业方与投资机构一道,共同见证中国传感器产业从技术验证走向规模化商业化的关键一跃。

中文官网
www.ssa-te.com
视频号搜索:
智能传感研究院
抖音搜索:
SSA智能传感研究院
X
Smart Sensor Asia
Smart Sensor Asia
领英
Smart Sensor Asia
Contact Us
联系我们
联系方式:021-6669-0208
展位咨询:021-6669-0208
买家经理:021-6288-3361
官方网址:www.ssa-te.com
向下滑动参考文献与资料来源
[1] 36氪. 近亿元A轮落地!弓望传感深耕精密电感传感,赋能机器人高端制造[EB/OL]. (2026-08-31).
[2] 证券时报. 机器人力传感器企业蓝点触控完成数亿元D轮融资,广汽资本领投[EB/OL]. (2026-08-17).
[3] 投资界. 数亿元B轮融资落地,鑫精诚传感深耕高端机器人力控赛道[EB/OL]. (2026-09-14).
[4] 36氪. 单月再融超40亿断层领跑,三星入股帕西尼:具身感知赛道格局加速收敛[EB/OL]. (2026-09-15).
[5] 猎云网. 华芯科技完成数千万元B+轮融资,加码车载MEMS传感国产化[EB/OL]. (2026-09-14).
[6] 小米集团. 探维科技获得小米战略融资,深耕车载激光雷达感知赛道[EB/OL]. (2026-09-22).
[7] ZEISS Group. ZEISS invests in SeeTrue Technologies to advance eye-tracking solutions[EB/OL]. (2026-08-05).
[8] Singular Photonics. Singular Photonics Lands Funding to Launch Next-Generation Image Sensors as Commercial Traction Grows[EB/OL]. (2026-08-19).
[9] Windar Photonics plc. Result of Significantly Over-subscribed Placing and Direct Subscription[EB/OL]. (2026-08-24).
[10] HD Hyundai Robotics. HD Hyundai Robotics Invests KRW 13 Billion in AIDIN Robotics to Strengthen Competitiveness in Physical AI and Humanoid Robotics[EB/OL]. (2026-09-15).
[11] Jaipur Robotics. Waste-to-Energy AI: Jaipur Robotics Raises EUR 4.3M to Bring Computer Vision to Waste Plants Worldwide[EB/OL]. (2026-09-07).
[12] Tech.eu. Anemo Labs lands £700K to give AI a sense of smell[EB/OL]. (2026-09-09).
[13] Digital News Asia. TacnIQ.ai raises US$1.5 mil from In Group Holdings to scale tactile AI[EB/OL]. (2026-09-23).
免责声明:本文仅基于公开投融资信息整理复盘,不构成任何投资建议;未对外披露的小额天使轮、私下战略入股事件未纳入统计。发布内容仅供信息、业务交流,不代表任何监管机构立场和观点,不承担任何因所发表内容所引起的争议和法律责任。本平台部分内容摘录或转载于第三方信息(包括文章、图片等),如有侵犯著作权,请书面告知,本平台将及时审查并删除被侵权内容。
(文章部分图片内容由AI生成)