全球生物医药研发持续迭代,叠加国内供应链自主可控诉求提升,国内重组蛋白产业迎来发展机遇。
重组蛋白是利用基因重组技术,将目标基因导入宿主细胞(如大肠杆菌、酵母或哺乳动物细胞)后表达并纯化得到的人工生产蛋白质,常用于药物、疫苗、诊断和科研等领域。
作为现代生物技术的底层基石,重组蛋白依托基因工程技术实现蛋白质的定向设计与规模化制备,深度支撑创新药研发、体外诊断、生命科学研究、医美生物材料等多个赛道的发展。
Image by geralt from pixbay.com
当基因工程技术完成从实验室走向工业化的跨越,重组蛋白便成为整个现代生物产业不可缺少的底层原料。
简单来说,重组蛋白是将编码目标蛋白的基因经过人工修饰之后导入宿主细胞,借助宿主的生命系统完成蛋白表达,再经过分离纯化、质控放行之后得到的功能性蛋白产物。
相较于传统动物组织提取蛋白的模式,重组蛋白摆脱天然原料来源约束,在批次稳定性、病毒风险控制、蛋白序列改造空间上拥有不可替代的优势。
从糖尿病治疗的重组胰岛素、血友病治疗的凝血因子,到创新药研发阶段使用的靶点蛋白、体外诊断试剂盒的抗原原料,再到当下热度较高的重组胶原蛋白医美材料,重组蛋白已经渗透医疗健康产业链的方方面面。
很长一段时间之内,高端重组蛋白市场被海外巨头牢牢把持;而最近十年,国内一批企业完成技术积累,逐步打破海外垄断,推动整条产业链走向本土化升级之路。
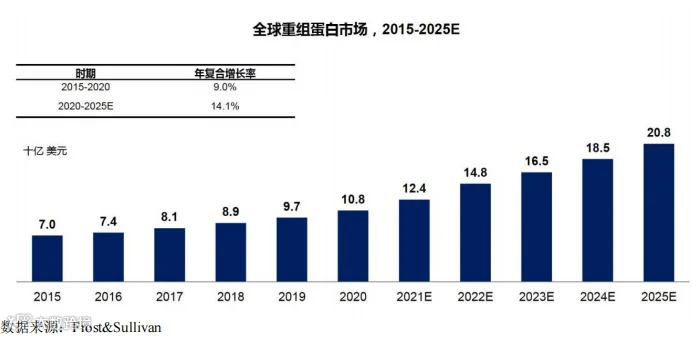
从全球市场来看,重组蛋白产业始终跟随全球生物医药研发投入扩张持续上行。根据沙利文(Frost & Sullivan)统计数据,2015年全球重组蛋白市场规模为70亿美元,到2024年已经达到185亿美元,2015‑2024年复合增长率11.4%;预测2025年全球市场规模有望突破208亿美元。
欧美市场起步较早,市场已经步入稳健增长阶段;亚太尤其是中国市场,成为驱动全球增量的核心板块。
全球市场增长来自三个层面:
1、创新生物药持续获批带动治疗用重组蛋白放量;
2、生命科学研发经费持续投入,科研级重组蛋白试剂需求稳步增加;
3、细胞与基因治疗、核酸药物等前沿赛道兴起,带动GMP级别工业级重组蛋白原料的新增需求。
2015年国内重组蛋白市场规模仅为51亿元人民币,2020年达到145.4亿元;沙利文预测2025年国内整体市场规模将达到337.7亿元,2020‑2025年复合增长率约18.4%,显著高于全球平均增速。
狭义口径仅统计科研试剂类重组蛋白,市场规模仅处于十数亿元级别;而全口径统计包含三大板块,即治疗性重组蛋白药物、体外诊断原料蛋白、生命科学研究用蛋白试剂,同时纳入重组胶原蛋白等新兴生物材料,市场规模达到数百亿元量级。
高速增长的背后,还可以看到结构性分化。
在科研试剂领域,前几年受益于新冠疫情,病毒抗原、抗体相关蛋白订单集中爆发,国内相关企业营收迎来阶段性冲高;在后疫情阶段,科研经费节奏调整,叠加行业价格战加剧,科研级产品的竞争趋于白热化。
与之形成对比的是工业级、药物级重组蛋白赛道,下游创新药、CGT(细胞与基因治疗)、mRNA药物管线持续向前推进,对于无动物源、符合GMP质量管理规范的重组蛋白原料需求持续释放,该细分赛道成为未来市场增量的核心来源。
从国产化率来看,当前国内重组蛋白整体国产化率大约处于25‑35%区间;其中普通科研试剂国产化推进速度较快,但用于临床阶段的药用级蛋白原料,依然有很大比例依赖进口,也是未来国产企业攻坚的主战场。
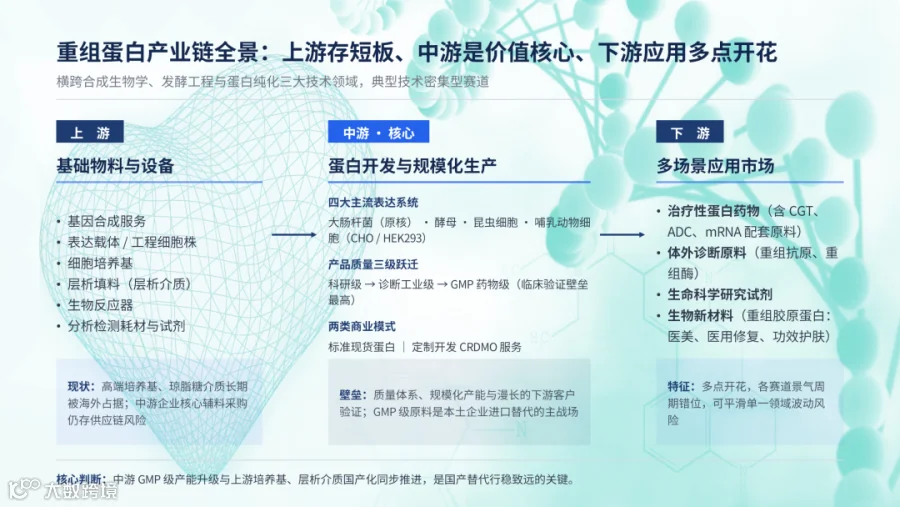
产业链整体情况可以总结为:上游仍存短板,中游是产业竞争核心,下游应用多点开花。
重组蛋白产业链整体可以划分为上游基础物料与设备、中游重组蛋白开发与规模化生产、下游多场景应用三大环节,整条链条技术环节长,同时横跨合成生物学、发酵工程、蛋白纯化、质量分析多个技术领域,属于典型技术密集型赛道。
产业链上游主要包含基因合成服务、表达载体、工程细胞株、细胞培养基、层析填料(层析介质)、生物反应器以及各类分析检测耗材与试剂。
上游是整条产业链的基石,也是现阶段国内产业相对薄弱的环节。其中高端细胞培养基、琼脂糖层析介质长期被海外品牌占据主要市场份额,国内中游重组蛋白企业在核心辅料采购上依旧存在一定供应链风险;一旦上游物料供货出现波动,会直接影响中游企业的交付周期与生产成本。
基因合成领域国产化程度相对更高,国内多家合成生物学企业已经实现规模化供货,能够较好支撑中游蛋白开发的基础需求。
上游的短板,也反向提出产业发展命题:国内重组蛋白产业要真正做强,不能仅仅聚焦中游蛋白表达纯化环节,还需要带动培养基、层析填料等上游生物工艺物料同步实现技术突破,打通本土供应链闭环。
中游是重组蛋白产业价值与竞争的核心环节,业务覆盖蛋白分子设计、载体构建、细胞株筛选、发酵表达、蛋白分离纯化以及全套质量研究。
从技术平台来看,行业主要有四大主流表达系统:大肠杆菌(原核)、酵母、昆虫细胞、哺乳动物细胞(CHO、HEK293)。原核系统生产速度快、生产成本低,适合结构相对简单,无需复杂糖基化修饰的蛋白;哺乳动物细胞表达系统产出的蛋白糖基化修饰更贴近人体内天然蛋白,活性更高,是工业级、药物级重组蛋白生产的主流平台,但建设与运营门槛更高,设备投入大,开发周期更长,也是本土企业技术攻坚的重点方向。
按照产品质量等级划分,中游产出的产品分为科研级、诊断工业级以及GMP药物级;三者之间存在显著的技术壁垒鸿沟,能够生产科研试剂蛋白不等于具备生产临床用药级原料的能力,后者对于生产环境、过程控制、杂质分析、批次一致性有着近乎严苛的要求,同时需要建立完整的质量体系,也是国内企业迈向高端赛道的必经门槛。
中游企业的商业模式也分化为两大类:一类以标准化现货蛋白产品销售为主;另一类侧重定制开发CRDMO服务,为下游药企提供从分子构建到小试、中试的定制蛋白开发生产服务。
下游应用市场呈现多点开花格局,也是拉动上游中游产业发展的需求引擎。
第一大板块是生物医药治疗领域,包含传统重组蛋白药物(重组凝血因子、生长激素、干扰素等)以及新兴的细胞治疗、ADC药物、mRNA疫苗研发生产所需的配套蛋白原料;
第二大板块为体外诊断,重组抗原、重组酶是化学发光、传染病检测试剂的关键核心原料;
第三板块是生命科学基础研究,面向高校、科研院所、生物医药研发企业,用于靶点验证、药物筛选;
第四板块是快速崛起的生物新材料赛道,以重组胶原蛋白为代表,横跨医用敷料、三类医疗器械以及功效护肤,打开了重组蛋白技术向消费健康领域延伸的全新空间。
不同下游赛道的景气周期并不完全同步:基础科研容易受到科研经费波动影响;生物医药创新赛道具备更强的成长韧性;医美生物材料赛道则受消费市场景气度影响更大。下游多元化的应用场景,也有利于中游企业平滑单一赛道的周期波动风险。
从全球竞争格局来看,海外老牌企业起步时间早,依托数十年技术沉淀,依然占据高端市场优势地位。
海外代表厂商包括R&D Systems、PeproTech等生命科学试剂企业,同时安进、罗氏、诺和诺德等大型制药巨头深耕治疗性重组蛋白药物,掌握大量重磅药物管线,具备从早期研发到商业化生产完整能力。
海外厂商优势集中体现在长期积累的产品数据库、成熟完整的质量体系以及深厚的下游客户黏性;特别是已经进入药企临床项目当中的进口蛋白原料,下游药企完成大量验证工作之后,替换供应商的转换成本很高,这也是国产替代过程当中需要突破的客户验证壁垒。
国内市场经过十余年发展,已经成长出一批登陆资本市场的本土重组蛋白企业,各家企业基于自身的技术平台,走出差异化的发展路径,不再是简单的同质化价格竞争。
 义翘神州(Sino Biological),国内科研级重组蛋白赛道代表性龙头。公司搭建了原核、昆虫细胞、HEK293、CHO四大表达平台,现货重组蛋白产品储备超过9000种,覆盖绝大多数肿瘤免疫、病毒、细胞因子热门靶点。公司较早布局海外市场,海外收入占比长期维持在50%以上,产品供应全球大量药企与科研机构。疫情期间,病毒相关蛋白产品带来阶段性业绩高峰;在后疫情阶段,公司主动拓展工业级蛋白原料业务,同时布局无细胞蛋白合成新技术平台,发力蛋白CRO业务,尝试摆脱单纯科研试剂业务带来的业绩周期性,逐步向工业级、药物级原料赛道延伸,以此打开长期成长空间。
百普赛斯(ACROBiosystems),选择差异化赛道,锚定生物医药工业客户,聚焦新药研发领域。公司产品重点面向ADC药物、双特异性抗体、CAR‑T细胞治疗等前沿创新药的靶点蛋白开发,主打无动物源(Animal‑Free)的蛋白产品,匹配创新药临床阶段的质控标准。客户覆盖全球范围内头部创新药企,海外业务占比接近四成。相比科研现货产品,面向工业药企的业务赛道价格竞争烈度更低,但对于产品质量稳定性、技术服务响应、合规体系的要求显著更高;公司深度跟随下游CGT、mRNA药物的研发浪潮,持续迭代对应的原料产品线,是国内治疗级重组蛋白赛道当中代表性企业。
近岸蛋白(Novoprotein),业务横跨生命科学科研试剂、体外诊断原料以及生物医药上游原料。依托蛋白改造的技术积累,深度切入mRNA疫苗上游原料酶与蛋白赛道;同时在传染病诊断抗原原料领域形成较强产品矩阵。相比于另外两家同行,近岸蛋白在IVD诊断原料板块投入更深,下游对接大量国内体外诊断企业;同时兼顾科研市场。不过体外诊断赛道周期性较强,行业的景气波动也对公司经营形成一定影响。公司持续推进GMP级蛋白产能建设,希望持续切入创新药上游供应链当中,逐步降低业务对于诊断试剂行业周期的依赖。
除此之外,赛道内还有一批专精特新企业持续发力。一部分企业聚焦CRDMO定制开发服务,承接药企的重组蛋白定制生产;另一部分企业开辟生物新材料赛道,以巨子生物为代表,深耕重组胶原蛋白赛道,将重组蛋白底层技术延伸至医美与医用修复赛道,开辟技术商业化的全新路径。
整体来看,国内赛道竞争格局依旧处于动态演化阶段,行业尚未形成稳固的寡头格局;大部分本土企业现阶段的短板在于高端GMP级大规模生产经验积累不足,海外品牌依旧在临床阶段原料领域保有较强的客户壁垒。国内厂商想要持续突围,不仅仅需要把产品指标做到对标进口,更需要深度参与下游药企的早期研发,伴随下游管线从临床前走向临床、商业化,逐步完成客户层面的替代验证。
站在当下的产业节点,重组蛋白赛道正迎来多重变量,下游生物技术浪潮、AI 蛋白设计技术迭代、供应链自主可控诉求,共同塑造行业未来的发展走向。
第一,赛道重心持续从科研级现货试剂向工业级、GMP药物级原料迁移,国产替代进入深水区。
过去国内重组蛋白企业的成长,最先突破的是高校、科研院所的科研试剂市场;而接下来真正的主战场在于生物医药上游。
随着国内细胞治疗、ADC、双抗、mRNA药物管线持续向前推进,下游药企对于本土GMP级重组蛋白原料的需求持续提升。但该领域的壁垒不在于简单的蛋白表达,而是完整合规的质量管理体系、稳定的规模化产能,以及漫长的客户验证流程。
对于本土企业而言,未来需要持续建设符合cGMP标准的生产线,深度配合下游药企完成供应商验证,逐步实现在临床阶段原料层面的进口替代,这也是整条产业链价值升级最重要的方向。
第二,AI蛋白设计、无细胞合成等新兴技术正在重构产业研发模式。
传统重组蛋白开发,高度依赖试错式实验筛选,研发周期长,试错成本高昂。AI蛋白结构预测与蛋白分子设计工具的兴起,使得研发人员可以在计算机端提前完成蛋白序列的优化,定向改造蛋白的亲和力、稳定性,缩短前期分子开发周期。
与此同时,无细胞蛋白表达体系逐步走向产业化,摆脱活细胞培养的限制,可以实现部分特殊毒性蛋白、难表达蛋白的快速合成;当然,现阶段无细胞体系距离大规模商业化生产还有较长的距离,更多作为高通量筛选平台。
未来传统细胞表达平台与AI蛋白设计、无细胞合成技术之间不是替代关系,而是协同互补,将持续重塑蛋白研发端的工作模式,缩短新产品开发周期,降低创新门槛。
第三,下游应用边界持续拓宽,重组蛋白技术跨赛道渗透,打开行业长期天花板。
长期以来市场认知当中重组蛋白主要服务于医药研发;如今以重组胶原蛋白为代表,重组蛋白技术已经渗透至医疗器械、医用修复、功效性护肤领域;同时在合成生物学驱动之下,重组酶制剂在绿色化工、农业生物防治领域的应用也逐步落地。
当然不同下游赛道的商业逻辑存在明显差异:生物医药赛道强调合规与质量;消费健康赛道除了产品技术之外,还需要渠道建设、市场教育能力。技术向外延伸,也意味着本土企业拥有更多商业化路径,不再局限于生命科学上游试剂这一个赛道。但同时也需要警惕新赛道当中出现的概念炒作,底层的蛋白表达与质控能力依旧是企业立足的根基。
第四,产业链纵向补齐短板,上游核心物料的国产化将成为产业发展的必然诉求。
国内中游重组蛋白企业已经实现长足进步,但上游的高端层析介质、高性能细胞培养基依然存在短板。一条安全可控的本土生物制造供应链,不能仅仅实现中游产品的国产化;未来中游龙头企业向上游延伸,或者国内上游生物工艺物料企业实现技术突破,补齐培养基、层析填料等短板,降低整条产业链对于海外物料的依赖,是整个行业行稳致远的必要条件。
与此同时,本土头部企业的国际化进程也会持续推进,在夯实国内市场的基础之上,持续参与全球市场竞争,通过海外市场进一步消化产能,反哺研发投入。
一方面科研级重组蛋白赛道价格战持续,部分细分领域产品价格持续下行,压缩企业盈利空间;另一方面,药物级重组蛋白赛道研发投入重、客户验证周期漫长,投入回报存在不确定性;下游生物医药行业投融资景气度的波动,也会传导至上游原料端。
对于赛道当中的企业而言,单纯依靠现货产品销售的模式更容易受到行业周期冲击;只有持续深耕工业级客户,深度绑定下游创新管线,同时坚持底层平台技术迭代,才能够更好穿越行业周期。
重组蛋白是生物技术时代的基石产业,它既是生命科学研究的工具,也是生物医药创新的底层原料,更是生物新材料发展的技术源头。
回望国内产业发展历程,本土企业已经完成了从完全依赖进口到逐步追赶的阶段性跨越,在科研试剂领域实现初步的国产替代;但在高端药用级原料、上游核心工艺物料层面,依然还有漫长的攻坚之路。
未来这条赛道的发展,不只是单一企业的技术突围,更是一条完整产业链协同升级的过程。
伴随着下游创新药、细胞与基因治疗、合成生物学的持续向前发展,叠加AI蛋白设计等新技术赋能,中国重组蛋白产业有望持续向上突破,在全球生物制造的版图当中占据更加重要的位置。而身处赛道当中的企业,唯有持续深耕底层技术,坚守质量体系建设,在夯实本土供应链的同时积极参与国际竞争,才能够把握住生物技术时代的产业机遇。
1、研究报告转引 Frost & Sullivan《中国及全球重组蛋白市场分析报告》数据.
https://mp.weixin.qq.com/s/SDosfqZT9eEh4ybOr8ksmQ
2、义翘神州、百普赛斯、近岸蛋白公开招股书与年报资料.
3、中金公司. 中金 | 生命科学上游:新潮迭起.
https://finance.sina.com.cn/stock/stockzmt/2026-08-13/doc-inincnux3513122.shtml
https://www.sohu.com/a/1076199422_120815556
5、36氪. AI改写生命规则,斯坦福突破引爆A股,重组蛋白赛道强势拉升.
https://www.36kr.com/p/3933341170095747
生物医药创新有多难?有多贵?在哪里?
2023-10-13
且行且歌,生物医药与医疗器械的变局之年 | 2025热点产业回顾
2026-02-06
北上深苏,管窥生物医药园区发展特色(上)
2023-11-17