

审计师说要调账,该不该认
审计到后期,最让人为难的不是补资料,而是审计师提出「这笔要调」。认了,利润变样、对赌或考核受影响;不认,报告可能拿不到干净意见。其实审计调整不是谁说了算,要看它的性质——有的是错,有的是分歧,处理方式完全不同。
一、审计调整是怎么来的
·审计师认为报表与准则不符:确认时点、计量金额、披露口径任一不符都可能提出调整。
·来自审计程序的结果:函证、盘点、分析性复核发现了与账面不一致的证据。
·也可能来自判断差异:折旧年限、减值假设、准备计提比例,双方看法不同。
·调整不一定都是坏事:有些调整反而让报表更贴近实际,对融资与尽调有利。
二、先分清它是哪一类
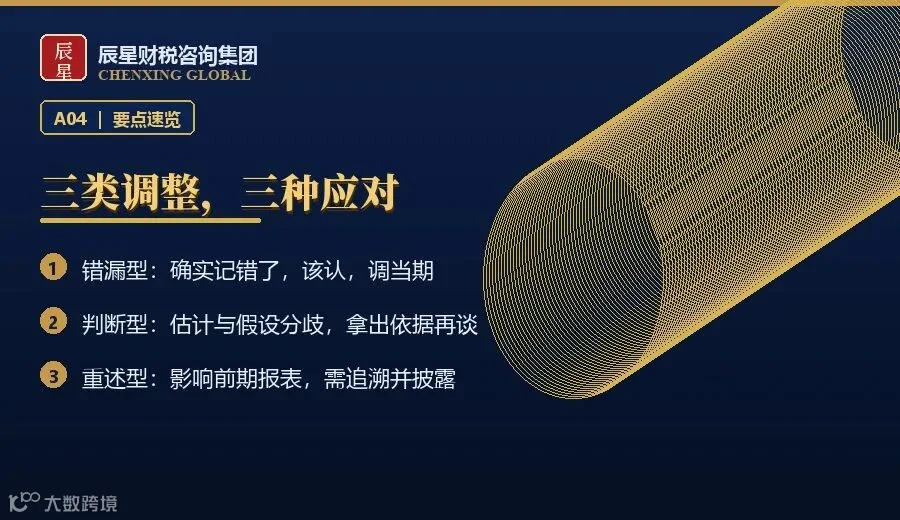
·错漏型:记错科目、漏记业务、算错金额——有明确对错,应当调整。
·判断型:会计估计与假设的分歧,需要依据支撑,可以谈。
·重述型:影响前期报表,涉及追溯调整与比较期间披露,处理更复杂。
·分类不同,代价不同:错漏型硬扛会损害 credibility,判断型盲从则会扭曲经营实质。
三、判断该不该认的顺序
·先要依据:请审计师说明准则出处与计算过程,不要只听结论。
·再看金额影响:对净利润、净资产、关键指标的影响有多大,是否触及阈值。
·能不能拿反证:合同、验收单、付款记录、第三方确认,能支撑你的口径就拿。
·考虑替代方案:调整与披露之间有时可以权衡,比如披露更充分以降低影响。
四、谈不拢的时候怎么办
·升级沟通层级:从项目组到签字合伙人,把依据与影响讲清楚。
·必要时寻求第二意见:对重大判断,可请专业人士做独立评估。
·接受意见类型差异:无法一致时,可能体现为保留意见或强调事项段。
·把分歧记录下来:沟通记录与依据留存,为下一年审计打基础。
写在最后
面对调整,最坏的做法是「凭感觉认」或「一律不认」。先把性质分清楚,再决定是改账、补充披露还是据理力争——这才是把主动权握在自己手里的方式。
👉 在公众号后台回复「调账」,获取审计调整分类判断表与沟通要点清单。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。