


江苏 9 月现货价格复盘:负荷少了 1500 万千瓦,价格却创出全年新高——问题不在需求,在供给
数据截至 2026 年 9 月 26 日 | 数据来源:交易中心与调度公开披露、月度集中竞价公示
9 月的江苏,天气转凉,用电负荷比 8 月少了约 1500 万千瓦。按常识,电价该往下走。
但现实是:实时电价从 8 月的 335 元/兆瓦时 涨到 9 月的 398 元/兆瓦时,一个月涨了约 63 元/兆瓦时(6.3 分/度),并且整个 9 月几乎单边上行,创下 2026 年全年最高。
还有一个容易被忽略的背景:"9 月比 8 月贵"在江苏本来就是季节性规律——去年 9 月比 8 月贵了 119 元/兆瓦时,涨幅比今年还大,而那一年 9 月负荷同样在回落。所以真正需要解释的不是"为什么涨",而是:为什么负荷在回落,价格却能一路涨到全年最高?
我们把这条曲线拆开看了一遍:答案在供给端——能开的机组被压得很低、风电在最需要的时候突然没了、煤价还在把价格地板往上抬。同时,我们也顺手排除了一个"看着很像原因、其实不是"的选项。
1先把"反常"这件事摆清楚
先看两组数字。左边是需求,右边是价格——它们的方向正好相反。
▲ 2026 年 8 月 vs 9 月(9 月为 1—26 日口径)
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
换个角度看更直观:2026 年负荷最高的 7 月、8 月,是全年较便宜的月份;负荷已经降下来的 9 月,反而成了全年最贵的月份。这说明 9 月的价格不是"热"出来的,而是"缺"出来的——缺的是能开起来的机组。
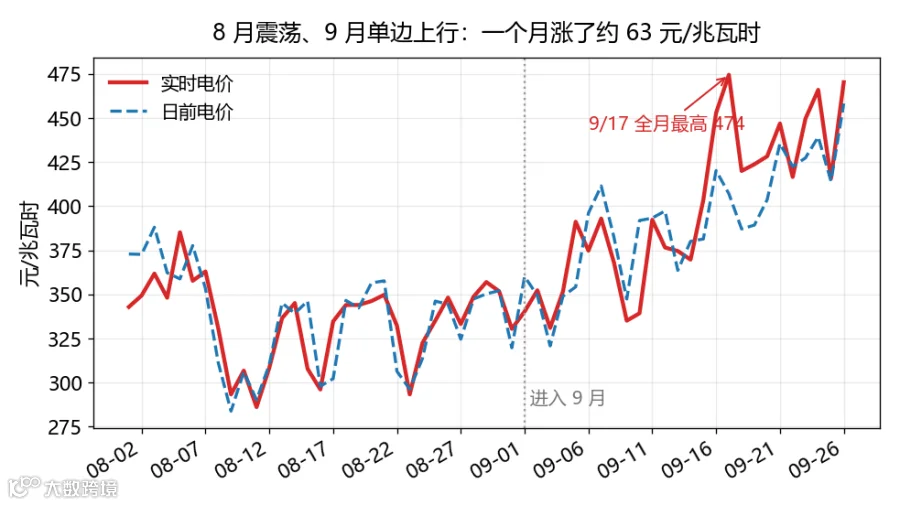
图 1|8 月电价在 275—390 元/兆瓦时之间来回震荡;进入 9 月后台阶式抬升,9/17 冲到全月最高的 474 元/兆瓦时
2原因一:能开的机组,被压到了低位
电力系统的供给能力,不取决于"总共有多少机组",而取决于"此刻有多少机组在运行"。
今年 9 月,江苏现货机组的总容量约 9446 万千瓦,比去年同期(约 8631 万千瓦)还高出约 9%——装机不是问题。问题出在运行率:9 月全省开机容量平均 7402 万千瓦,开机率只有 78%;而去年同期开机率约 90%。
更关键的是节奏。9 月上中旬,开机容量被压得特别低:9 月 7 日只有 6286 万千瓦,是全月最低点;当天停机容量高达 3164 万千瓦——但其中明确列入检修口径的只有 220 万千瓦。换句话说,这段时间机组大面积停下来,主要不是"修"出来的:一方面是新能源大发时段安排机组少开多停、给新能源腾出空间,另一方面才是部分机组进入检修窗口。
到了下半月,供给收紧换了一种方式:检修容量从 586 万千瓦一路抬到 1734 万千瓦,扎堆检修叠加下面的风电问题,价格出现二次跳涨——9 月 16 日以后,实时电价长期站在 420 元/兆瓦时以上。
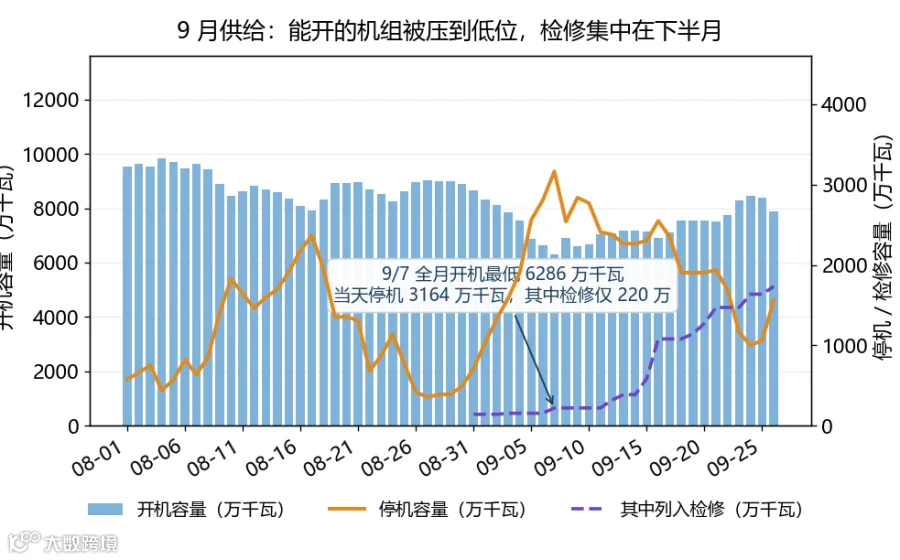
图 2|开机容量(柱)被压到低位;停机容量(橙线)上中旬冲高;列入检修的容量(紫虚线)集中在下半月抬升
一句话理解
一个城市的出租车总量没变,但偏偏在用车高峰有三分之一的车没上路。乘客没变多,甚至更少了,可车还是难打——9 月的电力系统,就是这个状态。
3原因二:风电不是"少",是"极端"
很多人第一反应是"9 月没风"。但数据并不支持这个说法。
|
9 月上半月(1—14 日)风电均值 775 万千瓦 比 8 月(702 万千瓦)还多 10% |
9 月下半月(15—26 日)风电均值 183 万千瓦 只有 8 月的 26% |
把时间拉长看更清楚:2026 年 9 月全省风电平均出力 515 万千瓦,比 2025 年 9 月的 385 万千瓦还高出 34%。从"总量"上讲,今年 9 月的风并不算少。
真正的问题在分布:下半月有 80% 的时间风电低于 300 万千瓦,其中 58% 的时间低于 150 万千瓦;9 月 12 日、13 日的日均出力只有 30 多万千瓦,9 月 16 日、20 日、22 日也都不到 60 万千瓦。也就是说,风是在最需要它的时候突然消失的——而且正好撞上检修高峰。

图 3|上半月风电高于 8 月均值;下半月塌陷,与实时电价的抬升几乎同步(阴影区分上下半月)
4顺便排除一个"看着很像"的原因:外来电
外来电(区外受电)从 8 月的 2445 万千瓦降到 9 月的 2253 万千瓦,降了约 8%。单看这一条,很容易得出结论:"外来电减少了,所以供给变紧"。
但这个结论是错的——因为同期本省负荷降得更多(从 1.07 亿千瓦降到 0.93 亿千瓦,−13.6%)。把两者放在一起看:
▲ 外来电占本省负荷的比重
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
结论很清楚:全月看,外来电的相对供给能力其实是上升的,它不是这轮价格上涨的原因。唯一的例外是下半月——外来电占比从 26.4% 回落到 21.8%(9 月 25 日单日只有 1265 万千瓦),这时它才和风电塌陷、检修高峰一起,成为价格二次抬升的助推因素。
为什么要专门写这一段
价格分析最容易犯的错,是拿"绝对量的下降"当"供给变紧了"。判断供需松紧,必须看相对量——供给相对需求是多了还是少了。"外来电在减少"这条线索,就是被相对量否掉的。
5原因三:煤价把"价格地板"抬起来了
煤是火电最大的变动成本。煤贵了,电厂报价的"底线"就会上移——不是尖峰时段报得更高,而是连最便宜的时段也不肯报低了。
|
沿海 5500 大卡动力煤·综合价 747 → 799 元/吨(7/31 → 9/18) |
沿海 5500 大卡动力煤·成交价 826 → 981 元/吨(7/31 → 9/18) |
成本上移在价格结构里留下了非常干净的痕迹:
全天最低的那批时段(价格最低的 10% 时段)均价从 270 元/兆瓦时抬到 322 元/兆瓦时;
中午光伏出力最多、本该最便宜的时段,实时均价从 308 元/兆瓦时抬到 356 元/兆瓦时(+48)。
为什么这条证据重要
如果是"需求爆发"推高电价,涨的应该是尖峰、是最高价;而这次是整条价格曲线被整体抬高、地板明显上移——这是成本推动型行情的典型特征。
6原因四:实时市场比日前更紧,说明预判偏了
电力市场有两道价格:提前一天出清的"日前价",和当天实际运行的"实时价"。两者的差,反映的是"实际运行比预期更松还是更紧"。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
从 8 月的"实时略低于日前"变成 9 月下半月的"实时明显高于日前",原因并不神秘:9 月实际风电出力比日前预测低约 26%,白天光伏实际比预测低约 24%,而负荷预测几乎没偏。日前把新能源算多了,实时就只能用更贵的火电顶上,价格自然翘起来。
这也从另一个角度印证了上一条:风电的问题不在"总量",而在"短时骤降"——骤降的幅度超出了日前预测能够覆盖的范围。
7把涨的 6 分钱拆开:约一半来自供给收缩,一半来自成本上移
只说"因为机组少、因为煤价"还不够,我们还想知道各占多少。方法是控制变量:把 8 月和 9 月的数据都按"供需紧张度"分档,然后在同一档里比较两个月的价格。
所谓供需紧张度,可以理解为"还有多少机组在等着被调用":可调用的机组相对需求越少,系统越紧。
▲ 相同紧张度下的价格对比(元/兆瓦时)
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
结论很清晰:即使供需松紧程度完全相同,9 月的电价也比 8 月整体贵了约 47—50 元/兆瓦时(约 5 分/度),而且越紧的时段贵得越多。这部分"同条件涨价",来自煤价推动的成本上移,以及缺机组、缺风背景下的稀缺定价。
一句话总结 9 月:不是需求把价格买上去的,是供给把价格托上去的。
8那 10 月的月度竞价 0.3953 元/度,为什么更贵?
先说事实。9 月 23 日,江苏 2026 年 10 月电力集中竞价结果公示:
|
10 月成交电量 54.2 亿千瓦时 较 8 月的 100.8 亿减少约一半 |
10 月成交均价 395.32 元/兆瓦时 ≈ 0.3953 元/度 |
▲ 月度集中竞价:量一路缩,价一路上
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
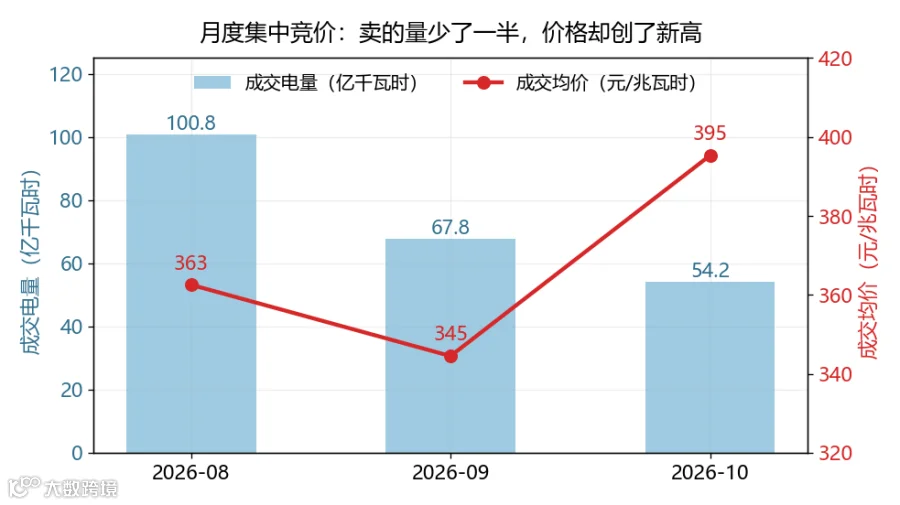
图 4|成交量从 100.8 亿千瓦时缩到 54.2 亿,价格却从 344.5 元/兆瓦时跳到 395.3 元/兆瓦时
关键在一个"提前一个月锁价"的机制
月度集中竞价,本质是发电企业和购电方在上一个月就把下个月的电量和价格谈定。所以它定的是"预期价",不是"现货价"。
9 月这场竞价,卖方是按"天气转凉、需求回落"的预期报价的,成交价 344.51 元/兆瓦时——结果 9 月现货实际跑到了 389(日前)甚至 398(实时)。也就是说,9 月的月竞比当月现货便宜了 45—54 元/兆瓦时,卖方这一笔明显让利了。
到了 10 月这场竞价,卖方手里有三张牌:
1唯一的参照物就是 9 月的现货。申报窗口能看到的,是一条从 389 一路抬到下半月 412(日前)、436(实时)的曲线。10 月成交价 395.32,基本等于 9 月现货水平的平移。
2愿意卖的量少了近一半。成交量从 100.8 亿千瓦时降到 54.2 亿,卖方明显惜售——量缩价升,是很典型的卖方占优。
310 月初的机组更少。9 月 30 日检修容量已升到 1910 万千瓦,10 月开局的供给能力比 9 月还紧。
所以 10 月月竞"更贵"的本质,不是绝对价格有多离谱,而是现货与月竞之间的那块价差(市场上常说的"折价")被卖方收走了:9 月还便宜 45—54 元/兆瓦时,10 月对 9 月日前均价只贵 6 元,几乎等于不打折。
结构上也印证了这是"整体重估"而非个别品种行为:10 月光伏、风电的成交均价分别上涨 15.8% 和 15.7%,比综合均价 13.2% 的涨幅还大。
值得留意的一面
10 月包含长假,用电负荷通常季节性回落:2025 年同期,江苏现货均价从 9 月到 10 月下降了约 4%。这意味着 395.32 元/兆瓦时的定价,隐含了"10 月现货基本不退季节"的假设。接下来如果月内现货(能量块、日前)持续明显低于 395,那么这笔提前锁价就买贵了;反之若检修与缺风延续,则说明这个价格是合理的。
9接下来盯这三件事就够了
开机容量与检修能不能修复。9 月底检修已到 1734 万千瓦,10 月初仍处高位,这是供给端最大的变量。
风电能不能回到正常水平并"稳住"。9 月下半月日均只有 183 万千瓦;回到 500 万千瓦以上,实时价格的压力会明显缓解。
煤价会不会站上 1000 元/吨。5500 大卡成交价已到 981 元/吨(9/18),它决定价格地板还抬不抬。
再加一条"验证器":月内现货价与 395 元/兆瓦时的高低关系。它直接回答一个问题——10 月这场月度竞价,到底是买对了还是买贵了。
10结语:方法比结论更重要
回头看这次复盘,我们做的事情其实很朴素,就四步:
1先把事实摆清楚——两个月的数据放在一起,先确认"负荷降了、价格却涨了"这个反常确实存在。
2再排除伪原因——"外来电减少"看着很像原因,但换成相对量就被否掉了。价格分析最怕把绝对量的下降当成供给变紧。
3然后控制变量——把供需紧张度分档,在同样条件下比较价格,才能把"因为更紧"和"因为更贵"分开。
4最后给机制——每条结论都要落到可验证的数据上:开机容量、停机与检修、风电分布、外来电占比、煤价、预测偏差。
价格的变化,最终都能追到三本账上:供给、需求、成本。9 月这一轮,需求这本账是往下走的,供给和成本两本账同时往上走——答案其实一开始就写好了,只是需要数据把它念出来。
星辰云联官网:https://njstarcloud.cn
为您提供专业答疑解惑服务
南京星辰云联,作为用能所产业子公司,聚焦能源大数据与智能硬件,产品涵盖电力交易辅助决策、零碳园区、虚拟电厂、微电网、智慧能源终端、智慧发用配电等,提供全流程解决方案,协调全球化技术团队,聚合全球顶尖人才,解决技术难题,欢迎咨询交流!
如您对相关业务有合作需求
欢迎致电18856277216姜经理
专业团队竭诚为您服务
江苏智慧用能研究院发布“AI+电力交易”辅助决策平台
-
江苏电力现货市场预测简报(2026.9.29)
AI+新能源 一周要闻 (09.11-09.18)
江苏电力现货市场预测简报(2026.9.29)
-
甘肃不缺风光电,工业蒸汽为什么还离不开煤?——从园区现场看,难点从来不只是“有没有电” 深度拆解江苏2027售电新规:钱和风险正在重新分配
【AIDC系列 | 学术报告】国网江苏电科院 袁宇波:新型电力系统支撑数据中心高效低碳发展