大数跨境

《GTM上市策略完全入门指南:7个模块、智能硬件线上+线下双视角、全球零售全谱数据,一文看懂智能硬件出海怎么打市场》

《GTM上市策略完全入门指南:7个模块、智能硬件线上+线下双视角、全球零售全谱数据,一文看懂智能硬件出海怎么打市场》 John的品牌出海 GTM 之路
2026-09-30
5
导读:在之前的文章中已经基本完成的GTM的基础科普,本文是品牌出海"GTM入门系列"第一篇,全系列聚焦智能硬件赛道,
在之前的文章中已经基本完成的GTM的基础科普,本文是品牌出海"GTM入门系列"第一篇,全系列聚焦智能硬件赛道,渠道双视角(线上+线下)全球全谱。线上=电商/跨境电商/独立站;线下=分销/零售商超/专门零售店。

先个开头:为什么GTM是智能硬件出海的生死线
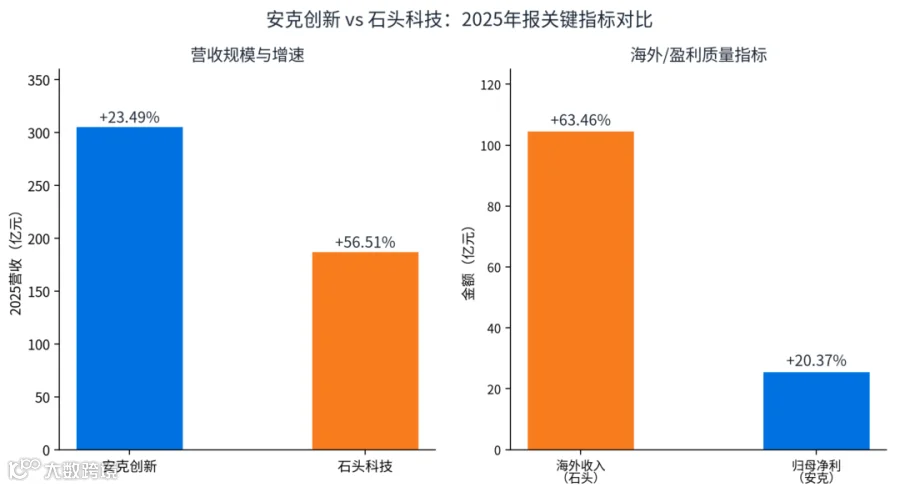
先看一组让人眼红的数字:2025年中国跨境电商进出口总额达2.84万亿元人民币(约3900亿美元),同比增长4.8%。智能硬件赛道更夸张——安克创新年营收首次冲破300亿元,达到305.14亿元(+23.49%);石头科技营收186.95亿元(+56.51%),海外收入占比突破56%。钱是真的多,但这些钱,不是躺平就能躺出来的。
但亮眼数据的背面,是残酷的渠道淘汰赛——你看着别人数钱,人家数的是教训。安克创新CEO阳萌就坦白过:2020至2022年狂奔那几年,27个产品线里近20个都打不赢对手,最后含泪砍到17个。石头科技能在全球清洁机器人市场拿下17.7%的份额(IDC数据),靠的也不是玄学,而是一套从线上亚马逊一路打到线下Best Buy/MediaMarkt的全渠道GTM体系。
先泼盆冷水:智能硬件出海 ≠ 把货挂上网就算完。智能硬件出海 = 线上渠道(电商/跨境电商/独立站)+ 线下渠道(分销/零售商超/专门零售店)的组合拳——少一条腿,就是单腿跳着出海,摔个大马趴,也就不是什么奇怪的事情了。
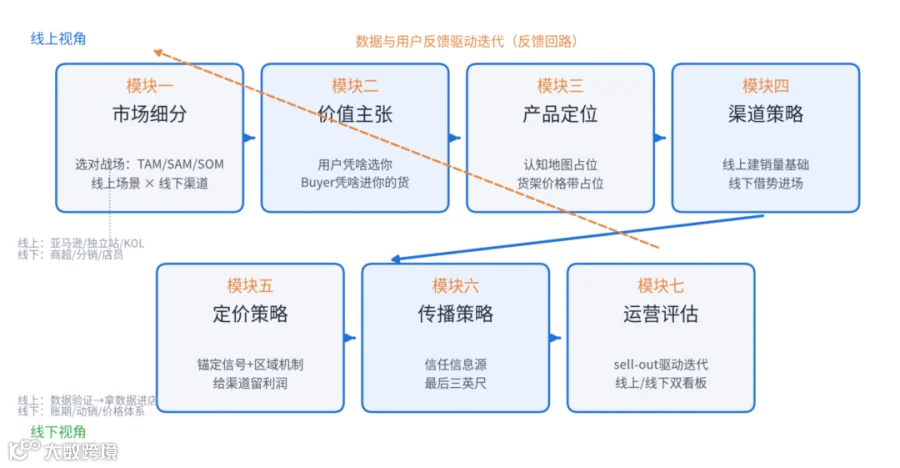
而这片文章的目的是希望能给大家开线上+线下双视角:线上讲消费硬件品牌怎么通过亚马逊、独立站、TikTok Shop勾住终端用户;线下讲怎么把货塞进全球零售商超的实体货架(美国Best Buy/Walmart、欧洲MediaMarkt/Currys、日本Bic Camera、印度Reliance Digital等)。不灌鸡汤、不堆术语,只有7个关键模块、真实案例、可核验数据,和每一家智能硬件企业照着抄就能执行的步骤。

模块一:市场细分(Segmentation)——先选对战场,再谈怎么打!

定义:市场细分,就是把"全世界都是我的用户"这种幻觉,按地理、人口、行为、需求等维度切成小块,最后老实回答一个问题:你的产品到底最适合谁?

线上视角(C端):亚马逊/独立站/TikTok Shop用户画像

Anker出海时就没贪心过——它没喊"全世界的消费者都是我的",而是在充电储能赛道里做了精准分层。财报显示,其充电储能类产品2025年收入154.02亿元,占总营收50.47%,同比增长21.59%。赚钱背后,是三个被拿捏得死死的线上用户群体:
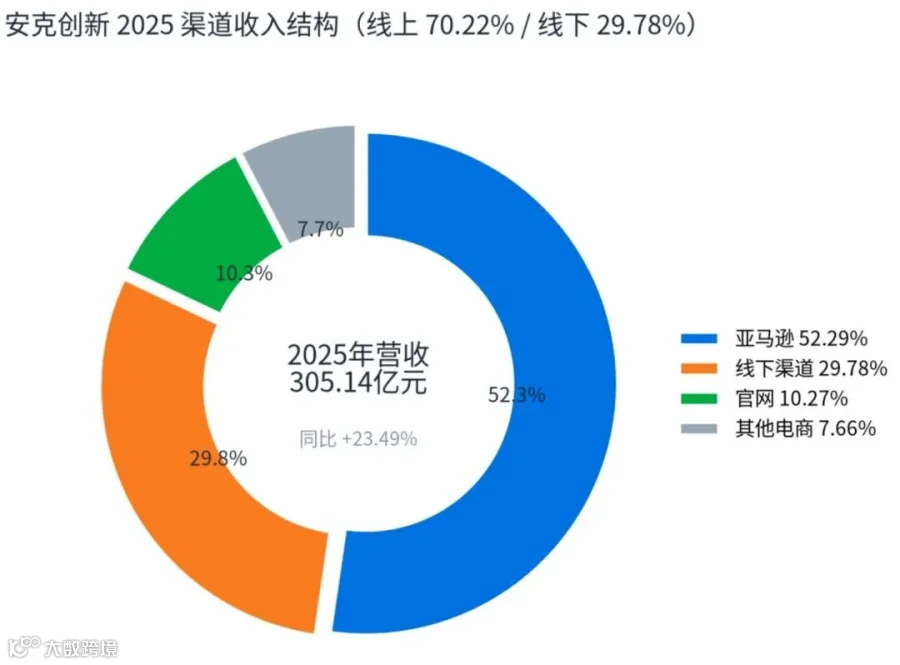
亚马逊Prime高活跃用户:看评分下单、愿意为"4.5星+品牌"付溢价,典型"评分决定钱包"选手——对应Anker在亚马逊上159.55亿元的销售额(占总营收52.29%)
独立站DTC用户:吃品牌故事和技术创新这一套,客单价300-800美元起步——对应Anker SOLIX系列阳台光伏和户外储能产品
TikTok Shop冲动型购买者:刷视频刷着刷着就下单,对"种草"毫无抵抗力——追觅、石头在TikTok Shop的起飞,就是这群人购买力的铁证
Anker欧洲市场2025年收入81.51亿元,同比暴增43.48%——推手是储能产品在德国、英国、法国的线上大爆发。这不是运气,是细分细到点子上的结果:欧洲电价高得扎心、阳台光伏政策给力、消费者对绿色能源是真爱。

线下视角(B端):全球零售商超渠道地图与分销商图谱

线下的细分逻辑和线上是两套玩法——不是按"年龄收入"分,而是按地理区域、渠道类型、采购决策链三个维度切。想进线下,先搞懂全球零售商超的地域脾气:
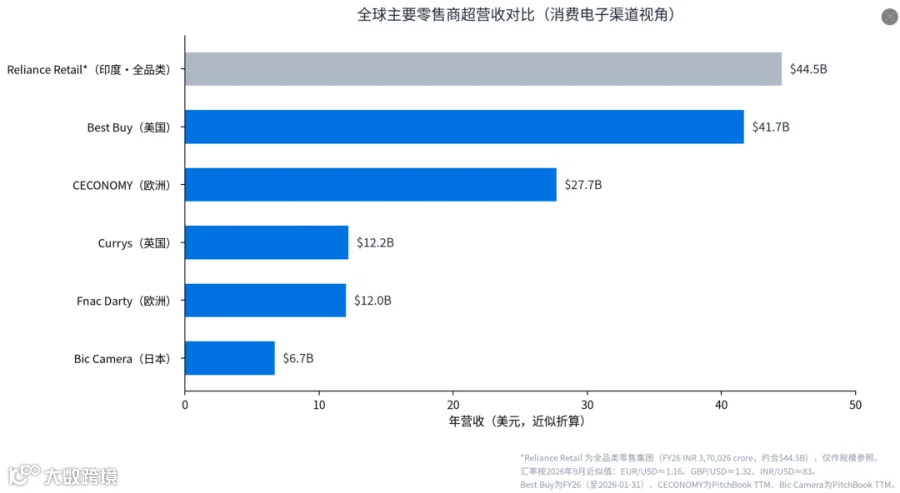
美国:标准化上架,量大即正义。Best Buy(NYSE: BBY)FY26营收416.91亿美元,Consumer Electronics占29%。美国零售采购相对"讲规矩"——合规过审、价格能打、供应链稳定,就能进货架轮换体系。Walmart、Target、Costco品类增长稳,但砍价也砍得稳准狠。
欧洲:严格的"采购季"和产品审批。CECONOMY AG(XETRA: CEC1)H1 2025/26营收131亿欧元,同比增长4.0%(剔除汇率与组合影响后的调整口径,名义+2.0%),线上占比28.5%。欧洲零售商有明确的采购季节(通常Q2-Q3定次年SKU),对CE认证、能效标签、环保合规要求极严。Currys plc(LSE: CURRY)2025/26营收92.54亿英镑(+6%);Fnac Darty(Euronext Paris: FNAC)2025年营收超103亿欧元,在15个国家拥有近1500家门店。
日本:独特的PB(自有品牌)合作模式。Bic Camera(TSE: 3048)TTM营收约66.9亿美元。日本零售商不只会卖品牌货,还热衷发展自有品牌(PB),拉着供应商深度开发独家产品;Yodobashi Camera则靠极致的店内体验和服务出圈。
印度:Tata/Reliance系独占渠道。Reliance Retail(NSE: RELIANCE旗下)FY26总营收约3.7万亿卢比,门店数超20,160家;Croma(Tata Group旗下)是印度最知名的电子零售连锁之一。印度线下零售高度集中,进了Reliance Digital或Croma的货架,约等于触达数亿潜在消费者。

线上+线下落地步骤:

线上用TAM/SAM/SOM模型估算市场规模(比如全球充电储能线上市场、智能清洁线上市场);线下用"地理区域×渠道类型×采购决策链"三维矩阵锁定首批目标渠道。
线上按"需求强度×支付能力×触达成本"打分排序;线下按"渠道规模×准入门槛×利润贡献"打分排序——分数不会骗人,欲望才会。
只选1-2个最高分的细分渠道当首批主攻目标,而不是一口气全渠道铺开——贪多嚼不烂,出海同理。

关键数据:

线上:Anker充电储能类收入154.02亿元,欧洲市场同比激增43.48%,亚马逊收入159.55亿元(安克创新300866.SZ 2025年年报)
线下:Best Buy FY26营收$41.69B;CECONOMY H1 2025/26 €13.1B(+4.0%);Currys 2025/26 £9.25B;Fnac Darty 2025年€10.3B+;Bic Camera TTM $6.69B

本模块的坑与避坑:

坑1:把"全球市场"当细分市场——TAM算得很大、SOM几乎为零,地图上占领全球,现实中一个货架都没混上。避坑:先用TAM/SAM/SOM把规模落到"可执行的最小市场",再按"需求强度×支付能力×触达成本"打分,首批只打1-2个细分。
坑2:线上细分只看人口画像,忽略行为与政策场景——只盯"欧美中产",看不到"阳台光伏补贴区"。避坑:把政策、电价、平台生态等场景变量纳入细分维度——Anker欧洲储能爆发,靠的正是"高电价+光伏政策友好"的精准切分。
坑3:线下用C端画像细分,忽略采购决策链——线下是B2B2C,渠道比消费者更关键,你研究半天消费者,不如研究三天Buyer。避坑:用"地理区域×渠道类型×采购决策链"三维矩阵锁定首批渠道,再匹配产品和打法。
坑4:细分完就全渠道铺开——每个渠道都做不到前三,最后每个渠道都嫌弃你。避坑:先在一个细分渠道做到品类top 3,验证模型后再复制。

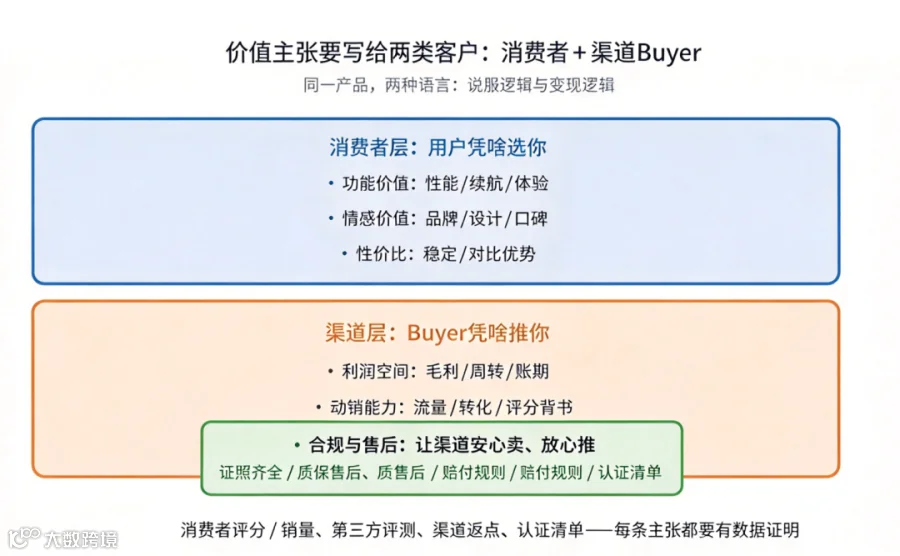
模块二:价值主张(Value Proposition)——用户凭什么选你,渠道商凭什么进你的货?

定义:价值主张就是你递给客户的那句"核心承诺"——线上对消费者说"为什么买你",线下对采购决策者说"为什么卖你"。注意,后面这位可不好哄,比你女朋友难哄十倍至少。

线上视角(C端):终端用户的痛点与感知价值

Anker的线上价值主张不是"我们做充电配件",而是"苹果级的品质,更合理的价格"。在亚马逊上,Anker核心产品评分长期稳在4.5星以上——这不是嘴皮子功夫,是研发烧出来的:2025年研发费用28.93亿元,费用率提升至9.48%,研发人员3549人,占员工总数56.30%,过半员工都在研究怎么让你充电更爽。
Anker这套主张为什么灵?因为它同时回答了两个刁钻问题:品质上"跟苹果一样好甚至更好"(氮化镓技术就是底气),价格上"比苹果便宜一大截"。更妙的是,它把故事从"给设备供电"升级成"给场景供电"——从充电宝讲到阳台光伏储能,你买的不是充电器,是"永远不掉线的生活方案"。

线下视角(B端):零售商超采购决策链的价值传递

线下价值主张不是给消费者看的,是给Buyer和货架管理员看的——他们才是真正拍板的人。而且各地Buyer的口味差异巨大:
美国Best Buy/Walmart:Buyer眼里只有"周转率×毛利率×品牌认知"三件事。Consumer Electronics占Best Buy营收29%,是它的核心利润来源,所以你的主张必须回答:"我的货能比竞品多卖多少?"Anker进Best Buy时递过去的不是产品手册,而是亚马逊销量数据和评分截图——线上成绩单,就是进线下的敲门砖,当然品牌认知才是决定因素。
欧洲MediaMarkt/Currys/Fnac Darty:Buyer先看"合规完整×本地服务×差异化"。CE认证、WEEE回收、能效标签,缺一样直接出局,比高考还严。Currys 2025/26营收增长6%(主要靠小家电和PC品类);Fnac Darty 2025年并购意大利Unieuro,门店网络扩到近1500家。进欧洲,价值主张得写成保证书:"我完全符合欧盟法规,而且本地有人管售后。"
日本Bic Camera/Yodobashi:Buyer看"技术独特性×PB合作潜力×服务深度"。日本消费者把店内体验和店员专业度当信仰。Bic Camera员工约2万人(含兼职口径,正式员工约1.2万),Yodobashi靠"知识型店员"出圈。在日本,光讲产品不够,还得承诺"我们来培训你的店员,让他们变成产品专家"——这些店员会问到培训的人发狂。
印度Reliance Digital/Croma:Buyer只认"价格竞争力×本土适配×供应链稳定"。Reliance Retail FY26总营收约3.7万亿卢比,电子产品是增长最快的品类之一(Q3 FY26笔记本+46%、手机+38%、电视+25%)。印度消费者对价格敏感到骨头里(太穷),还要本地语言、本地电压、本地气候适配——少一样都白搭。

线上+线下落地步骤:

1.线上先列终端用户最痛的3个点;线下再列Buyer、Category Manager、货架管理员各自最惦记的3件事——两拨人,两本账。
2.线上比"功能、价格、体验、服务"四个维度;线下比"周转率、毛利率、差异化、售后支持"四个维度——维度不同,胜负标准也不同。
3.线上把优势浓缩成一句消费者愿意转发的金句;线下把优势翻译成一张Buyer敢直接拍在选品会桌上的量化对比表。
4.线上用A/B测试验证谁更打动人心;线下用"试销/店中店"验证谁真能卖动——实践是检验价值主张的唯一标准。

关键数据:

线上:Anker亚马逊评分4.5星+,2025年研发费用28.93亿元,费率9.48%(安克创新300866.SZ 2025年年报)
线下:Best Buy Consumer Electronics占营收29%(Best Buy FY26财报);Fnac Darty 15国近1500家门店(Fnac Darty官方);Reliance Retail FY26电子产品笔记本+46%、手机+38%(Reliance Industries FY26财报)

本模块的坑与避坑:

坑1:价值主张只写给消费者,不写给Buyer——线下采购商不关心品牌故事,只关心"我能多赚多少、多久周转一次"。避坑:给Buyer一份量化对比表(周转率、毛利率、差异化、售后支持),像Anker进Best Buy那样用线上销量和评分当敲门砖。
坑2:吹"苹果级品质、更低价格"却没有证据链——Buyer和KOL都是验货老手,一验就穿帮。避坑:用亚马逊评分、第三方评测、退货率数据支撑每一条价值主张,把牛吹成可核验的事实。
坑3:忽视合规与本地服务承诺——欧洲选品会先看CE认证、WEEE回收、能效标签,缺一项就出局。避坑:把合规清单和本地售后方案做成价值主张的附件,而不是出事后再补救。
坑4:一套价值主张打全球——日本要店员培训承诺,印度要价格与本地适配,美国要周转与品牌认知。避坑:分地区出价值主张版本,用A/B测试或试销验证后再推广。

模块三:产品定位(Product Positioning)——在用户的认知地图和零售商超的货架上占一个位置!

定义:产品定位,就是同时在用户脑子里和零售商超货架上,给你的产品占个座——让消费者记住"这牌子是干嘛的",让货架管理员知道"它该摆哪儿"。缺一个,这座就白占了。

线上视角(C端):消费场景定位

石头科技在海外从不自称"扫地机器人厂家",而是端着"全场景家居清洁解决方案提供商"的架子。别小看这个称呼——它直接决定了产品矩阵和定价策略:
入门级:基础扫地机,专治"价格敏感"用户——先把你领进门
主流级:自清洁扫拖一体机,覆盖大多数家庭的刚需——进门之后让你离不开
旗舰级:G30S Pro等高端产品,技术拉满——负责给品牌立"技术标杆"的牌坊
成绩单摆出来:2025年石头科技全球智能扫地机器人出货580万台(+76.5%),全球份额17.7%(IDC数据),在10余个核心国家市占率第一。这背后是"分层突破+本土化深耕":亚马逊上推性价比款抢流量,独立站上推旗舰款立品牌,各市场各吃各的定位。

线下视角(B端):货架定位与零售场景适配

线下的定位核心不是占领心智,而是让Category Manager排货架时,顺手把你放进正确的区位——货架才是线下的心智。各地货架逻辑完全不同:
美国Best Buy:按品类分区、按价格带分层。"品牌墙+功能岛"是标配——苹果/Samsung/Sony有独立品牌墙,其他产品按功能(充电、音频、智能家居)分区。Anker的策略是死守充电配件区的"高端第三方"位,价格锚定苹果原厂下方20%-30%——站在苹果影子里,接住它漏下的客户。
欧洲MediaMarkt/Saturn:按使用场景分区,门店处处是"体验区"——智能家居区、电竞区、影音区。CECONOMY H1 2025/26线上销售35.25亿欧元(占总销售额28.5%),但线下体验依然是成交主战场。进欧洲,先想清楚:"我的产品该进哪个体验区?需要什么演示设备和场景布置?"
日本Bic Camera/Yodobashi:按功能细分到令人发指,还喜欢和PB(自有品牌)混架。Bic Camera员工约2万人(含兼职口径,正式约1.2万),其中一堆品类专家坐镇。进日本,先自问:"我的货敢不敢跟他们的PB并排陈列?要不要专门做POP说明卡?"
印度Reliance Digital/Croma:按价格带分三层区(入门-中端-高端),还讲究本地化适配。Reliance Digital Q3 FY26的"Festival of Electronics"大促同比增长32%。进印度,先想清楚:"我该进哪个价格带区?包装、说明书、配件要不要按印度市场重做?"
B端定位还有个线上根本遇不到的关卡:包装和陈列适配。包装尺寸、条码格式、防盗标签、堆头要求,哪一项不达标,货架都上不去——产品再好,人家只当你是"不合规供应商"。

线上+线下落地步骤:

线上画"价格-技术"认知地图找空白地带;线下亲自去逛目标零售商超,画"货架区位图",看看竞品都蹲在哪个角落。
线上让产品、定价、渠道、传播围绕定位一条心;线下让包装、陈列、POP、店员培训也围绕定位一条心——内外两张皮是大忌。
线下多补一步:先过准入清单(包装规范、条码、认证、退换货政策)——不合规,定位再性感也是空气。

关键数据:

线上:石头科技全球扫地机器人市场份额17.7%,出货量580万台同比增长76.5%(IDC报告/石头科技688169.SH 2025年年报)
线下:CECONOMY线上占比28.5%,线下体验仍是核心转化场景(CECONOMY H1 2025/26财报);Fnac Darty近1500家门店;Bic Camera近2万名员工(PitchBook)

本模块的坑与避坑

坑1:只定"消费者心智"定位,不定"货架位置"——线下Category Manager排货架时你没有区位,就会被塞进角落吃灰。避坑:实地走访画出货架区位图,明确占据哪个功能岛、哪个价格带(如Anker锚定苹果原厂下方20%-30%)。
坑2:定位与价格带脱节——想占高端却定中端价,或反之,消费者看得一脸懵。避坑:画"价格-技术"认知地图找空白地带,再统一产品、定价、渠道、传播。
坑3:忽视包装与陈列合规——包装尺寸、条码格式、防盗标签、堆头要求不达标,连货架都上不去。避坑:把零售商准入清单(包装规范、条码、认证、退换货政策)列为定位落地的强制前置项。
坑4:产品与数据引用不标时间口径——比如G30S Pro明明是2026年1月上市的,写成"2025年推出"就闹笑话了。避坑:提到产品型号、份额、销量,一律带上明确时间点。

模块四:渠道策略(Channel Strategy)——货怎么到用户手里?

定义:渠道策略回答的是一句灵魂拷问——货到底怎么送到用户手里?线上还是线下、直营还是分销,每一选都同时决定你的获客成本、触达效率和品牌控制力。鱼和熊掌,得自己掂量。

线上视角(C端):亚马逊+独立站+TikTok Shop三轨并行

Anker走的是教科书级的"线上起家、线下补全":2025年线上收入214.27亿元(占70.22%),其中亚马逊贡献159.55亿元(占52.29%)。但真正的变化在线下:线下收入90.87亿元(占29.78%),同比增长27.81%,已经杀进Walmart、Target、Best Buy的货架。
Anker的渠道成长路线,建议打印出来贴在工位上:
第一阶段(2011-2015):死磕亚马逊——先借平台流量验证产品和定价,活下来再说。
第二阶段(2016-2020):亚马逊+独立站——开始建品牌自留地,降低对平台的依赖。
第三阶段(2021-2025):亚马逊+独立站+TikTok Shop+线下零售——翅膀硬了,全渠道撒网。
石头科技更猛:除了亚马逊、独立站,还钻进各国本土电商——日本乐天、韩国Coupang、欧洲亚马逊本地站,一个不落。2025年海外收入104.42亿元(+63.46%),海外占比冲到56%。

线下视角(B端):全球零售商超+分销网络+品牌专卖店

线下不是"再开个店铺"那么简单,而是准入、谈判、物流、陈列、促销、退换货一整套复杂体系。想进场,通常有三条路:
路径一:硬闯大型零售商超——最理想也最头铁的路。Best Buy FY26营收$41.69B,Consumer Electronics占29%,门槛高到劝退:要美国公司主体、UL认证、产品责任险、稳定供应链和补货能力。Walmart、Target准入稍微宽松些,但砍价更狠。Costco是"买手制"——选中你,单品销量能起飞;没选你,SKU都轮不到你。
路径二:借分销商/经销商的力进区域零售——大多数中小品牌的首选。分销商不只是帮你卖货,还帮你"本地化":采购流程、合规要求、账期习惯、促销节奏,他们门儿清。在欧洲,经区域分销商进MediaMarkt/Saturn、Currys、Fnac Darty的本地子渠道,比硬闯总部Buyer现实得多;在日本,想进Bic Camera/Yodobashi,通常绕不开本土商社这道中间层。
路径三:开品牌专卖店/店中店——品牌力拉满之后的选择。Eufy在部分市场试水专卖店;Dyson在全球核心商圈开旗舰店;在印度,Croma和Reliance Digital卖场里的品牌专区,是高端硬件秀肌肉的理想舞台。
各地区线下渠道的"潜规则":
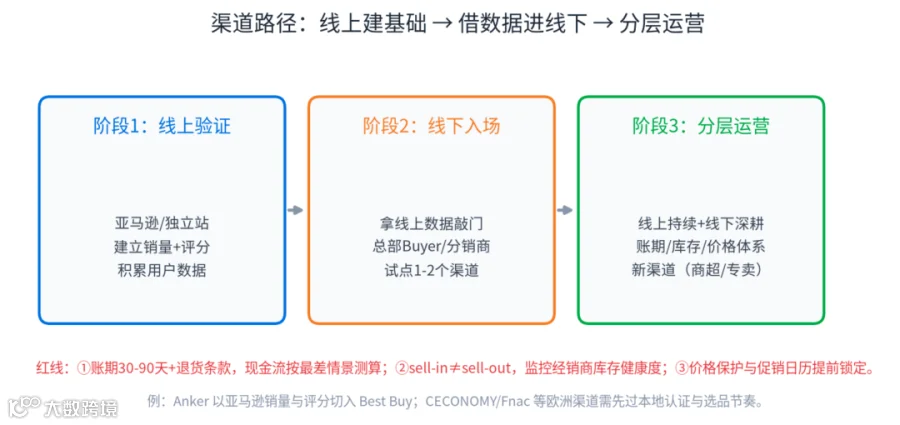
美国:流程标准化,建议先在亚马逊攒够销量和评分,再拿成绩单去谈Best Buy/Walmart——Anker就是这条路的标杆,照抄作业即可。
欧洲:国别运营,别想一口气吃全欧。MediaMarkt称霸德国/西班牙/土耳其,Currys盘踞英国/北欧,Fnac Darty深耕法国/意大利/比利时/葡萄牙——按国别挑搭档,比"一网打尽欧洲"靠谱。
日本:关系导向,走商社或本地代理商路线。Bic Camera、Yodobashi对品质和售后挑剔到极致,但一旦通关,客户忠诚度也高得感人。
印度:Reliance Digital和Croma是首选,但卷得厉害。建议联动线上JioMart(Reliance旗下电商)搞OMO(线上线下融合)——两条腿走路。
线下有个线上没有的"隐形杀手":库存和账期。线上先款后货,线下通常30-90天账期,退货条款还偏向零售商。Anker现金流能保持健康,全靠线下账期管理和库存周转的成熟体系——这一课,迟早要上。

线上+线下落地步骤:

线上先把可选渠道摊开:亚马逊、独立站、TikTok Shop、本土电商;线下同样摊开:大型零售商超、区域分销商、品牌专卖店——选项摆全,才好做选择题。
线上用"控制力×利润率×规模潜力"三维打分;线下用"准入门槛×渠道规模×利润贡献×账期风险"四维打分——维度越多,越不容易被冲动带偏。
线上前期只深挖1-2个渠道;线下先借分销商进区域零售试水,验证动了销再去谈直供大商超。
线上每个渠道单独配SOP和KPI;线下建"渠道分级管理+库存周转监控+账期风险控制"三位一体——缺一不可,少一环就爆雷。

关键数据:

线上:Anker亚马逊收入159.55亿元(占总营收52.29%),线上总收入214.27亿(安克创新300866.SZ 2025年年报)
线下:Anker线下收入90.87亿元同比增长27.81%,进入Walmart/Target/Best Buy(安克创新年报);Best Buy FY26营收$41.69B;CECONOMY €13.1B H1营收;Currys £9.25B;Fnac Darty €10.3B+

本模块的坑与避坑

坑1:低估线下账期与库存风险——线下30-90天账期、退货条款对供应商不利,现金流说崩就崩;安克2025年存货压身、经营性现金流骤降82.49%就是活教材。避坑:建立"渠道分级管理+库存周转监控+账期风险控制"三位一体体系,现金流按最差账期情景测算。
坑2:跳过分销商直接谈总部Buyer——日本得过商社、欧洲各国选品节奏不同、印度Reliance系一家独大,你想一步登天,结果连门都摸不到。避坑:先用区域分销商/本地代理验证动销,再谈直供大型商超。
坑3:全渠道同时铺开、资源稀释——每个渠道都做不深,最后哪个都做不到品类第一。避坑:前期选1-2个渠道做深;线上先以亚马逊建立销量基础,再拿数据当筹码进线下。
坑4:只管发货(sell-in)不管动销(sell-out)——经销商压货式冲量,爽一时、崩一世,价格体系直接反噬。避坑:盯紧sell-through和经销商库存健康度,促销与价格保护政策提前锁死。

模块五:定价策略(Pricing Strategy)——价格不是数字,是信号!

定义:定价不是拍脑袋定个数字,而是让一个数字同时传递三重信号:产品价值、品牌定位、利润空间。线上定价看用户的"值不值",线下定价看零售商的"赚不赚"和分销商的"差价够不够"。

线上视角(C端):用户感知价值定价

Anker线上定价的精髓就九个字:"贴着苹果,比它便宜,还不输它。"以氮化镓充电器为例:苹果原厂30W卖约39美元,Anker同功率25-29美元,便宜25%-35%,充电效率、发热控制、兼容性却不输甚至反超——这就是"锚定"的正确打开方式。
更狠的是,Anker靠品类延伸一路"价格带上行":从20-30美元的充电宝,爬到50-80美元的氮化镓多口充,再跳到300-800美元的阳台光伏储能。2025年充电储能类毛利率41.25%,智能创新类(eufy)更干到48.85%——品类越往上走,利润越肥,这就是升级的甜头。
石头科技走的是"技术分层定价":入门款圈住价格敏感用户,旗舰款负责立技术溢价。2026年1月G30S Pro在CES 2026首发,反响热烈,高端占比一路走高;2025年的里程碑新品则是G-Rover、RockMow全地形割草机器人——上探高客单,一步没停。

线下视角(B端):零售商超货架定价与分销商批发价

线下定价的复杂度,线上根本比不了。线上一个SKU一个价,线下一个市场,乃至于一个渠道一个价,还要过好几轮商务谈判。各地区的定价逻辑差异巨大:
美国Best Buy/Walmart:MSRP+促销折扣体系。定价以厂商建议零售价(MSRP)打底,配Black Friday、Prime Day同期、Back to School等周期性促销。厂商得预留15%-30%的促销折扣空间,否则零售商懒得主推你。Costco则是"低毛利+高周转"模式,定价权基本在Costco手里,你只有配合的份。
欧洲MediaMarkt/Currys/Fnac Darty:价格匹配+服务捆绑。欧洲零售商普遍承诺"价格匹配保证"——所以你的线上定价会直接反噬线下。Fnac Darty 2025年毛利率约28.9%,H1 2026升到29.0%(+40bps),靠的正是服务业务。在欧洲定价,除了产品利润,还得想"能不能帮零售商赚延保、安装、回收的钱"。
日本Bic Camera/Yodobashi:点数返利+分期付款。日本零售的核心玩法是"积分返还"——Bic Camera、Yodobashi返还率通常5%-10%,所以你的批发价得给积分留足空间。还有,日本消费者重度依赖信用卡分期,他们更在意"每月还多少",而不是"总价多少"。
印度Reliance Digital/Croma:EMI驱动+节日大促。印度人对价格敏感到骨子里,但"零首付EMI"(分期)能把转化率拉起来。Reliance Digital的"Festival of Electronics"大促,电子产品销量直接+32%。在印度定价,得围绕"节日大促+EMI方案"设计,光标个零售价等于没设计。
线下定价还有个线上没有的维度:分销商批发价差。分销商通常要30%-50%的毛利空间(批发价只有零售价的50%-70%)。成本结构撑不起这个差价?对不起,分销体系的大门对你是关着的。

线上+线下落地步骤:

线上摸一遍竞品价格带,画"价格-价值"坐标图;线下摸清目标商超同类产品的价格带和促销节奏——知己知彼,定价不慌。
线上选定价策略:撇脂、渗透、竞争、价值定价;线下选:MSRP+促销预留、服务捆绑、点数返利兼容、EMI友好——策略库先备齐。
线上算全"获客+物流+佣金+售后";线下算全"分销毛利+促销预留+物流+退货损耗+账期资金成本"——少算一项,利润就偷偷漏。
线上别全球一口价;线下更别——不同区域、不同渠道的价格差异比线上大得多,一刀切就是给自己挖坑。

关键数据:

线上:Anker充电储能类毛利率41.25%,智能创新类毛利率48.85%(安克创新300866.SZ 2025年年报)
线下:Fnac Darty毛利率29.0%(H1 2026,+40bps)(Fnac Darty H1 2026财报);Best Buy Consumer Electronics占营收29%(Best Buy FY26财报)

本模块的坑与避坑

坑1:全球一口价,或线上/线下同价——平台佣金、物流、关税、各市场促销机制差异巨大,一口价约等于放弃利润。避坑:按"渠道×地区"分别核算获客+物流+佣金+售后成本,分市场定价。
坑2:只算成本加成,不给渠道留利润——分销商通常要30-50%毛利空间,零售商还要15-30%促销预留。避坑:从MSRP倒推成本与毛利,成本结构支撑不了价差就不要进该渠道。
坑3:忽略区域特有定价机制——日本点数返利(5-10%)、印度零首付EMI、欧洲价格匹配保证都会悄悄吃掉毛利。避坑:定价模型内置各市场机制(点返空间、EMI月付、price match)。
坑4:不预留促销弹药——Black Friday、Prime Day同期、节日大促没有预算,零售商凭啥主推你?避坑:把年度促销日历和折扣预算写进定价计划。

模块六:传播策略(Communication Strategy)——让用户知道你、让零售商超愿意推你!

定义:传播策略,就是在对的时间、用对的媒介、对对的人、说对的话——四个"对"少一个,钱就白烧。线上说给终端消费者听,线下说给零售商和店里徘徊的消费者听。

线上视角(C端):YouTube+KOL+用户口碑

Anker的传播打法就一招:"口碑+KOL+平台活动"三件套。YouTube上搜"Anker review"超10万条结果,亚马逊核心产品评论超10万条——这不是天上掉的,是专门团队运营出来的:新品发布,数百个中腰部KOL的样品一次寄到位。
追觅科技在2026年2月直接放大招——首次亮相"超级碗"黄金广告位,30秒、千万美元级投入,创下中国硬科技品牌霸屏超级碗的先例。敢砸这个预算,说明它已经过了"铺渠道"的初级阶段,进入"烧品牌认知"的进阶玩法。
石头科技走"技术科普+场景展示"路线——YouTube和TikTok上直接给你看清洁效果:大颗粒垃圾、宠物毛发、边角死角,用"看得见的清洁力"说话。在TikTok Shop,"真实测评"和"使用教程"就是转化率最高的流量密码。

线下视角(B端):货架陈列+店内体验+销售员赋能

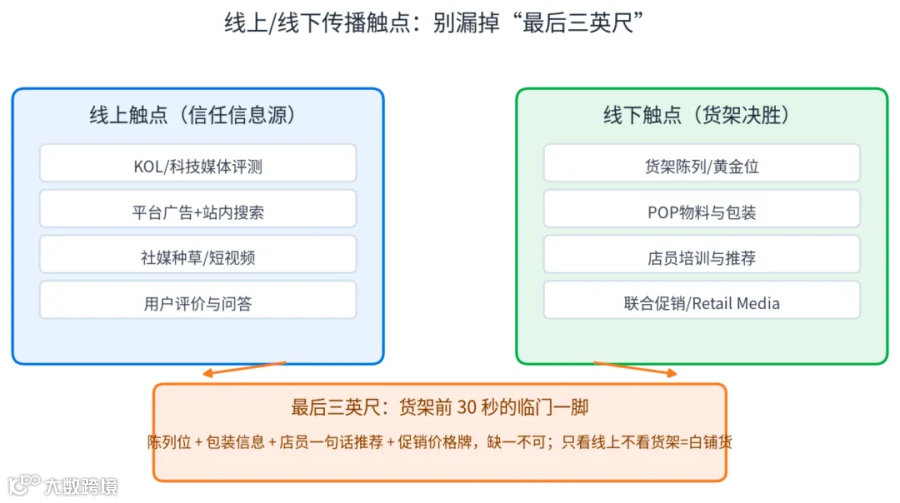
线下传播的逻辑跟线上完全两个世界。消费者不会因为刷到一条视频就冲进Best Buy买单——他们站在货架前,三个品牌来回比,30秒内做决定。所以线下传播的核心,是"最后三英尺"(The Last Three Feet):
货架陈列(Merchandising):在Best Buy,Anker的充电配件霸占"Mobile Accessories"区的显眼位置,配品牌蓝的货架条和POP立牌——好陈列能让产品20米外就被认出来。在欧洲MediaMarkt,智能家居货品进"Smart Home"体验区,还得配场景化演示(智能灯泡、插座联动那种)。
店内体验(In-store Experience):Dyson在Best Buy和MediaMarkt都摆体验台,让你亲手摸。日本Yodobashi更极致——每个品类配专业店员一对一演示。印度Reliance Digital在"Festival of Electronics"期间,店内海报、横幅、促销信息直接点燃购买冲动。
销售员赋能(Sales Training):线下传播里最被低估的一环。Best Buy的店员(Blue Shirt)拿销售提成,但推荐谁,全看他懂谁。Anker在美国线下扩张时砸重金做店员培训——不是发本手册,而是让店员亲手用,让他们自己信服"Anker凭啥比苹果充电器更值得推"。日本Bic Camera更夸张,店员专业度就是核心竞争力,品牌方得定期上门培训、更新技术知识。
联合促销(Co-op Marketing):大零售商超通常要求品牌一起玩——你出钱做店内广告、海报、堆头,它给曝光位。Best Buy的"Co-op Advertising"是行业标准,按采购额一定比例收。欧洲更甚:MediaMarkt/Saturn的"Retail Media"收入从2022/23的2000万欧元涨到2025/26的1.5亿欧元——零售商已经明摆着把店内广告位当生意做了。

线上+线下落地步骤:

线上先定传播目标:认知/转化/复购;线下也定:进店识别率/试用转化率/店员推荐率——目标不同,打法自然不同。
线上找用户信任的"信息源":KOL、朋友推荐、平台评价;线下找影响下单的"触点":货架位置、店内体验、店员推荐、促销信息——线上靠人说,线下靠点位。
线上配内容矩阵:品牌内容+earned内容+paid内容;线下配陈列矩阵:货架陈列+体验区+POP+店员培训+联合促销——两套弹药库,缺哪个补哪个。
线上内容必须本地化;线下陈列更要本地化——各国消费习惯、审美、店内动线天差地别,原封不动搬过去就是翻车现场。

关键数据:

线上:YouTube上"Anker review"超10万条结果;追觅2026年2月亮相超级碗黄金广告位(30秒、千万美元级,中国硬科技品牌首例)
线下:CECONOMY Retail Media收入从2000万欧元增长至1.5亿欧元(CECONOMY 2026年披露);MediaMarkt/Saturn NPS提升至62(CECONOMY H1 2025/26)

本模块的坑与避坑

坑1:把国内流量打法直接搬海外——海外信任信息源是KOL评测、平台评价、店员推荐,不是大促轰炸。避坑:先找到目标市场用户信任的信息源,再配置预算。
坑2:货铺上架就以为传播完成——"最后三英尺"不做,消费者在货架前30秒根本不会选你。避坑:投入货架陈列+POP物料+店员培训+店内体验,缺一不可。
坑3:忽视Retail Media/联合促销成本——零售商把店内广告位当生意做(CECONOMY Retail Media从2022/23的€20M涨到2025/26的€150M)。避坑:把co-op/retail media预算计入渠道总成本,谈判时争取对等权益。
坑4:品牌阶段未到就上大事件投放——超级碗级广告(30秒、千万美元级)是品牌成熟期打法,追觅2026年2月才首次亮相。避坑:先用中腰部KOL验证内容模型,再按阶段放大预算。

模块七:运营评估与迭代(Metrics & Iteration)——没有数据反馈的GTM是盲飞!

定义:GTM不是一锤子买卖,而是一个"假设-执行-测量-学习-优化"的循环。运营评估说白了就是装一块仪表盘,让你一眼看清哪里在转、哪里卡壳——盲飞是要坠机的。

线上视角(C端):亚马逊数据+独立站数据+用户反馈闭环

Anker把"用户声音→产品迭代"玩成了流水线:亚马逊每条差评,24小时内客服标记、流转到产品改进部门。正是这个闭环让它爆款不断。2025年它虽然经历了美国召回超100万个充电宝的风波,充电储能类全年仍增长21.59%——出问题能快速接住,才是真功夫。
石头科技把"技术驱动迭代"做成了流水线:2025年研发投入14.20亿元(+46.13%,占营收7.59%),推出G-Rover、RockMow全地形割草机器人等里程碑产品,全栈自研体系拉满。IDC数据显示它2025年全球扫地机器人出货580万台(+76.5%)——数据不会说谎。

线下视角(B端):零售商超动销数据+经销商订单+货架周转

线下评估的指标体系和线上是两套语言。线上念叨"流量→转化→复购",线下念叨"进店→试用→购买→复购",外加一层更深的"渠道健康度":
货架周转率(Sell-through Rate):零售商最关心的指标,也是你货架位置的"保命符"。Best Buy的Category Manager每周都盯着各品牌数据。周转慢?下架或挪角落,一句话的事。Anker能在Best Buy占住好位置,靠的就是周转率持续高于品类平均——这不是玄学,是数据。
经销商订单/库存健康度:分销商绝不会主动汇报真实库存——你得从下单节奏里"测谎"。连续两个月下单下滑?要么终端卖不动,要么人家在清库存准备换品牌。定期做渠道库存盘点,别等被动。
零售商压货率(Inventory Carrying Cost):商超的库存是他们的真金白银。你的货占着资金和货架却不快周转,人家就要求更高毛利或更短账期来"找补"。Fnac Darty H1 2026营运资金需求(WCR)明显改善,经营自由现金流缺口收窄(-793M vs -845M欧元)——供应链效率在提升,意味着供应商的物流响应速度越来越值钱。
店员推荐率(Recommendation Rate):线下专属指标。用"神秘顾客"去测:顾客问"哪家扫地机器人最好?",店员推荐你的概率有多高?在日本Bic Camera,这个指标是命脉——店员一句话,顶你十条广告。
退换货率(Return Rate):线下通常比线上高——店里冲动消费多,回家冷静退货的也多。Best Buy退货政策宽松,高退货率会直接啃食利润。Anker经历召回后还能保持增长,靠的是问题产品快速响应+替换机制,把危机挡在了货架之外。

线上+线下落地步骤:

线上建指标看板:流量(曝光、点击)、转化(加购、下单、支付)、留存(复购、退货、NPS);线下建三块:动销(sell-through、周转天数)、渠道(经销商库存、订单趋势)、终端(店员推荐、试用转化、退换货)——两块看板,一套打法。
线上周/月双复盘;线下"月度sell-through+季度渠道健康度"双节奏——复盘不停,盲区不止。
线上异常查根因:流量、转化、产品;线下异常也查:陈列、价格、竞品促销、店员培训——数据异常别急着甩锅,先找病根。
线上搞"最小化测试";线下走"试点门店→标杆区域→规模复制"——先小步快跑,再大步流星。

关键数据:

线上:石头科技2025年研发投入14.20亿元同比增长46.13%,出货量580万台同比增长76.5%(石头科技688169.SH 2025年年报/IDC报告,S级)
线下:Fnac Darty H1 2026营运资金(WCR)缺口同比收窄(Fnac Darty H1 2026财报);Anker线下收入90.87亿元同比增长27.81%(安克创新年报)

本模块的坑与避坑

坑1:线上只看GMV/流量,不建用户反馈闭环——差评没人处理,爆款撑不过三集。避坑:建"用户声音→产品迭代"机制(Anker差评24小时标记流转),把退货原因、差评主题纳入周度看板。
坑2:线下只看发货不看动销——经销商连续两月订单下降,可能是终端滞销,也可能是清库存准备换品牌,蒙在鼓里最可怕。避坑:月度sell-through复盘+季度渠道健康度盘点,用订单节奏反推真实需求。
坑3:忽视退换货率与产品安全底线——线下退货率通常高于线上,质量问题可能导致整店下架;安克2025年多市场召回超200万件充电宝,靠快速响应才保住渠道信任。避坑:把质量事故响应、危机公关与渠道信任修复预案写进GTM计划。
坑4:指标口径混乱、只报数不迭代——线上线下指标不可混用,混着用就是自欺欺人。避坑:线上看转化/复购/退货率,线下看sell-through/店员推荐率/退换货率,各自建看板并设定周/月/季复盘节奏。

常见误区:做GTM时最容易踩的5个坑

误区1:把GTM当成市场部一个人的独角戏
GTM是产品、供应链、销售、客服、财务的全链路活。研发不参与?价值主张就成空话;供应链掉链子?再好的营销也会死在缺货和物流上。Anker的召回事件说得明白:再成功的品牌,产品安全也是GTM的底线,谁也绕不开。
误区2:用线上经验硬套线下,或用中国线下经验硬套海外线下
线上看转化率,线下看周转率;线上信KOL,线下信店员;线上靠评论影响购买,线下靠货架位置影响购买。更要提醒的是:中国式"关系型分销"到海外得转成"数据驱动的sell-through管理+合规型交付"。日本的PB模式、印度的EMI消费、欧洲的严格合规,哪一条都跟国内经验对不上号。
误区3:全渠道铺开,结果每个渠道都浅尝辄止
阳萌的反思够警醒:27个产品线近20个打不赢,砍到17个。渠道同理——亚马逊、独立站、TikTok Shop、Best Buy、MediaMarkt、Bic Camera同时上,资源一稀释,哪个渠道都做不成品类第一。先把一个渠道做到top 3,再谈扩张。
误区4:定价只盯自家成本,不看看渠道怎么分钱
线上按成本定,定高了没人买、定低了品牌做不起来。线下更复杂:分销商要30%-50%毛利空间、零售商要15%-30%促销预留,各地机制还不一样。MSRP定太低?线下没钱赚,谁推你的货?
误区5:卖完就当甩手掌柜,售后和渠道关系不维护
智能硬件的售后成本藏得深——线上退货、线下技术支持、固件升级、配件供应,样样烧钱。线下还有个大杀器:产品出质量问题,零售商直接把你品牌从货架撤下,比线上差评狠多了。Anker召回后充电储能类仍增长21.59%,靠的就是成熟的危机响应和渠道信任修复机制——平时不烧香,出事抱佛脚可来不及。

结尾:3条本周就能执行的行动建议

读到这里,如果只让你带走三件事,我的建议是:
行动1:先给自家业务定个性——纯线上、纯线下,还是线上+线下混合
产品直接走亚马逊、独立站、TikTok Shop卖给消费者?→纯线上,主看线上案例(Anker、石头、追觅)。产品走分销商、零售商超、专卖店?→纯线下,主看全球零售商超渠道。线上线下都有(比如Anker)?→混合型,两套都看,但先跑通一个渠道再扩另一个,别两头一起翻车。
行动2:画一张自家的"渠道认知地图"——2小时,不花钱
线上:横轴写渠道(亚马逊→独立站→TikTok Shop→本土电商),纵轴写"控制力×利润率",标出你现在的站位。线下:横轴写地区(北美→欧洲→日本→印度→其他),纵轴写"渠道规模×准入难度",标出目标商超和分销商。这个动作免费,只要2小时——但大多数出海企业从没系统做过,这就是差距。
行动3:选一个渠道,做深做透,做到别人插不进来
线上:同时在玩亚马逊、独立站、TikTok Shop?选数据最好的那个,资源砸过去,转化率先提20%再谈扩张。线下:打算多地开花?选最有把握的那个(有销量基础、有本地伙伴、门槛最低),先在一家商超做到品类前三,再往外扩。记住:分散是效率的天敌。
GTM不是一次期末考试,而是一场马拉松。考的不是"你懂多少理论",而是"你能不能在一个陌生市场里,快速找到对的渠道、用对的方式、卖出对的价格,然后不停迭代"。
本文是品牌出海"GTM入门系列"第一篇,聚焦智能硬件、双视角、全球全谱。后续两篇分别拆线上实战和线下实战,每篇深挖一个案例,把从0到1的完整路径摊开给你看。
最后一句大实话:产品好但GTM跟不上,市场照样打不开;产品一般但GTM精准,先活下来再迭代——这反而是更常见的成功路径。别让你的好产品,死在不会打市场上,更何况还没有那么多好产品。

【声明】内容源于网络
0
0
John的品牌出海 GTM 之路
内容 11
粉丝 0
John的品牌出海 GTM 之路
总阅读345
粉丝0
内容11