

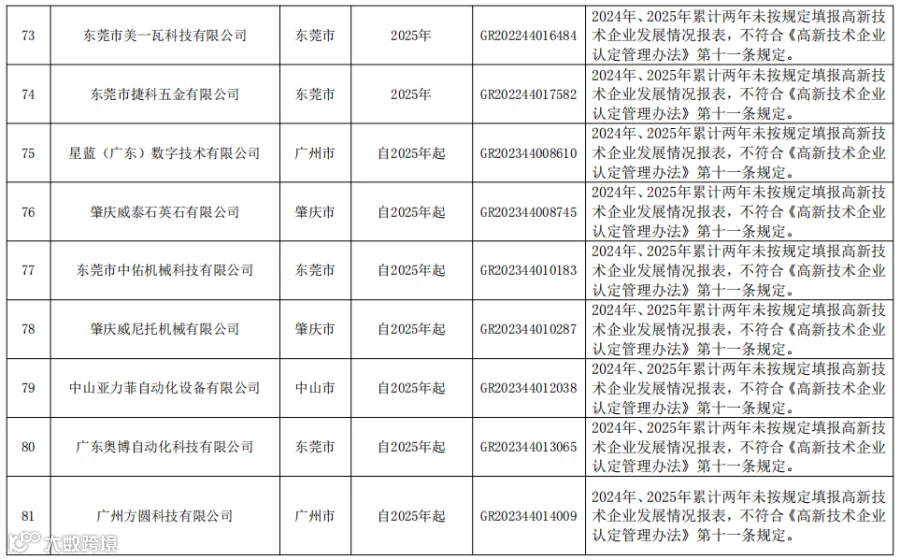
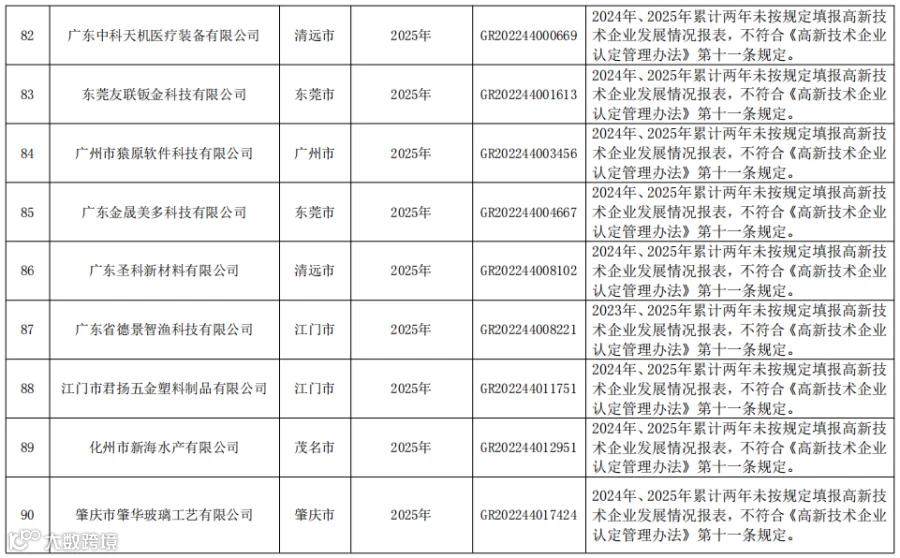
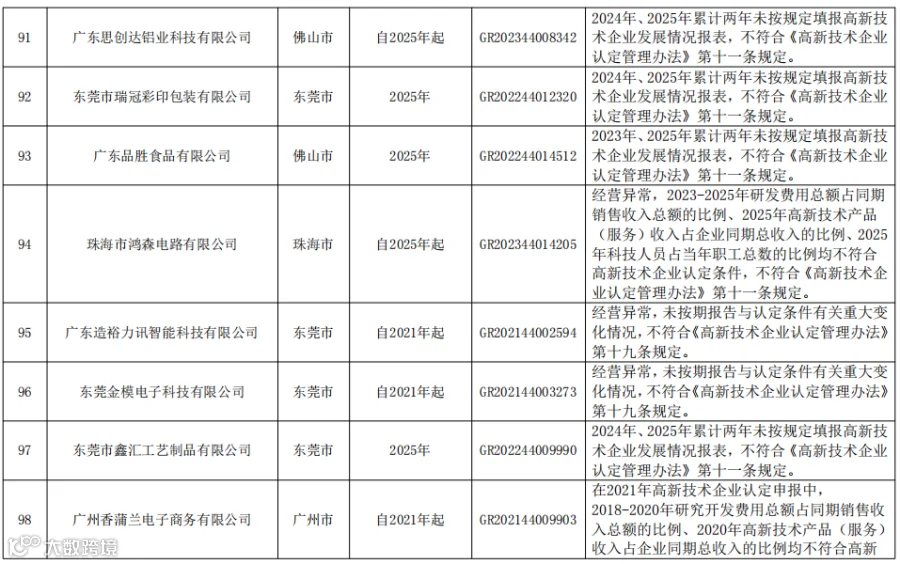
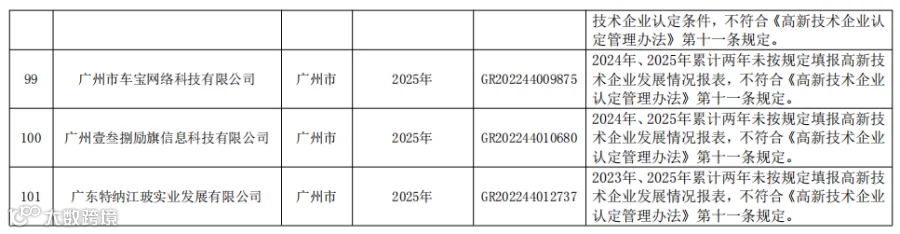
2026年9月29日,广东省科学技术厅发布公告,拟对安畅协安全技术(广东)有限公司等101家企业取消高新技术企业资格。这不是一份普通的公示名单——其背后折射出的监管逻辑与行业问题,值得每一家持有高企证书的企业认真审视。

101家企业取消原因涉及四类:
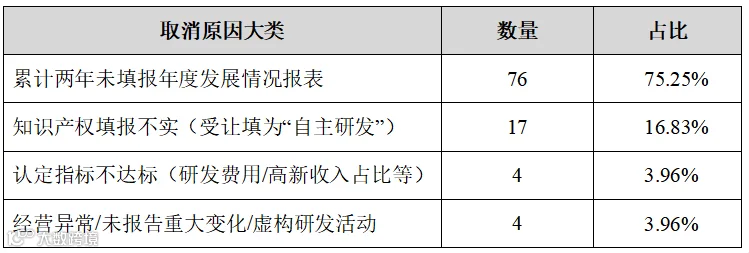
“未填报发展情况报表”是本次取消资格的首要原因(76家)。 依据《高新技术企业认定管理办法》,高企有义务每年通过火炬系统报送上一年度发展情况报表,累计两年未填报的,将被取消资格。
在这76家中,有16家已经吊销或注销,呈现“企业先失联、资格后出清”的典型路径。另有1家(珠海某电子企业)为“条件不达标+未填报报表”双重原因叠加。这一现象在一定程度上反映出部分企业“重申报、轻维护”的问题。
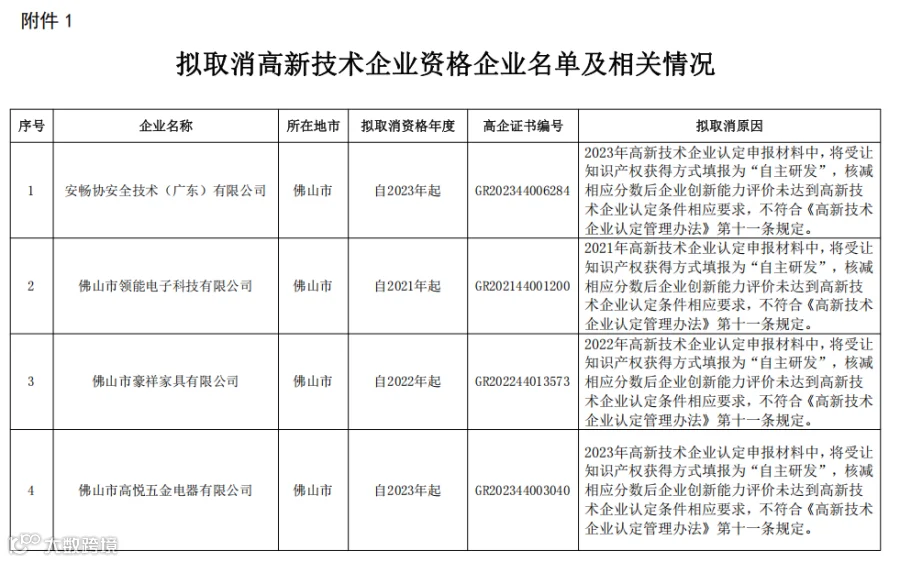
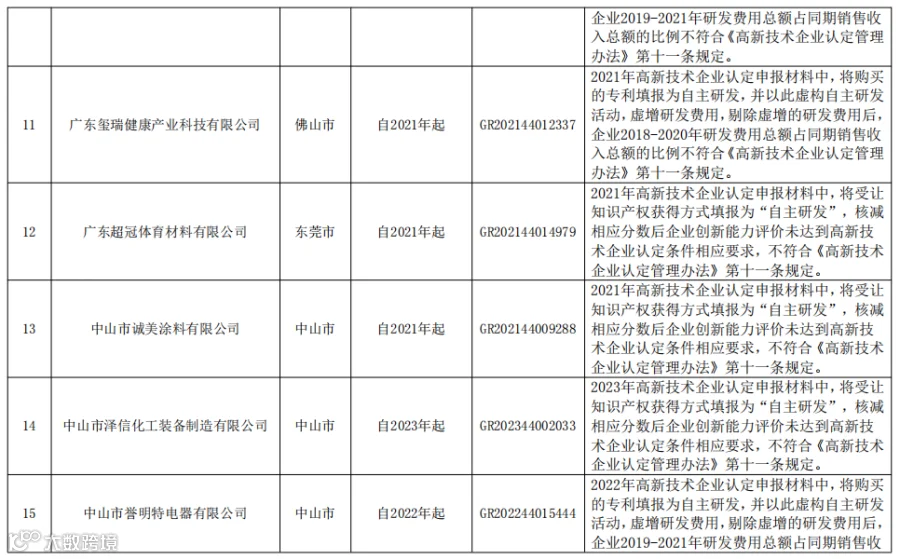
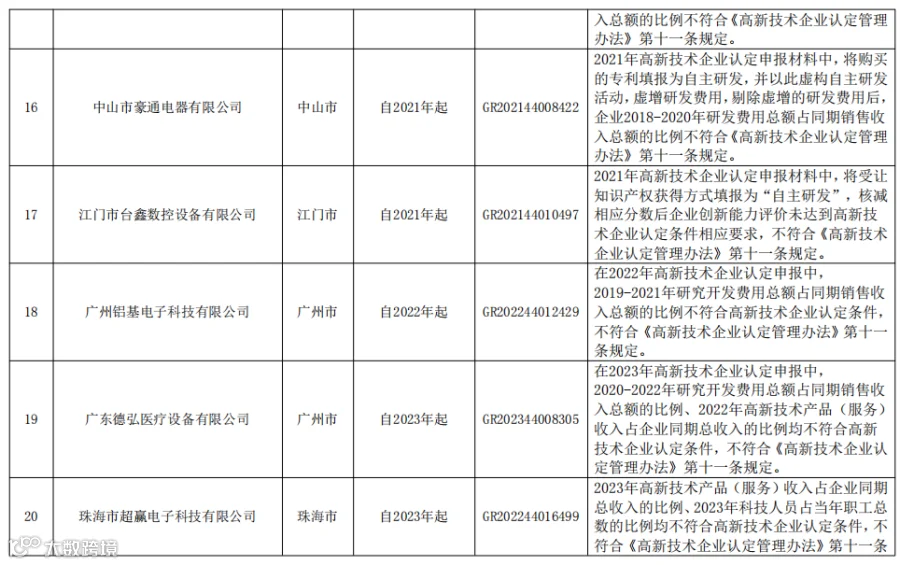
17家企业将受让取得的专利填报为“自主研发”,核减相应分数后创新能力评价未达到认定条件,不符合《认定办法》第十一条规定。
这背后是评分体系的刚性约束。在知识产权“获得方式”评分项中,自主研发专利满分可达6分,而受让、受赠、并购等方式取得的专利最高只能拿3分。将受让填为“自主研发”,表面上只是填错一栏,实质上直接虚增了3分。而高企创新能力评价满分100分,70分为及格线——3分的差距足以让一家企业从通过变成不通过。
值得注意的是,个别企业还涉嫌以填报不实的知识产权虚构研发活动、虚增研发费用:剔除虚增费用后,研发费用占比即不达标。此类行为若经查证属实,可能被认定为“弄虚作假”,届时企业面临的将不止是资格取消,还可能包括已享税收优惠的追缴及行政处罚。研发费用占比分档标准是硬性要求:销售收入≤5000万元的企业不低于5%,5000万—2亿元的企业不低于4%,2亿元以上的企业不低于3%。高新技术产品(服务)收入占企业同期总收入的比例不低于60%。
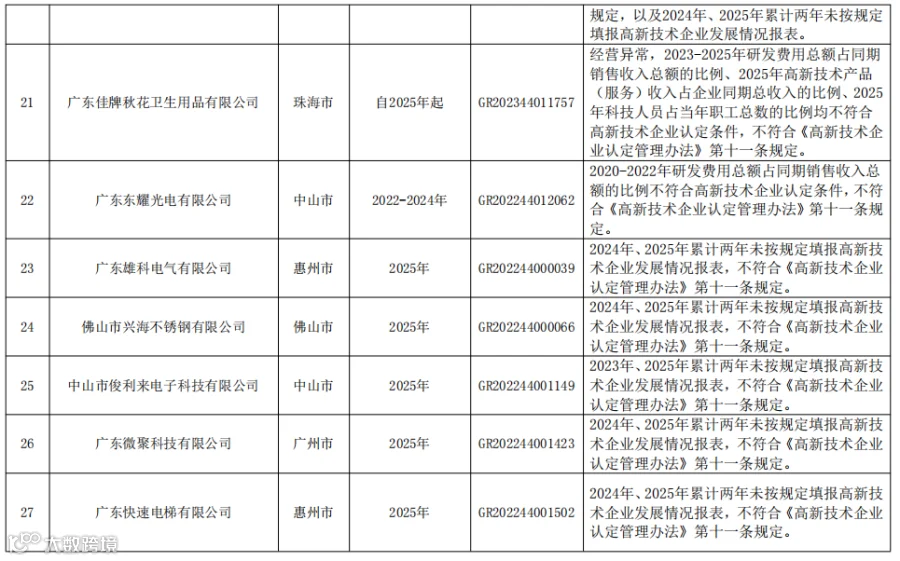
值得注意的是,部分企业的问题并非申报时不达标,而是存续期间指标不达标未及时报告。例如,广东佳牌秋花卫生用品有限公司2023-2025年研发费用占比、2025年高新收入占比、2025年科技人员占比均不达标——这说明企业在经营发生变化后,既未主动调整,也未如实申报。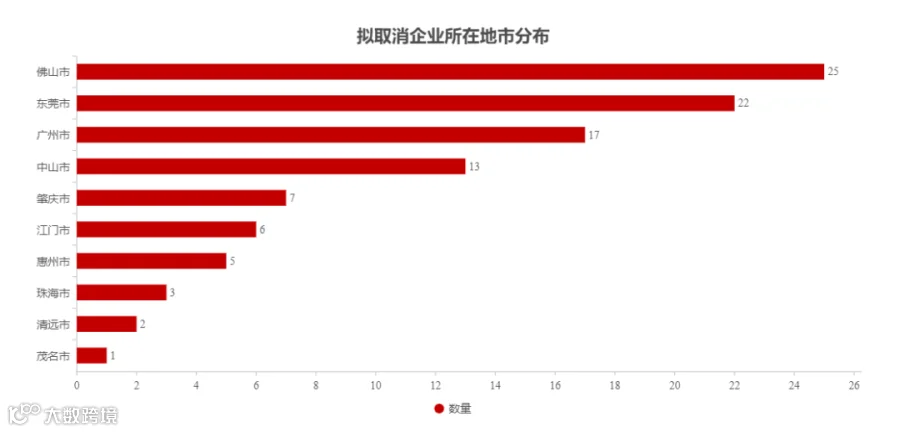

82家正常经营、15家吊销、4家注销。已吊注销的19家中,16家属于“未填报报表”类——企业主体先消亡、高企资格后清理,是“僵尸高企”出清的典型路径。名单里甚至出现了注册地已迁移至江西景德镇、企业已更名但仍被东莞追溯取消的案例,说明迁址更名并不能切断高企资格的监管链条。
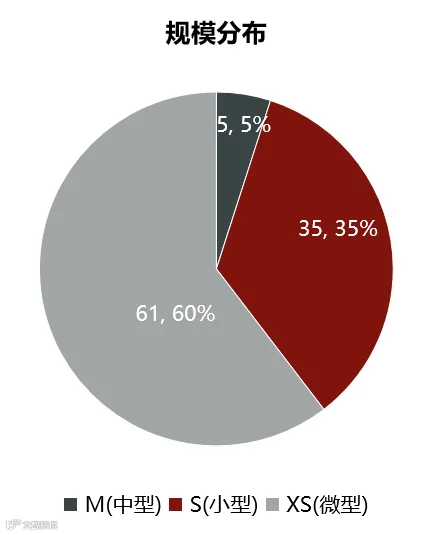
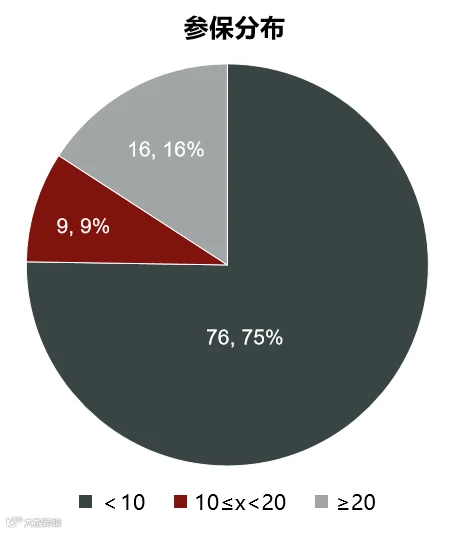
综合上述各维度信息,本次拟取消高企企业以微小型企业为主(95%),人员规模普遍较小——参保10人以下占75%,其中0人参保45%;高度集中于珠三角制造业城市(珠三角9市占98%,佛山、东莞、广州、中山居前);行业集中于4个门类:制造业占六成,科学研究和技术服务业占两成余,批发零售业占一成;近两成企业主体已处于吊销或注销状态。
此次广东101家企业的集中公示,是全国高企监管全面收紧的一个缩影。
1、从数据看趋势:2024年全国取消高企资格4931家,2025年攀升至5453家,2026年一季度已达3206家。高企资格撤销已从“个案处理”进入“常态化清算”阶段。
2、技术手段的根本性变化:在金税四期及跨部门数据共享机制推动下,税务与科技、市监等部门的数据比对日趋常态化,研发费用辅助账、企业所得税申报表与专项审计报告之间的口径差异,已成为重点核查的常见触发点。企业依靠“多套账、多口径”维持的操作空间正被持续压缩。
3、处罚后果的连锁性:资格取消不只是所得税从15%恢复至25%。增值税加计抵减、财政奖补资金、融资信用评级都将受到波及。快意电梯因取消三年资格补缴税费及滞纳金合计2870万元;太极实业子公司补缴总额突破3亿元,其中滞纳金高达1.5亿元。根据税收征管法相关规定,若相关行为被认定为偷税,追缴已享受的税收优惠不受三年或五年追征期限制。
公告明确,企业有权自发布之日起30日内书面提出陈述、申辩意见。建议尽快核实自身情况,如确有争议,及时准备佐证材料提交至广东省科技厅综合业务办理大厅。逾期将被视为放弃申辩权利。
一是立即自查报表填报状态。登录“高新技术企业认定管理工作网”确认历年发展情况报表是否已全部完成填报。这是成本最低、但后果最严重的合规项。
二是校核知识产权填报口径。逐一核对专利、软著等知识产权的获取方式,受让取得的必须如实填报,切勿为了评分而虚报。在数据比对系统下,专利转让记录一查即知。
三是同步校验三套数据。研发费用辅助账、所得税申报表、专项审计报告的核心数据应保持一致。口径差异过大(如超过5%)容易触发预警,建议在年度汇算清缴前完成对账。
四是发生重大变化及时报告。企业经营业务调整、核心人员流失等与认定条件有关的重大变化,应在三个月内向认定机构报告。
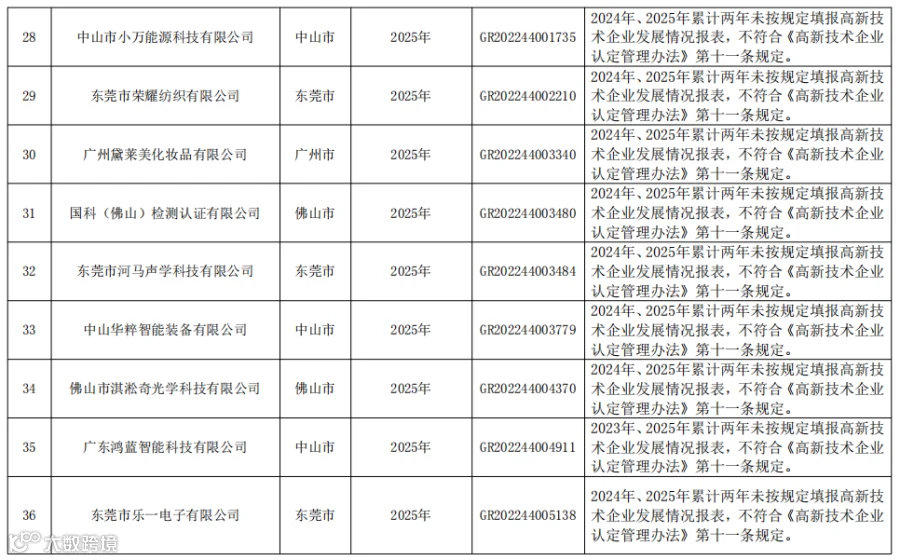
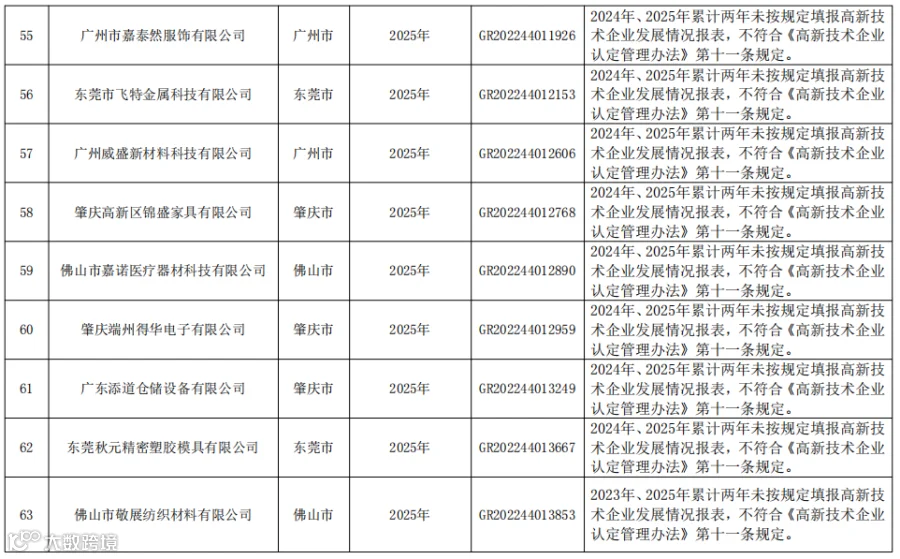
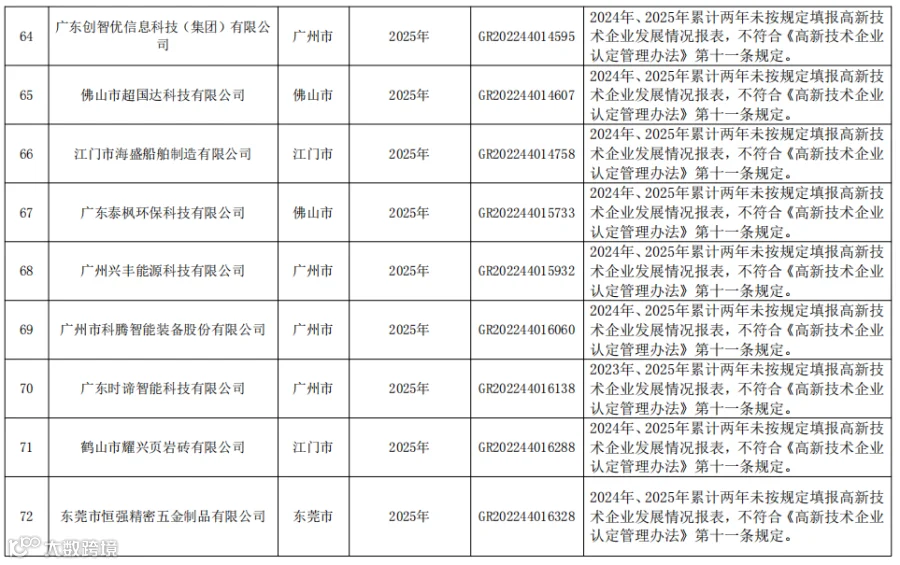
附件名单:



声明: 本文基于广东省科技厅发布的《关于对安畅协安全技术(广东)有限公司等 101 家企业拟作出取消高新技术企业资格处理的公告》,结合企查查公开数据得出,仅供参考。