


希音首份半年报:营收增速放缓,净利腰斩
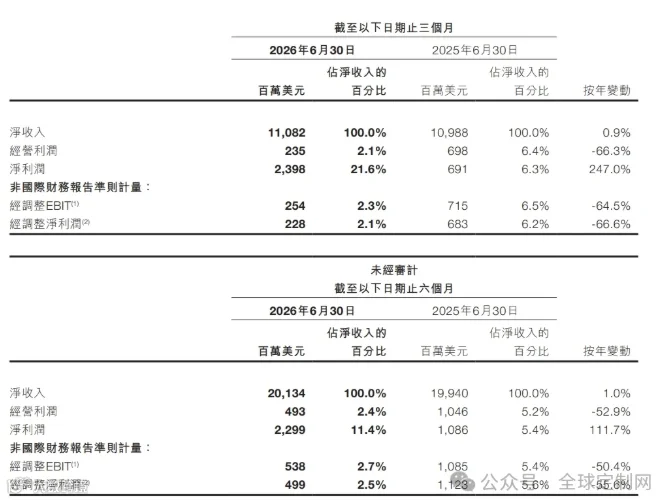
9月28日晚间,刚登陆港交所不久的希音(SHEIN)发布上市后首份未经审计半年财报。数据显示,2026年上半年希音净收入达201亿美元,同比仅微增1%;总订单量为5.49亿单,同比增长6.4%。尽管订单量保持增长,但营收增速显著放缓。盈利端压力更为凸显,上半年经调整净利润为4.99亿美元,同比大幅下滑55.6%。其中二季度经调整净利润为2.28亿美元,同比降幅扩大至66.6%,净利率降至2.1%。
受财报影响,资本市场反应剧烈。9月29日,希音股价盘中一度下跌近14%,刷新上市新低,最终收跌10.7%。相较于48.56港元的IPO发行价,挂牌不足一个月股价累计跌幅已超三成,部分早期投资者出现浮亏。多家海外投行随即下调其评级与目标价,重新评估其成长空间。
营收停滞背后的业务结构之变
市场关注的首要问题是:在订单量增长背景下,营收为何近乎停滞?核心原因在于希音大力发展的第三方商城(Marketplace)业务带来的会计口径差异。
在传统自营模式下,商品全额销售额计入营收;而在第三方商家入驻的商城模式中,平台仅将交易佣金确认为服务收入,不再统计商品全额交易额。财报数据显示,二季度自营产品收入为96.76亿美元,同比下滑3.4%;而服务收入达14.06亿美元,同比大涨44.2%,占总净收入比重升至12.7%。
随着平台业务占比提升,单笔订单确认的营收金额被拉低,从而稀释了整体账面营收增速。希音管理层表示,自营仍是长期核心,第三方商城旨在丰富品类并降低库存风险,作为生态补充。
欧美市场承压,新兴市场难抵缺口
除会计口径变化外,核心市场表现疲软也是营收受阻的重要因素。二季度,美国市场净收入同比下滑6%,欧洲市场下滑13.9%。尽管拉美、东南亚等新兴市场实现21.6%的高增长,但因体量尚小,不足以完全抵消欧美市场的下滑,加之中东地缘局势扰动,整体收入难以回归高增长轨道。
欧洲市场的衰退与欧盟关税新政密切相关。自7月1日起,欧盟取消150欧元以下低值包裹的关税豁免,希音失去直邮小包免税红利。为应对政策变化,希音提前对欧洲产品调价并缩减广告投放以控制风险,导致流量转化下滑,业务在政策正式落地前已进入阵痛期。

成本攀升侵蚀利润,获客效益递减
利润大幅缩水还受多重成本因素驱动。一方面,地缘冲突推高国际油价,海运及空运履约成本持续上涨。希音选择自行吸收大部分新增运费以稳定终端售价和用户规模,直接挤压了利润空间。
另一方面,海外流量成本逐年走高,营销投入居高不下。截至6月底,过去十二个月活跃客户达2.91亿,较去年同期2.54亿有所增长,但新增用户获取成本显著上升,用户规模扩张的边际效益正在降低。
战略转向:拓宽价格带与品牌化升级
面对增长换挡,创始人许仰天提出未来1-2年的发展重心:拓宽产品价格带、加码品质与合规建设、加强海外用户运营。
在价格策略上,希音计划引入中高价位产品及合作品牌,通过提升客单价修复净利率,同时保留原有高性价比基础产品线。此外,公司将推进自有品牌及外部设计师品牌合作,利用LATR供应链系统缩短生产周期,探索新的盈利路径。
对于下半年前景,管理层持谨慎乐观态度,期望通过黑五、圣诞等大促季拉动订单回暖,并持续推进内部成本优化。但同时也指出,关税风险与国际物流波动等外部不确定性仍将存在。
从行业视角看,希音的业绩变化折射出中国跨境电商正告别流量红利与免税红利时代。未来的竞争将聚焦于供应链效率、全球合规能力及品牌溢价能力。四季度大促成绩将成为观察希音转型成效的关键风向标。