

点击蓝字 关注我们
ENTERPRISE
近年来,上市公司提供财务资助引发的合规风险日益凸显,各类违规现象已引起证券监管机构的持续聚焦,财务资助行为也已成为衡量上市公司治理水平与信息披露质量的重要观察维度。本文将从财务资助定义、合规程序等角度出发,具体分析A股与港股关于财务资助事项的监管差异,为A+H上市公司提供合规实务指引。
注:为避免疑义,本文所称香港上市均为主板上市,香港上市规则均为香港主板上市规则,且不考虑关联交易情形。
一、
A股
1、财务资助的定义
例外情形

禁止情形

2、合规程序
二、
港股
1、财务资助的定义
参考案例

例外情形

2、合规程序

参考案例
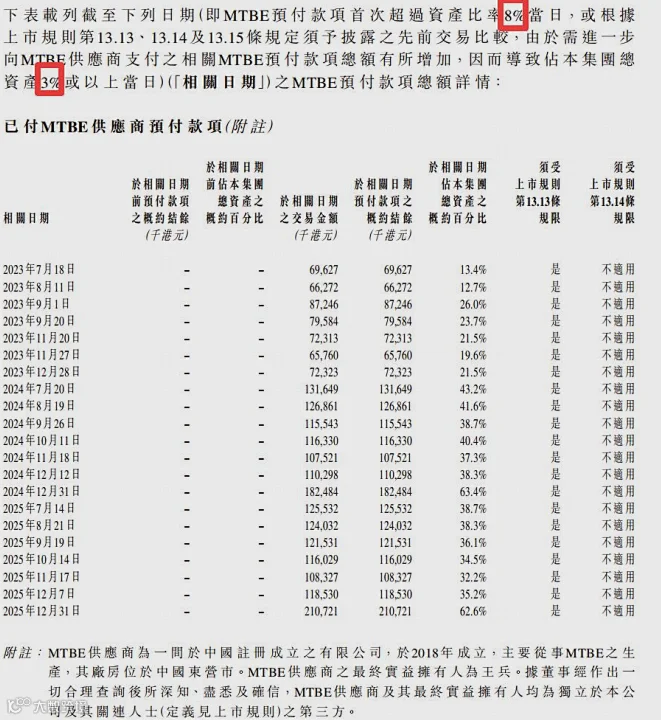
三、
A+H上市公司财务资助事项合规建议
本文附注:
[i]根据香港上市规则第1.01条,附属公司(subsidiary)包括:① 如一间公司控制另一间公司董事局的组成(即有权委任或罢免董事会的过半数成员),则后者为前者的附属公司;
② 如一间公司控制另一间公司过半数的表决权,则后者为前者的附属公司;
③ 如一间公司持有另一间公司的过半数已发行股本,则后者为前者的附属公司;
④ 如一间公司(C)是另一间公司(B)的附属公司,而该另一间公司(B)是公司(A)的附属公司,则公司(C)亦为公司(A)的附属公司;
⑤任何根据适用的《香港财务汇报准则》或《国际财务汇报准则》,以附属公司身份在另一实体的经审计综合账目中获计及并被综合计算的任何实体;
⑥其股本权益被另一实体收购后,会根据适用的《香港财务汇报准则》或《国际财务汇报准则》,以附属公司身份在该另一实体的下次经审计综合账目中获计及并被综合计算的任何实体。
[ii]根据香港上市规则第13.11条,联属公司(affiliated company)是指在上市公司的财务报表中,被上市公司根据《香港财务汇报准则》以权益会计法来记账的公司。
End
【关于我们】
国金证券投资银行总部|资本咨询总部已设立专门部门为上市公司提供信息披露与合规咨询服务。我们致力于为上市公司提供市值管理视角下的信息披露合规咨询顾问服务,解决上市公司在信息披露、公司治理、规范运作等方面面临的实际业务难题,旨在为客户提供高效、优质、全面的常年资本市场咨询顾问服务。
服务团队由保荐代表人、有投行经验的咨询人员及多年信披咨询经验的承做团队组成,团队成员具备深厚的金融、财务、行业和法律背景,核心成员从事相关工作已超过十年。目前已设立上海、深圳、北京三地办公室,各地办公室均配有成熟咨询服务人员,可快速响应客户需求。
现已为超百家沪深北上市公司提供咨询服务,服务内容包括信息披露、公司治理与规范运作、股票交易合规、投资者关系管理合规、定制化培训等上市公司常见痛点问题。
【免责声明】
本公众号发布的内容仅为经验交流的目的,内容和意见仅供参考,并不构成任何投资意见或建议。订阅者不应将本公众号中的内容作为投资决策的唯一参考原因,亦不应取代自己的判断;
在任何情况下,本公众号管理人和国金证券对任何人因直接或间接使用本公众号所载内容或据此进行投资造成的一切后果或损失不承担任何法律责任。任何公众号如欲订阅所载内容(包括文字、影像、图片等),务必注明出处,且不得对内容进行任何有悖原意的引用、删节和修改;
发布的内容仅出于公共信息传播及公益分享目的,不涉及任何商业盈利行为;如涉及著作权争议,请权利人持有效证明联系本号,我们将在24小时内配合处理;
本公众号保留一切法律权利。
