

那么我向问问,这三年,你的征信带给你什么实际的好处了?
它除了可以让你接续借网贷,从低息网贷借到高息网贷,从大型正规持牌网贷借到36%年化的高利贷中介平台网贷,它还给你了什么好处?
你的征信,目前对你的作用就是一个让你陷入债务泥潭的帮凶!
很多人觉得,我征信不逾期,就可以从银行借到钱,期望有一天从银行借到3点多的正规低息贷款,一把把这些高息网贷给还上! 不客气的说:做梦!
只要一个人开始从银行贷款,从倒信用卡走到借网贷这一步,国有银行的大门就对他关闭了。借网贷,对银行来说就是一个强烈信号: 这个人的财务状况出了问题,会有逾期的可能,然后给你打上风险客户的标签,这就是为什么很多人只要借了网贷,就只能从银行走到网贷,从低息网贷走到高息网贷这条路,经济的底层逻辑。
然后你再算算,这些年为了维持征信不逾期,自己倒卡,以贷养贷,每一年要花多少服务费,多少利息出去。一个人一旦开始网贷,就算按国家监管线24%的年化利息来算,10万网贷一年利息2.4万最少,20万就是4.8万,但实际上不止。
你赚的钱都交给银行网贷了,你在白白为银行网贷打工!
你的债务越滚越大,不停的还债,本金还不停的增加,越还越多,你的钱去了哪里?
看看下面这张图
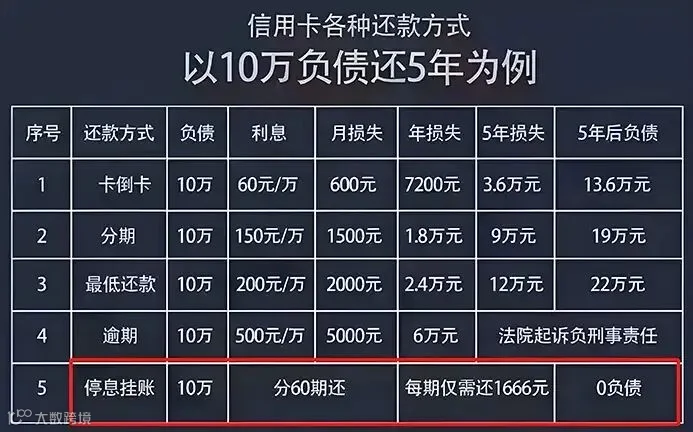
告诉大家一个残酷的事实:只要用网贷以贷养贷,基本上3年左右,你的债务就会翻一番!
而拼命维护征信,就是让你债务翻一番的元凶!
你的征信这些年带给你的唯一好处,就是让你可以不停借网贷。
而一旦逾期,就彻底断了你借网贷的路,也断了你继续被这些网贷剥削压榨的路。
为什么这么说。
逾期后可以协商还款: 信用卡可以协商最长5年60期本金分期,这5年只还本金,没有利息。
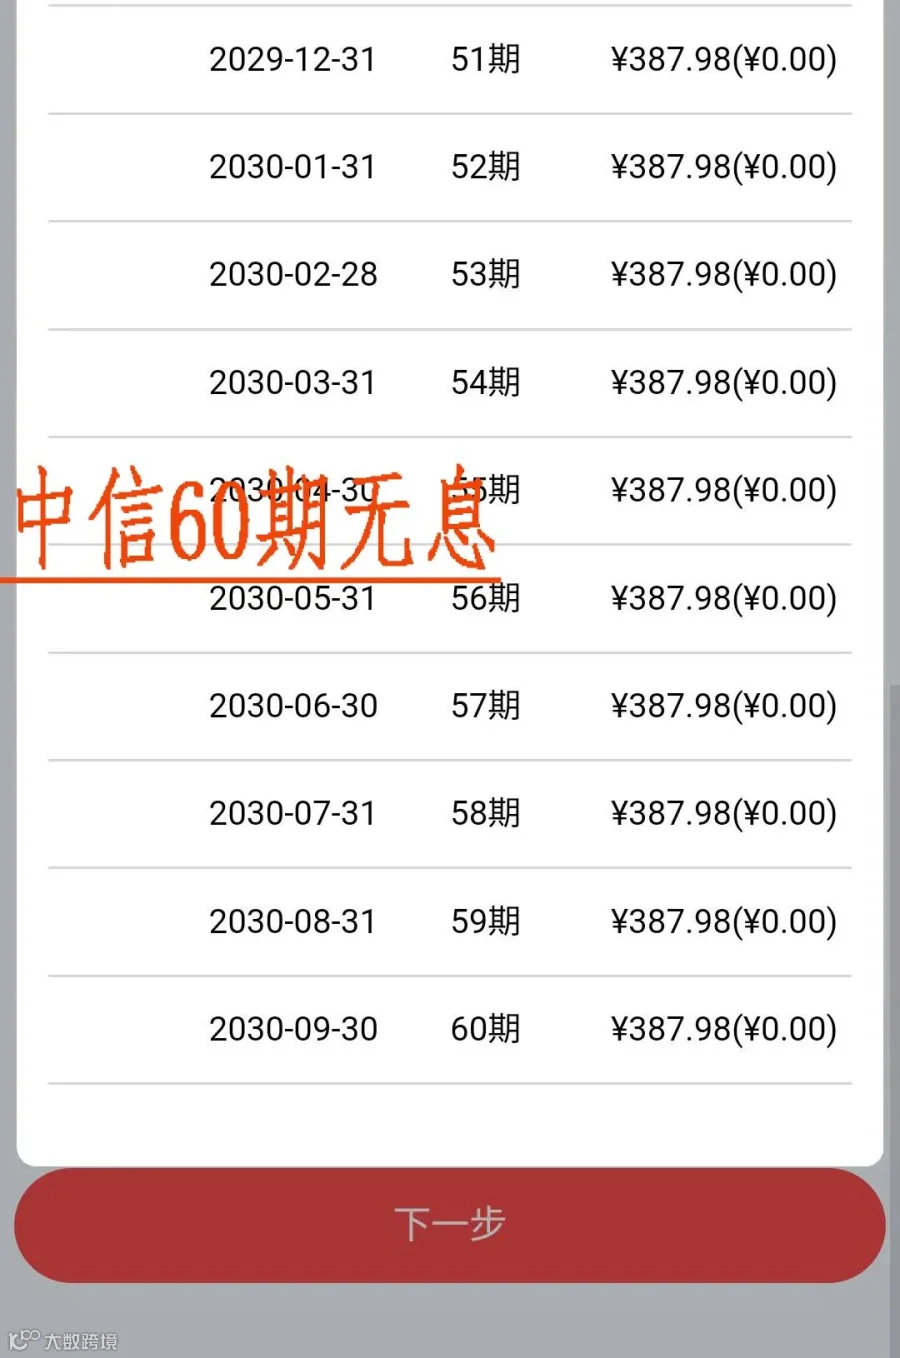
直观对比,如果你欠信用卡10万,逾期后,你5年只用还10万,5年后结清债务;但如果你不逾期,5年期间坚持分期或者最低还款,5年产生的息费是10万*0.18*5=9万利息,加上本金总债务变为19万。5年期间你还掉9万利息,5年后本金欠款还是10万。
如果换成网贷,那利息就更可怕。可以自己把APP账单拉出来 ,自己算算这几年,你还了多少息费给平台!
网贷目前的解决也是逾期,然后过几年一把本金结清。完全不用给利息。

以分期乐为例,分期乐的综合年化是36%。也就是你欠5万本金,一年要给1.8万利息,3年利息就是5.4万,已经超过你的本金!但如果你逾期不还协商停催,这三年不但不用一分本金不还极大解决当前资金压力问题,还可以3年后直接协商本金结清。
3年时间节省5.4万。你的征信值5.4万吗?
