

1 TikTok Shop美区美妆月售15亿
作为TikTokShop美国站规模最大、也最成熟的品类,美妆的冷热往往比其他品类更早显现,它的月度数据,也因此成了观察整个平台节奏的一个窗口。
最近,一份数据显示,美国TikTokShop美容品类8月销售额约2.28亿美元,折合人民币15.3亿元。值得注意的是,这个数据相比7月只增加约100万美元,基本持平,告别了此前动辄两位数的月度环比增速。
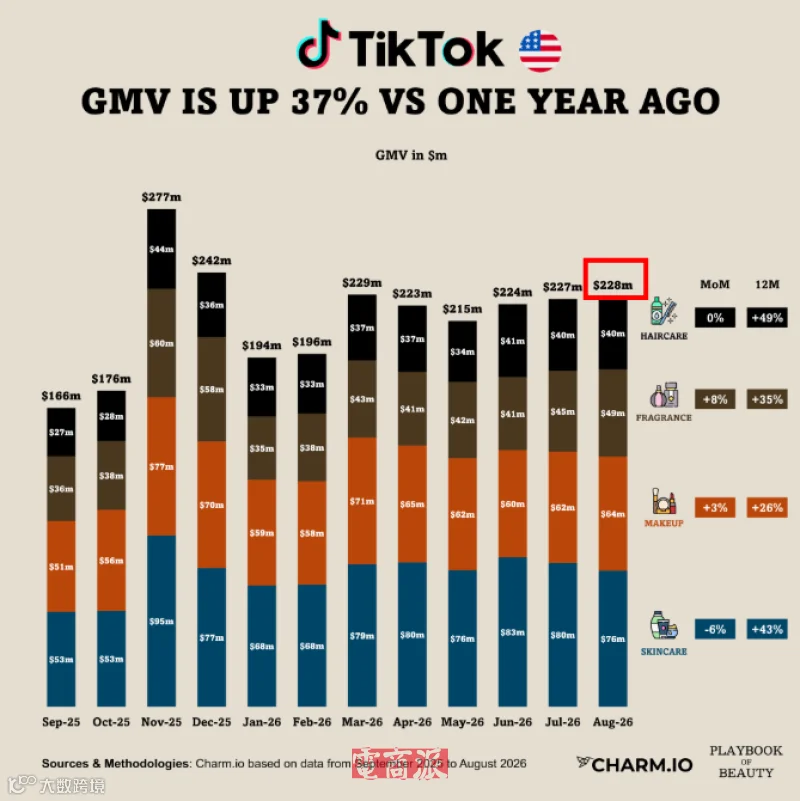
TikTok Shop美妆销售数据 图源:Playbook of Beauty
如果按照TikTok官方口径,把直播、商品卡和个护都算进去,美妆个护类目8月销售额约2.62亿美元,环比增长11.6%。内容侧趋稳、全渠道仍在增长,两条曲线合在一起,勾勒出一个成熟品类正在换挡的轮廓。
换挡最直观的表现,是带动增长的品类换了主角。
过去12个月,护发和护肤分别增长49%和43%,是撑起美妆大盘的两大引擎。
但到了8月,局面明显调转,香水以8%的环比增速领跑。同时,彩妆增长3%,MAC增长143%,跃升为平台第二大彩妆品牌。
而护肤环比下滑6%,一度霸榜的Medicube单月下滑20%,护发也因Colorwow大跌46%而陷入停滞。
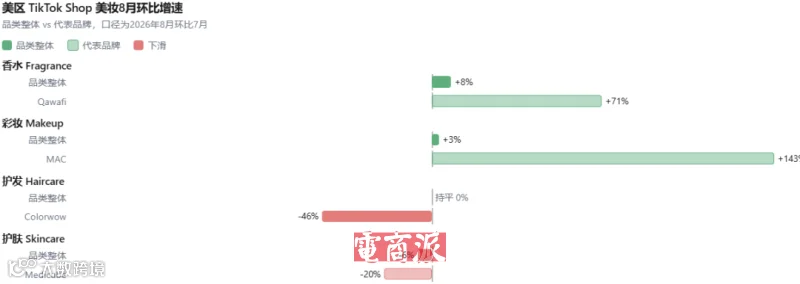
8月TikTok Shop美区美妆变化情况 跨境焦点制图
曾经靠面膜和护发素跑出的爆款神话开始降温,香水和彩妆接过了增长接力棒,而这种轮动本身就是品类走向成熟、消费者新鲜感递减的典型信号。
比品类轮动更深刻的变化,是场上的玩家变了。
美妆连锁Ulta在3月正式入驻TikTokShop,另一大美妆零售Sephora也在9月上线,加上MAC等传统品牌加速起量,意味着这个曾经由新锐白牌和小品牌主导的内容电商阵地,正迎来线下零售巨头和成熟品牌的集体进场。
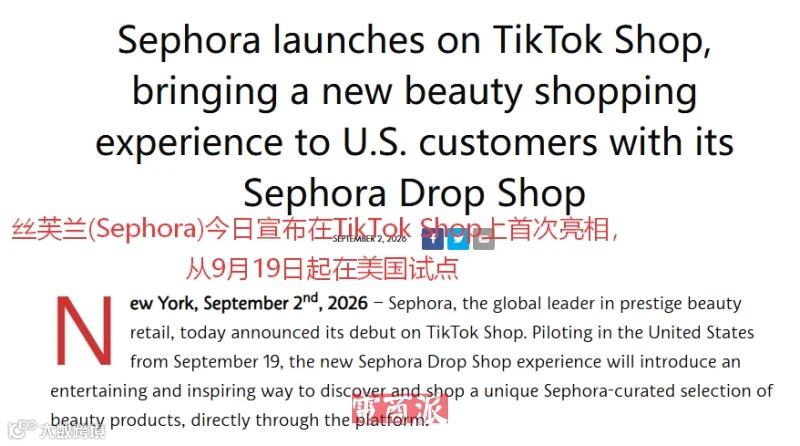
丝芙兰入驻TikTok Shop 图源:Sephora
大品牌带着品牌认知、供应链和预算优势而来,会直接抬高内容投放和达人合作的门槛,过去那种靠一条爆款短视频快速起量,再吃几个月红利的打法,空间正在被压缩。
总而言之,TikTokShop美妆的竞争逻辑,已经从抢流量变成拼品牌、拼复购、拼全渠道运营。
2 内容电商进入存量精耕时代
美妆在TikTokShop发生的换挡,是整个内容电商走向成熟的先行信号。美妆之所以最先走到这一步,恰恰因为它是平台第一大品类,内容化最充分,竞争也最充分。
一个品类的发展规律往往相对固定,早期靠信息差和流量红利野蛮生长,中期靠爆品和达人快速放量,等到巨头进场、供给过剩、消费者审美疲劳,增速自然回落,进入靠品牌和效率取胜的存量阶段。
今天的美妆,很可能就是明天的服饰、家居、3C和保健,其他品类只是还处在更早的发展阶段,差的不过是时间。
把视野从美妆拉开,会发现整个TikTokShop乃至中国出海电商,都在进入同一场换挡。
Momentum Works的统计显示,美区TikTok Shop店铺数从2025年的约80.35万家,增至2026年上半年的约135万家。卖家越来越多,同类商品争夺的却是消费者有限的注意力,单靠跟卖和低价获取订单,利润也更容易被压薄。
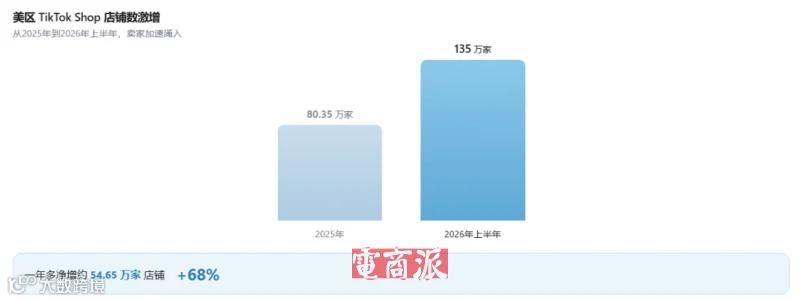
TikTok Shop美区店铺数量 跨境焦点制图
平台自身也在从纯内容流量,向直播、商城货架、海外本地履约全面扩张,越来越多成交发生在短视频之外。
卖家一侧,靠跟卖铺货、单一爆品、单一渠道就能赚钱的时代正在结束。
渠道之外,商品怎样送到消费者手里也在变化。SHEIN已经在波兰启用物流中心,Temu则通过本地商家计划和荷兰邮政合作,支持欧洲商家在当地销售和配送。两家做法不同,但都在补过去仅靠跨境发货难以解决的本地履约能力。
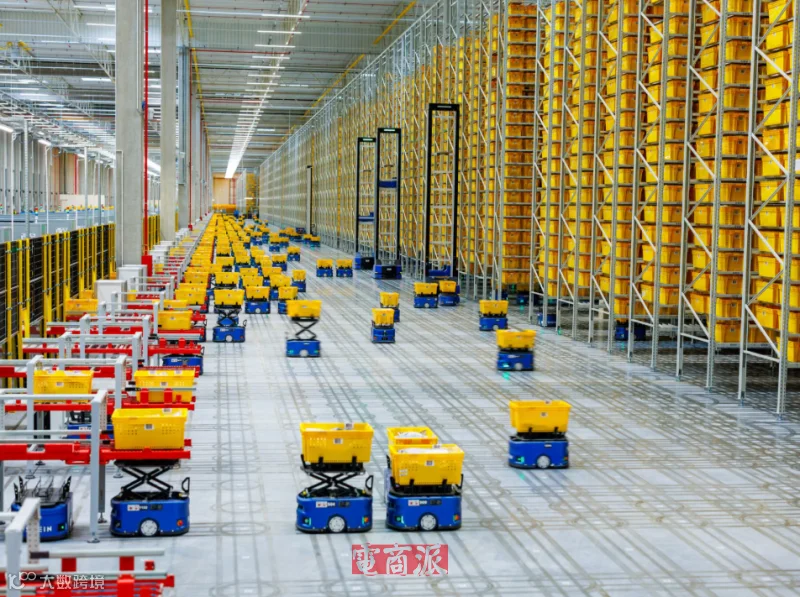
SHEIN波兰物流中心 图源:SHEIN
看懂了这个节奏之后,卖家真正要做的是为存量时代建立新的能力。
在选品上,与其挤进已经红海化的成熟类目,不如关注一些正在起量、竞争尚不充分的新细分。
在经营上,要从只做短视频投放,转向短视频、直播、货架和独立站的多渠道布局,降低对单一内容流量的依赖,更长期的壁垒则来自品牌沉淀、复购运营和本地化供应链。
平台的早期红利属于敢冲的人,成熟阶段的红利则属于沉得住气、把产品和品牌做扎实的人,美妆的换挡不意味着机会的结束,而是行业在提示下一阶段的钱该怎么赚。