

1 半年狂揽1351亿
SHEIN登陆港交所后,不到一个月就交出了首份半年报。
2026年上半年,它的净收入达到201.34亿美元,约合1351亿元人民币,全球消费者一共下了5.49亿笔订单。一家从中国供应链起步的时尚电商,在经营着一门规模庞大的全球生意。
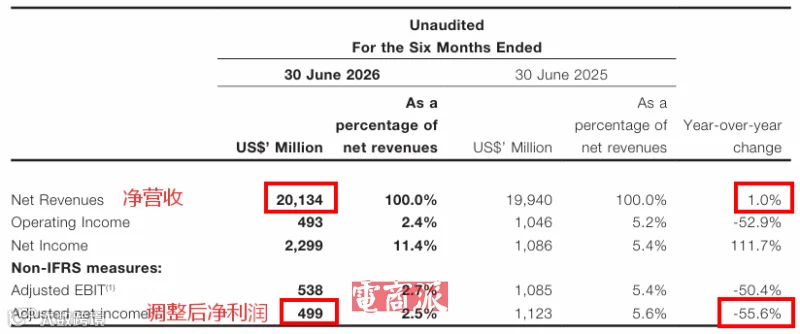
SHEIN2026年半年报 图源:SHEIN
与此同时,这门生意还在吸引更多人。上半年订单量同比增长6.4%,二季度增速进一步达到7.6%。截至6月底的过去十二个月,活跃客户达到2.91亿,比上年同期多了约3700万人。
不过,净收入的同比增幅只有1%。更多人来买,更多订单产生,收入为什么没有以相近的速度增长?这组反差,正是读懂SHEIN首份半年报的关键。
单看增速和利润,像是撞上了增长的天花板。可如果只盯着这1%,就会错过这份财报真正想说明的东西,在全球消费疲软、关税和物流成本反复扰动的半年里,SHEIN的用户基本盘不仅没缩,反而更厚了。
订单和客户都在涨、收入却只增1%,意味着单均收入在下降,这背后既有公司主动降价、补贴来保住订单和用户的选择,也有关税环境下让利给物流和消费者的压力。
更能说明家底的是现金流,截至6月30日公司维持152亿美元现金储备,二季度经营活动净现金8.13亿美元。在行业普遍收缩的阶段,这样的现金厚度和自我造血能力,给后续投入留出了充足空间。
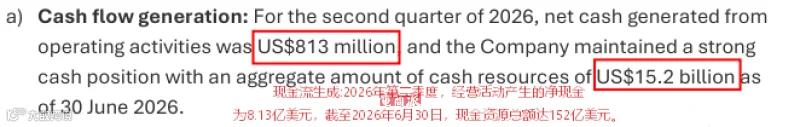
SHEIN现金流情况 图源:SHEIN
需要分清的是,财报里还有一个净利润22.99亿美元,同比增长111.7%的数字,看着翻倍,实则主要来自上市相关的一次性账面和公允价值项目,并不反映日常经营,真正代表主业盈利能力的经调整净利润是4.99亿。
把这两个口径摆在一起,反而能看出公司没有用一次性收益粉饰主业,而是如实呈现了转型期的压力。
结合2023到2025年净收入从321亿增长到418亿、复合增速14.2%的历史曲线,今年上半年的放缓更像高速奔跑后的主动换挡,而不是增长故事的终结。
2 跨境电商进入下半场
SHEIN上半年订单增长6.4%,经调整净利润却下降55.6%。订单增加却没带来更多利润,这样的压力并非只出现在SHEIN身上。
但各家企业交出的答卷并不一样,已披露的半年报显示,有的利润明显下滑,有的仍保持增长。面对成本压力,跨境企业的盈利能力正在拉开差距。
安克创新上半年归母净利润增长45.86%,二季度单季增长83.33%。另一边,乐歌股份上半年归母净利润下降83.43%,扣非后降幅达到96.23%,傲基股份的归母净利润也下降约六成。
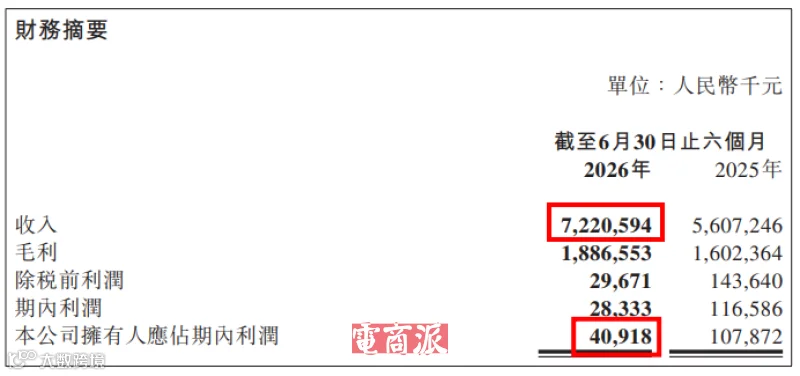
傲基半年报主要数据图源:傲基
在南都湾财社梳理的2026年上半年营收前20家上市跨境企业中,仅4家净利率超过10%,其中有7家不足2%。规模做大,不等于利润就能同步增长。过去靠低价铺货就能轻松赚钱的路,正在变窄。
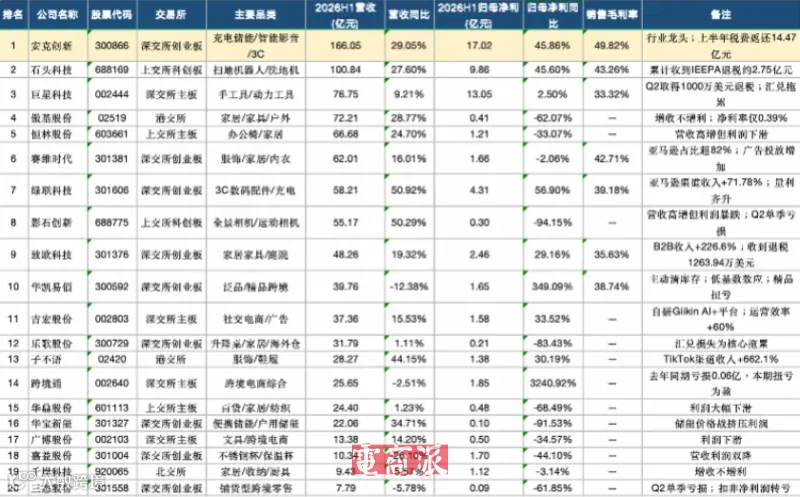
2026年上半年营收前20上市跨境企业 图源:南方都市报
利润承压,首先是低价直邮的成本优势在消退。美国已取消小额包裹免税,欧盟也从7月1日起,对符合条件的150欧元以下电商进口商品每件征收3欧元临时关税。再加上履约、获客和合规成本上升,薄利商品的利润空间被进一步挤压。
成本沿着关税、物流、获客、合规几条线一起抬上来,没有谁能靠单一动作完全躲开。
面对同样的压力,头部平台的选择惊人一致。
Temu陆续关停国内全托管仓、自建十多个海外仓、把欧洲本地供应商从几百家扩到超过7000家,美国货物空运占比从85%骤降到2%,并推出自营品牌,从轻资产流量平台转向本地零售体系,
速卖通用Brand+加码品牌商家、用AliExpressDirect在三十多个国家铺本地库存。SHEIN则在土耳其拓展生产合作、在波兰建设欧洲物流中心,让生产和配送更靠近欧洲消费者。
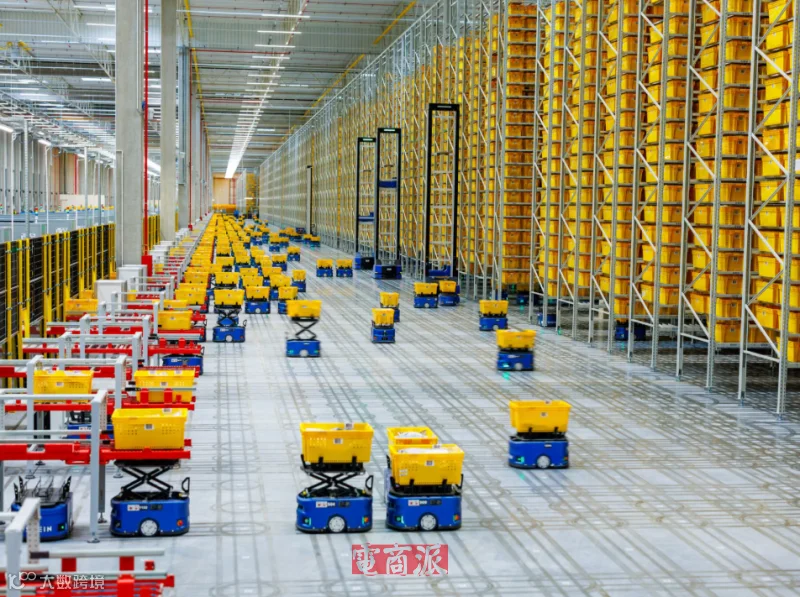
SHEIN波兰物流中心 图源:SHEIN
海外仓、本地履约、品牌化、市场多元化,成为全行业共同的补课方向。
把SHEIN放进全行业看,这是整个跨境电商从跑马圈地走进精耕细作的拐点。
订单还在增长,说明海外需求的长坡依然在。真正变化的是赚钱的方式,低价和信息差的窗口关闭后,效率、品牌、供应链和全球布局开始定价。
这轮洗牌会淘汰只会跟卖铺货的玩家,也会把资源推向真正创造价值的企业。而对沉下心做产品、做经营的卖家来说,行业其实正在变得更公平,也更值得长期投入。