希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
B站号:德拉_股海存钱罐
有朋友在证券上班,A股开户优惠,有如下资源:股票万一免五,万0.78,ETF最低万0.5免 5,可转债最低万0.4免5,两融最低5.0%以下
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
好的,今天碎碎念一下市场。我平时特别喜欢逛一些股票类的讨论社群,看一看市场情绪。大部分人的观点一天一变,每天脑补一堆股票涨跌的理由然后跟空气斗智斗勇,各自演着独角戏。消遣这些帖子总让我觉得特别解压。大家似乎总是特别在意涨跌的理由,似乎知道了理由就能把握市场,你看看你身边是不是如此?
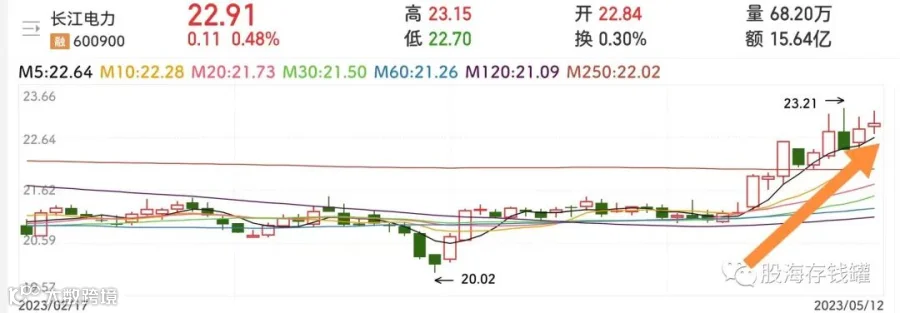
就拿我们长期持有的长江电力来说,年初破位大跌,开始有声音觉得它估值高,虽然过去两年我们一直都讲他估值太高,但现在25倍估值的主要原因还是去年水量来水比较差,算周期原因。前阵子中特估大火,长电不涨,有人就不理解为什么,难道长江电力不算中特估吗?最近几突然天蹭蹭涨上去了,雪球上开始讨论说因为资产注入,每股eps将要有25-30%的增长。拜托,这不是去年就知道的事儿吗?而且你算一下,就算长电今年提升了30%的eps,那就是每股1.22元,按照15-20倍的估值来算的话上限也就是24.4元,此前涨到23块钱多也算有点贵了。
根据股价涨跌,你对股票的态度随机应变,绞尽脑汁的去分析股价变化的原因,真的不累吗?我们中年人经常抱怨时间不够用,每天工作完回来累的连打游戏的兴致都没有,可时间都去哪儿啦?在你盯盘看讯息担心股价和钱包的过程中溜走了呀。找那么多理由干嘛。长江电力也是中特估呀,不能补涨吗?它估值是高了点,可移动估值也高不也涨吗?一个概念涨,里头的东西只有涨多涨少的区别而已,有哈好分析的呢?

周四出了社融数据,总的来说就是居民存款和实体贷款同步减少,然后被解读成人们生活越发拘谨,妥妥的通缩。其实舆论挺有意思的,此前存款增加时说居民不敢消费,现在存款减少了就说是拿去提前还房贷了,反正只要你心中没啥好念头,这个世界就满是疮痍。说白了,你还不是像个跟屁虫似的跟在股价后面哈气吗 ?最近行情对于大多数人来说不太好,行情不好就等于万事万物皆为利空。而如果市场一片繁荣,肯定又会是另一副论调了。事实上,4月份的理财产品存续规模自2022年11月以来首次回升,环比增加1.3万亿,达到25.6万亿,M2持续增长了这么久,我是不信居民未来能以现金和存款之类的方式去对抗长期通胀,总有松动之时。我们的社融数据从2018年以来其实一直维持在比较低的波动范围内,但是这5年来经济总体是增长的,各行各业都在发展,公司利润也在进步。
一个数据公布了,大家立马猜涨猜跌,过分在意利空和利好,思考那么多你觉得累不累呀?有人分析会不会进一步放水啦?我觉得大概率什么都不会发生,社融就是个普通的数据,每个月都会公布新的。所以市场情绪的有效期也不超过一个月,影响的都是短期的东西,下一个月又是新的数据,我们的经济一直在调整和恢复,我们要往前看。
为什么大家热衷于猜涨跌找原因呢?说白了,现在A股割裂的市场行情,毫无牛市氛围的上证牛市,一切的根源就是一个字,“怕”。经济数据一直在恢复,你可以嫌它慢但不说它丑,但与之同时市场的风险偏好却没有任何提高,这与过去任何一个经济复苏周期都是截然不同的。舆论对于经济的不自信也是空前的,我不知道到底是实体传导向的股市还是市场干扰人心弦,但后者的因素肯定存在。说好的注册制带来牛市,结果似乎什么都没有,又或者牛的不是自己的股票,牛完了还是会砸下去。难道注册制也救不了这个地狱难度的A股吗?接下来我要好好跟你聊聊这件事儿。

预热了好几年的注册制如今终于全面实行,注册制的本意是增强市场的市场属性本身,放宽准入条件。市场上所有股票共同组成一口巨大的水缸,在注册制下ipo会越来越多,这口缸容量就会越来越大。容量变大了,进来的资金也得跟上才行。但货币端是不可能一直放水的,水量的增速肯定比不上容量扩大的速度,这就导致市场上的水一定是有限的。因此注册制下市场会呈现两个特征,一是一部分股票丧失流动性,这个很好理解 ,因为水不够多。二是市场受货币政策影响很大,一旦大放水就是狂欢,而突然收水也会对市场产生暴击,就像过去几年牛熊周期中的美股一样。
从成熟的注册制市场普遍情况没看,注册制容易催生绩优股走出长牛,因为他们最容易霸占水源。一方面,在一个上市门槛较低的市场里,面对这一群不知道啥时就会暴雷退市的牛鬼蛇神,大部分长期资金都会倾向于把钱放在更具有确定性的绩优股身上,这就跟傻子越多聪明人就越珍贵是一样的道理。另一方面,在上一条的基础下市场流动性会出现两极分化,公司烂就喝不到水,流动性变差导致股价下跌,然后就更没有资金愿意眷顾,流动性从而变得更差。对于垃圾股来说这可谓是恶性循环,最终仙股遍地。这就要求与注册制相伴而行的退市和分红等关系到股东权益的制度更的加规范化和严格化,不然垃圾公司跑进来基本等于金融诈骗,本就是喝不到水,一旦收水会跌的更惨 ,买到就是坑到。
而在喝的到水的情况下,本身质地优良的公司在注册制下走牛是大概率事件,这点在美股和港股体现的淋漓尽致。特别是港股,它的来水本来就不够,这些年指数走的也很烂,但依旧有一批公司走出了长牛。市场整体缺乏流动性,优质公司一天依旧成交几十上百亿,这并不矛盾。理论而言上述这些市场都是符合大部分人想象的注册制市场,但情况在A股似乎有所变化。A股注册制的特殊性是什么,就是在明知道垃圾股的风险比以前更大、死得更快的情况下,资金却依旧选择去赌热点,刀尖舔血。题材涨起来就是狂欢,而一拉中特估就成了护盘,人见人厌,跟之前相比毫无变化。
A股太垃了,怎么改怎么垃,大盘就算走的再好实际体验也很拉,你是不是有这种感受?是注册制有问题吗?不,注册制作为主流资本市场都在实行的一种制度其本身并没有问题,倒不如说是我们的股民根本不配享受好的市场。说白了,资金在一个腐烂的市场里待久了,已经完全习惯了这一套玩儿法,跪太久了就站不起来,不是没有能力挪动膝盖关节,而是根本不想。当然,我们也可以自我安慰说市场才刚起步,以后会好的,对,我也是这么安慰你们的,但也得做好这种市场氛围会一直持续下去的准备。毕竟嘛,对A股投入太多的期待往往就是一剂毒药,只会越陷越深。
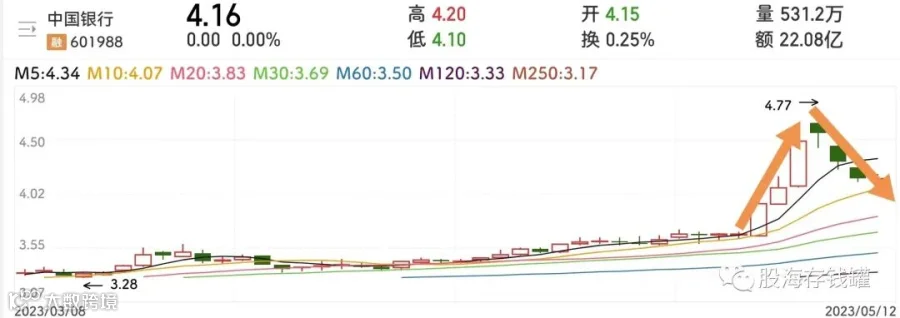
目前注册制下的大A已经演化成极致的结构化市场,行情的切换比以往更加暴力,持续性也会弱很多。看看中国银行拉出新高才用了多久,而后资金是怎么砸的?一段题材可能会在一段时间内反复炒作和砸盘,三五天涨完,两三天砸穿。这种市场里可能只有两种人能赚到钱,一是经验丰富的滑头,踏准节奏;二是坚定一个方向的长线主义,等待风吹。其实吧,A股特色注册制带来的体验虽然不好,但与长线投资者关系不大,我们的环境和处境并没有变化。我们的踏实感一直都来自于公司本身而非市场,其实你会发现我们上述的一切更多体现的是市场的波动和操作难度变大,但说到底,价值规律长期是存在的,信不过市场你可以选择相信价值。中特估都能估值回归,中国银行都能历史新高,这放在几年前银行死都不涨完美错过牛市之时,你敢想吗?那何况你手里那些其他更具有成长性的绩优股呢?
很多人总是以当前经济基本面恢复较慢来说明蓝筹股没有投资价值,这其实就是扯淡。且不说未来到底是什么样子,当一个公司的估值本就低于当前账面价值的时候,它的股价就是有回归的空间,中特估不就是这个道理吗?你说大银行增速太慢 ,息差收窄,未来没成长,但是人家每年稳定能够赚钱并给你分红,这难道不是价值吗?如果一定要增速高才能涨,那按你的逻辑 ,增速为负的公司是不是得给个负数估值呀?实际上这波中特估的上涨就是因为连续几年低于自身价值的估值水平完被动成了修复,就这么简单。扯什么护盘扯什么炒作呢?A股市值排在前列的非中特估概念多了去了,为什么不拉茅台宁德时代比亚迪去护盘呢?而真等来炒作时说不定就发套啦 ,这不,刚发基金,中特估就开砸。这跟前两年的双创ETF发行之时简直异曲同工,基金行业真乃行业冥灯。
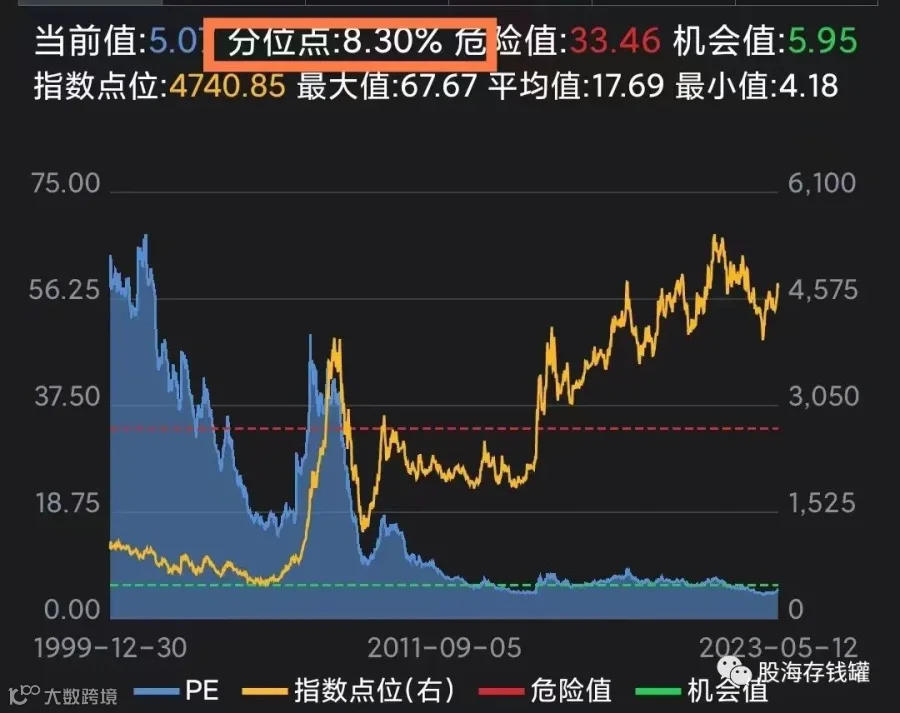
大家对于好股票的要素概念还是太固化了,很多人都知道牛股靠双击,那你天天挂在嘴上的戴维斯双击到底讲的是什么呢?是估值提升和业绩增长的双击。可如果一只股票业绩增长差,但是估值更低,那我单击一下估值回归不可行吗?中特估不就单击给你看了吗?所以只要你手里的公司估值合理甚至偏低你就无需忧虑,风没吹到你头上时,让公司攒攒业绩,你吃分红;风吹到你头上时,估值回归,吃下股价增长。在这之中你只需要躺好,根据财报和公司、行业发展判断一下是否持有就行。这么简单轻松的投资方式下你有的是时间赚更多的钱,过更好的生活,你根本就赚麻了好吗 !
当然,在躺平投资下,分散持仓就变得很有必要了,无论是判断差错还是心态不足,分散都是你的救命稻草。中国中免年初是我股票持仓的第三重仓,半年来跌了整整35个点,但我总体基本没亏钱,全靠纳指和中特估救了命。公众号里每周有分享持仓,在我中免的视频下担心我血亏的人就不劳烦操心了哈,今天聊到这里,祝大家投资顺利!