不少人说女人太现实,太拜金。满眼都是钞票、名牌、豪宅、超跑。但事实是,世界这么大,什么样的人都有。有人喜欢胖子就有人爱瘦子,有人看重物质就有人喜欢柏拉图。

这不,最近新加坡又有一名坠入情网的女子,不但没有得到男朋友身上得到任何的物质,反而害她变卖家产、四处贷款借钱,甚至申请保险贷款!共被骗走32万新元(160万人民币)……
被骗的玉兰(化名)42岁,在2015年通过某交友网站认识了欧某,49岁的欧某来自马来西亚是新加坡PR(永久居民)。据玉兰描述,她觉得欧某是一个愿意为她着想又很可靠的生意人,掌握了不少投资内幕消息。两人相谈甚欢,很快便确定了情侣关系。
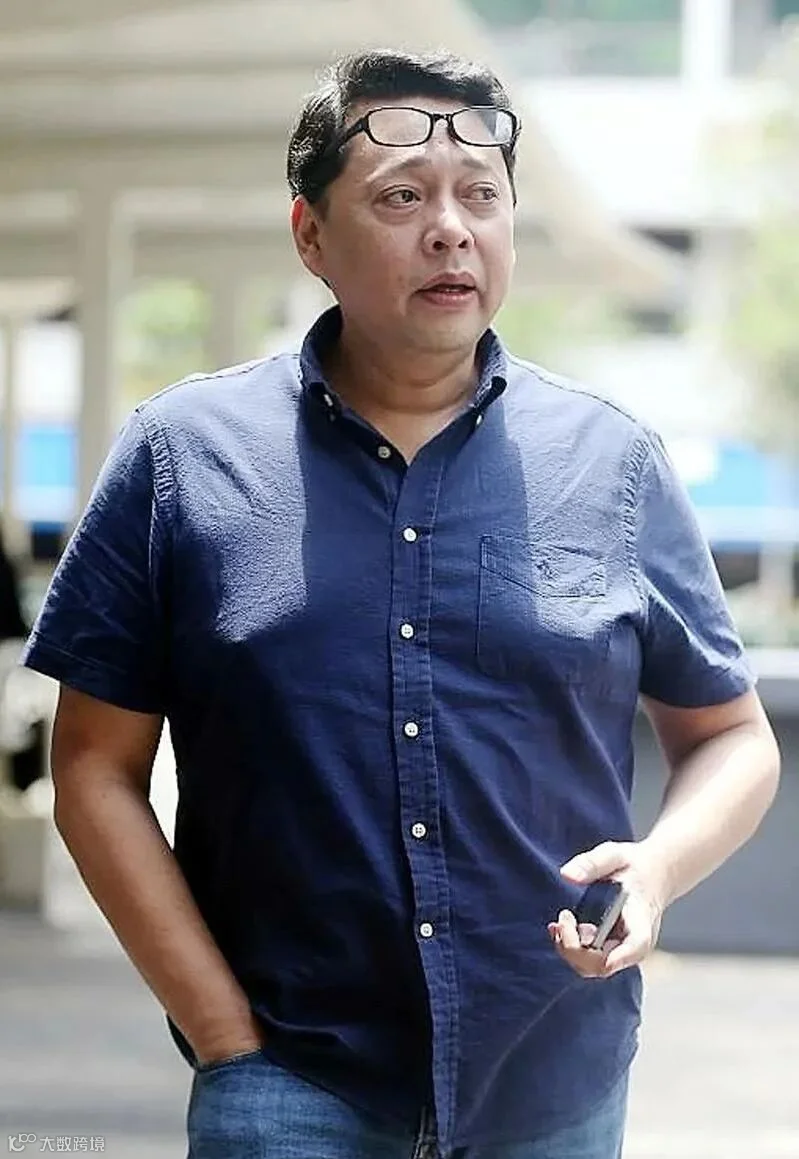
相处了一段时间后,欧某称自己投资失利,生意受到了损失,便开始找玉兰借钱还款给客人。用情至深的玉兰,想都没想就把钱借了出去。之后欧某又说想要借钱设立”卜基账号“赚钱回本,以便早日将欠玉兰的钱还清。玉兰十分感动,但是自己的积蓄也不多,那怎么办呢?

为了全力帮助自己心爱的欧某,玉兰将自己存的银条拿去变卖,再卖掉股票加上自己仅剩的积蓄,共筹了约11万新元(55万人民币)。但是这些钱还不够,还有什么办法呢?玉兰决定向三家银行贷款,利用人寿保单向保险公司借钱,最终贷款约18万9000新元(94万5000人民币)。前前后后共凑了近32万新元(160万人民币),分8次转给了欧某。
其实欧某其实是个无业游民,还是一个善用感情行骗的惯犯。他在2016年就开始通过交友网站和应用程序寻找猎物,前后至少与六名女子交往,共骗取43万6968新元(220万人民币)。
他甚至还在2013年,因骗走4名女性共计5万5000新元(27万人民币)被判入狱14个月。也就是说,欧某以同样手法,共骗走至少10人约49万新元(245万人民币)。

欧某被捕后,被判坐牢12个月。他承认,自己将骗来的钱拿去赌博和偿还赌债,至今未偿还这些女子们一分钱。
玉兰不是唯一被骗的人,但由于她为凑钱向银行贷款,必须按月偿还贷款和利息。结果她必须退掉自己的保险,以偿还保险公司贷款和利息。
剧中,女主顾佳退保盘下甜品店的举动,也引发了不少争议。

顾佳“退保”的做法到底对不对?除了退保救急,是否还有其他更好的选择?消费者在退保的时候该注意些什么?
保单能不能退钱,能退多少钱,得看保险合同的现金价值。根据合同现金价值表即可查询到保费缴纳年份的现金价值。
所谓现金价值,是指长期人身保险单的退保金数额。现金价值=已缴保费-风险保费-佣金-管理费+利息。通俗来讲,就是指投保人或被保险人退保的时候,保险公司应该发还的金额。
事实上,要用保单换钱,除了退保,还可以通过保单贷款实现。
但并不是所有的保险保单都能贷款的:只有具有现金价值的保单才可以贷款。储蓄性质的人身保险产品独有的。一般来说,重疾险、寿险、商业养老保险、年金保险、教育金保险、保障时间大于1年的意外险、医疗险也都具有现金价值。且保单质押贷款金额不得高于申请贷款时保单现金价值的80%,贷款期限一般为半年。
不过,根据银保监会新发布的《人身保险公司保单质押贷款管理办法(征求意见稿)》,已经将贷款期限由原来的不得超过6个月调整为不得超过12个月,避免投保人频繁贷款还款,且支付较高利息。
保单贷款利率一般是在银行一年期贷款利率的基础上进行小幅度浮动。
需要提醒消费者的是,对于保障功能强的保险产品,如重疾险、定期寿险,由于合同的现金价值不高,在有其他选择的情况下,不建议退保,也没有保单贷款的必要性。
对于储蓄性质强的保险产品,如投资连结保险、万能险、终身寿险和年金保险,由于现金价值比较高,可以根据自己的需要选择退保或者是保单贷款。
如果是临时急需用一笔资金,也有还款能力,可以通过保单贷款;如果没有还款能力,建议部分退保或者整单退保。
一定要退保,建议按照优先顺序进行,将损失减少到最低:
保单贷款时应注意贷款利率、及时还息,以免合同因为现金价值不足被保险公司终止合同。
了解中国香港保险,从金匱星开始!


 金匱星境外咨询