


目前全国小规模纳税人达5100余万户,占全部纳税人的78%,国家高度重视扶持小微企业和个体工商户的发展,今年受疫情影响,出台的降低小规模纳税人增值税征收率的政策将惠及所有小规模纳税人。面对此项优惠,如何让企业应享尽享并按照要求完成申报工作呢?
Q1:2019年12月份甲企业(非湖北地区)作为小规模纳税人赊销给乙企业一批货物,当月已发货,合同中明确付款日期为2020年3月1日,2020年3月5日收到款项并且对方要求开具专票。针对此种情形,甲企业应该按照哪种征收率开具发票呢?
答:针对3月1日以前签订的合同,是否适用新征收率,首先我们要判断清楚纳税义务发生时间,政策原文中的“2020年3月1日至5月31日”,指的是该项业务增值税纳税义务发生的时间,符合时间限制要求的,自然可以享受1%征收率(非湖北)或者免税(湖北)的规定。
甲企业是赊销的业务行为,这种行为的纳税义务发生时间为:书面合同约定的收款日期的当天,无书面合同的或者书面合同没有约定收款日期的,为货物发出的当天。既然约定了收款日期也符合政策中的时间规定,可以按照支持复工复业政策,享受减按1%征收增值税优惠,并按1%征收率开具专用发票;当然也可以放弃减税,按照3%征收率申报纳税并开具3%征收率的专用发票。
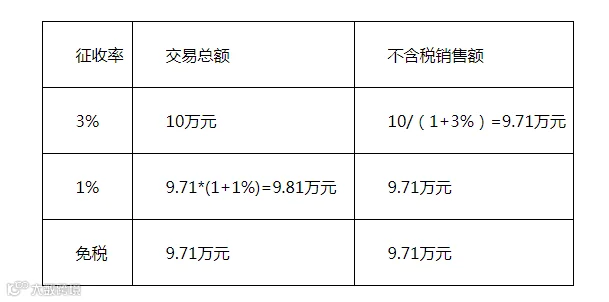
关于增值税纳税义务发生时间如何判断,真是老生常谈的问题了,一表解决。

Q2:丙公司的供货商是小规模纳税人企业(非湖北地区),这次征收率降低,丙公司是否可以对其提出降价要求呢?
答:要分情况和对方协商,假设原销售业务的纳税义务发生时间在3月1日以后,交易额是10万元,按照原有的征收率,货物的不含税价格为10/(1+3%)=9.71万元;现在征收率下调,按照政策规定减按1%征收增值税,按下列公式计算销售额:销售额=含税销售额/(1+1%),如果交易额还是10万元的话,10/(1+1%)=9.9万元为货物不含税的价格,与之前的9.71万元相比,货物的不含税价格确实是提高了,针对此情况,双方企业之间可以做出协商,丙公司可以以征收率降低为由向对方公司提出降价申请。
当然,如果合同早已签订明确清楚金额,并且纳税义务发生时间发生在3月1日之前的,还是得按照原价格交易,因为征收率还是3%。
情形1:小规模服务类型企业,未达起征点,如何填写增值税报表?
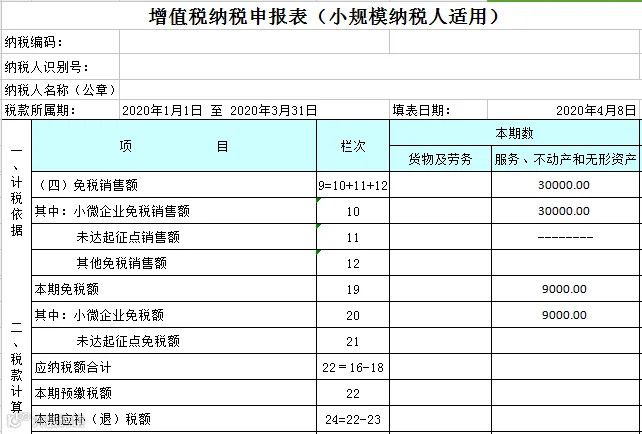
丁企业为增值税小规模企业(非湖北),提供广告服务,按季申报增值税。2020年1月份提供广告服务自行开具增值税普通发票价税合计10.3万元,2月份提供广告服务开具普通发票收入10.3万元;3月份提供广告服务自行开具增值税普通发票价税合计10.1万元。
在报表填写之前先来判断一下,丁企业是否达到增值税起征点,第一季度不含税销售额是多少呢?
不含税销售额=(10.3+10.3)/(1+3%)+10.1/(1+1%)=30万,3月份之前的业务按照3%征收率,3月1日以后的业务按照1%征收率计算不含税销售额,恰好没有超过小规模季度申报的起征点。
填报要点:
纳税人提供的广告服务,相关数据应填列至“服务、不动产和无形资产”列对应的相关栏次。
应将不含税销售额30万填写至“免税销售额”(9栏)、“小微企业免税销售额”(10栏);
注意:虽然所有发票票面税额共计7000元,因该政策减免是阶段性政策,故不调整报表原有的填写逻辑,免税额按照300000*3%=9000元填写至“本期免税额”(19栏)和“小微企业免税额”(20栏)栏次。
填报详情:
情形二:小规模混营企业,达到起征点,如何填写增值税报表?
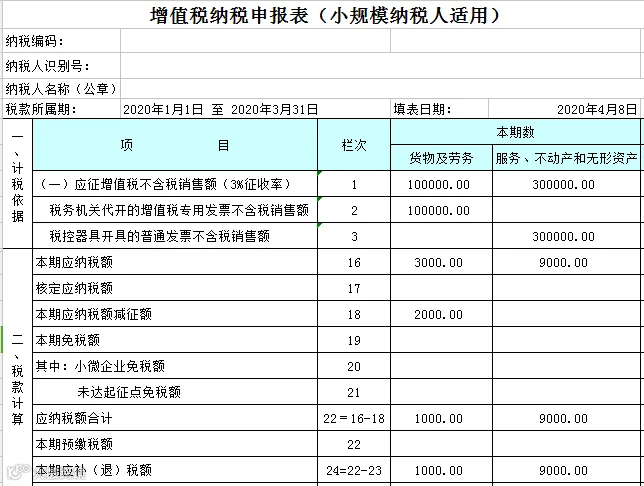
戊企业为增值税小规模企业(非湖北),提供广告服务并销售货物,按季申报增值税。2020年1月份提供广告服务自行开具增值税普通发票价税合计30.9万元;2月份因疫情影响未取得销售收入;3月份销售货物开具增值税专用发票价税合计10.1万元。先来判断一下,戊企业是否达到增值税起征点,第一季度不含税销售额=30.9/(1+3%)+10.1/(1+1%)=40万元。
填报要点:
纳税人提供的广告服务,相关数据应填列至“服务、不动产和无形资产”列对应的相关栏次,销售的货物部分相关数据应填列至“货物及劳务”列对应的相关栏次。
不含税销售额30万开具的是普通发票,应填写申报表主表“应征增值税不含税销售额”、“税控器具开具的普通发票不含税销售”;
同时主表16栏“本期应纳税额”=30万元*3%=9000元
不含税销售额10万开具的是专用发票,应填写申报表主表“应征增值税不含税销售额”、“税务机关代开的增值税专用发票不含税销售额”;3月份征收率为1%,应当享受1%征收率减征,主表16栏“本期应纳税额减征额”,为100000*2%=2000元
提醒:需填写《增值税减免税申报明细表》。
填报详情:
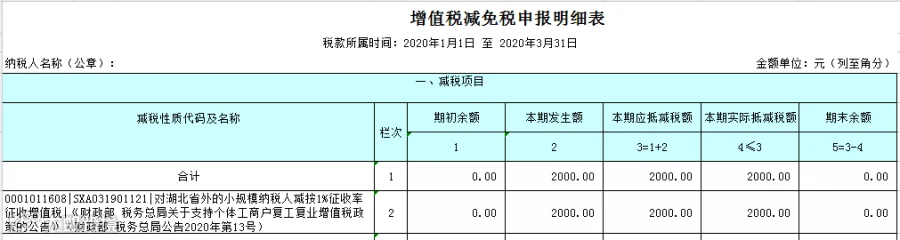
减税性质代码及名称大家在选择时要结合实际的业务选择对应的编码,其他减免情况可以参考下表:

情形三:小规模差额征收企业,未达起征点,如何填写增值税报表?
乙企业为增值税小规模企业(非湖北),提供建筑服务差额征收增值税,按季申报。2020年1月份提供建筑服务自行开具增值税普通发票价税合计30.9万元,支付分包款10.3万元;2月份未取得收入;3月份提供建筑服务自行开具增值税普通发票价税合计10.1万元,支付分包款3.03万元。附列资料表中期初扣除额为0。
填报要点:
对于适用增值税差额征税政策的小规模纳税人,以差额后的销售额确定是否可以享受免征增值税政策,
1月份扣除后不含税销售额=(30.9-10.3)/(1+3%)=20万元
3月份扣除后不含税销售额=(10.1-3.03)/(1+1%)=7万元
该季度扣除后不含税销售额=20+7=27万,未超过起征点,可以享受免征增值税优惠政策。
对应的免税额=20*3%+7*1%=6700元。
填报详情:

注意:因该征收率降低是阶段性减免政策,故不调整报表原有的填写逻辑,本期免税额还是按照270000*3%=81000得出的。
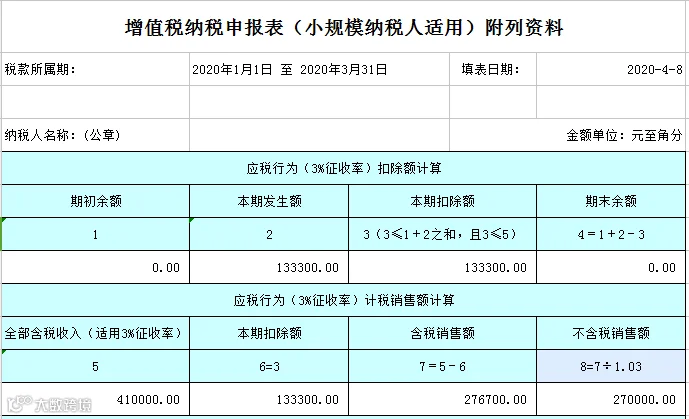
第8栏不含税销售额并未按照公式8=7/1.03计算,因为涉及1%征收率。据了解河北、新疆地区可手工填写第8栏数据,其他区域建议在填写报表的时候注意观察本栏是否可以手工填写,如果无法修改,及时联系本地申报软件服务商。