又是4月大征期企税季报季,恰逢两个非常重大的变化,一是小微企业税款计算,二是企业所得税季报表变更,作为财务人员是不是又要开始焦虑了?
先别急,我们一个一个来看~
首先,政府工作报告提出“对小微企业年应纳税所得额不到100万元的部分在现行优惠政策基础上,再减半征收所得税”,虽然这个政策文号暂时没有下发,不过申报系统已经根据金三系统按最新优惠自动计算了。那么如何理解这项优惠呢?
咱们结合下面的案例来看下。
案例
A企业是从事办公用品批发的纳税人,2021年第1季度从业人数100人,资产总额300万元,收入总额为200万元,成本和费用总计为105万元,假设不考虑其他因素,A企业2021年第1季度需要预缴的企业所得税是多少?
预缴企业所得税时,小型微利企业的资产总额、从业人数、年度应纳税所得额指标,暂按当年度截至本期申报所属期末的情况进行判断,上述案例中,A企业是符合小微企业条件的,那么A企业第1季度需预缴企业所得税为:
(200-105)×25%×20%×50%=2.375万
我们附上原政策再仔细来看下这项优惠:
对小型微利企业年应纳税所得额不超过100万元的部分,减按25%计入应纳税所得额,按20%的税率缴纳企业所得税,在此基础上再减半征收企业所得税。
即税率按照25%×20%×50%来计算,相当于是:不超过100万元的部分,实际税负仅为2.5%,可见优惠力度之大。
接下来,再来看下企业所得税季度报表的变化。2021年3月16日,国家税务总局发布了2021年第3号公告,该公告修订了《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》的部分选项。
2021年修订版报表,删除了两张附表,将附表栏次集成到了主表,并修改了固定资产加速折旧表的样式,以及调整了一些行次的计算规则。
新版报表主要有以下六大变化:
变化一

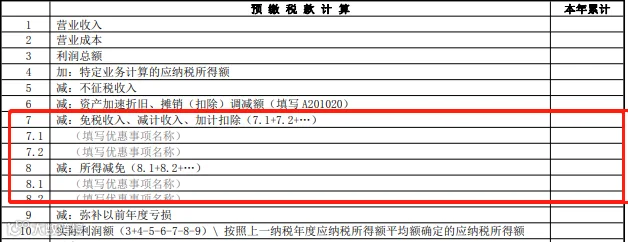
删减原《免税收入、减计收入、所得减免等优惠明细表》(A201010)和原《减免所得税优惠明细表》(A201030),将相关栏目集成至《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)。
即,自2021年开始,所得税季度预缴的时候只有三张报表,分别是:

(1)《A200000 中华人民共和国企业所得税月(季)度预缴纳税申报表(A 类)》
(2)《A201020 资产加速折旧、摊销(扣除)优惠明细表》
(3)《A202000 企业所得税汇总纳税分支机构所得税分配表》

而对于绝大部分企业,实际上只需填报一张主表就可以了,这无疑大大减轻了企业的办税负担。
新修订的主表如图下图
(点击图片查看高清大图)
提醒
1、以上项目,发生多项且根据税收规定可以同时享受的优惠事项,可以增加行次,但每个事项仅能填报一次。
2、从新版填表说明来看,企业有研发支出的,可以在季度预缴时加计扣除了,这是一个非常大的变化点,对研发企业影响也非常巨大。
变化二

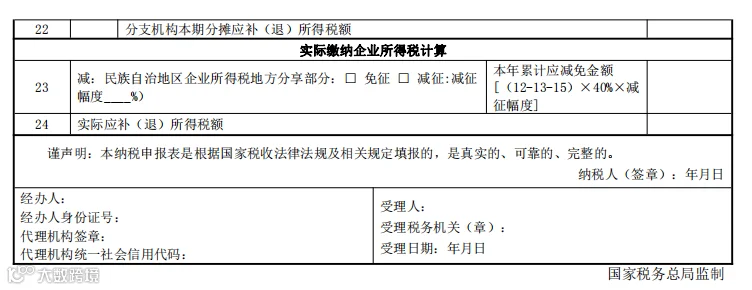
删减原《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)“附报信息”栏次。
如图所示
(点击图片查看高清大图)
变化三

将原《免税收入、减计收入、所得减免等优惠明细表》(A201010)附列资料相关栏次,整合至《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)“附报事项”栏次。
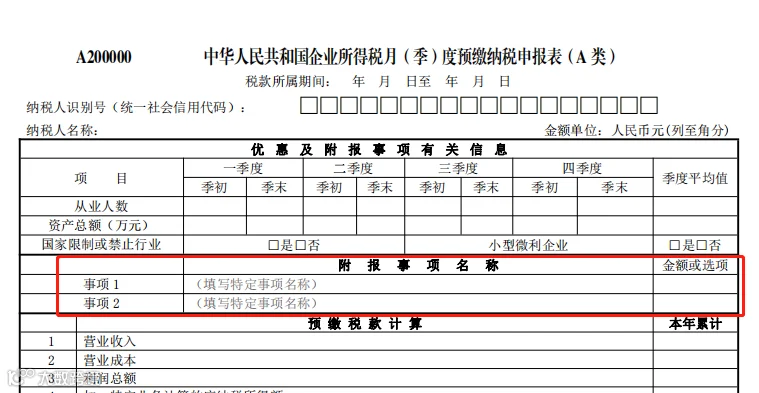
(点击图片查看高清大图)
提醒:附报事项仅统计优惠金额,不参与税款计算。
变化四

删减原《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)中征管信息系统已有的“预缴方式”和“企业类型”两个栏次。
2020年修订版主表
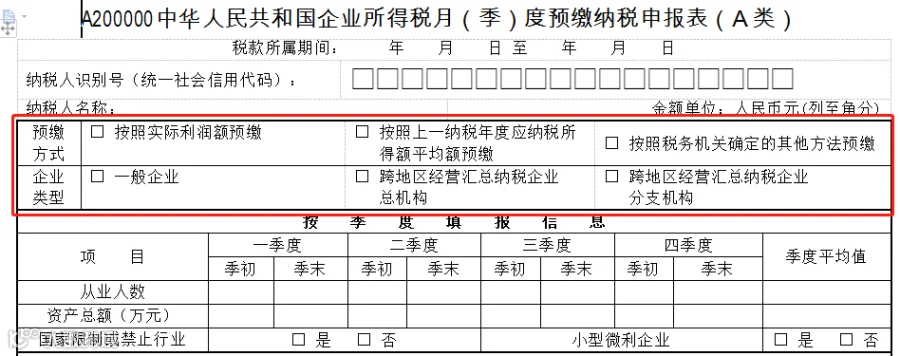
(点击图片查看高清大图)
2021年修订版主表

(点击图片查看高清大图)
变化五

简化《资产加速折旧、摊销(扣除)优惠明细表》(A201020)的行次和填报方式。
2020版报表

(点击图片查看高清大图)
2021版报表
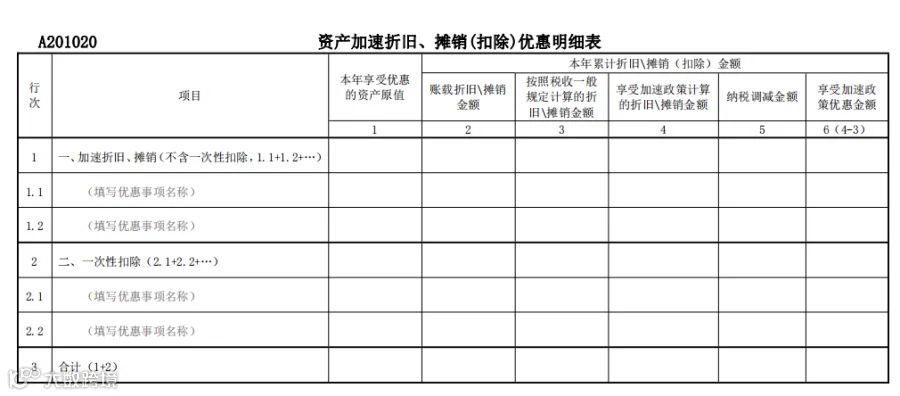
(点击图片查看高清大图)
变化六

《中华人民共和国企业所得税月(季)度预缴纳税申报表(A类)》(A200000)增加“实际缴纳企业所得税计算”部分,帮助民族自治地方企业更准确的计算地方分享的企业所得税减征或免征情况。