@精英打工人们
点击上方蓝字关注我们

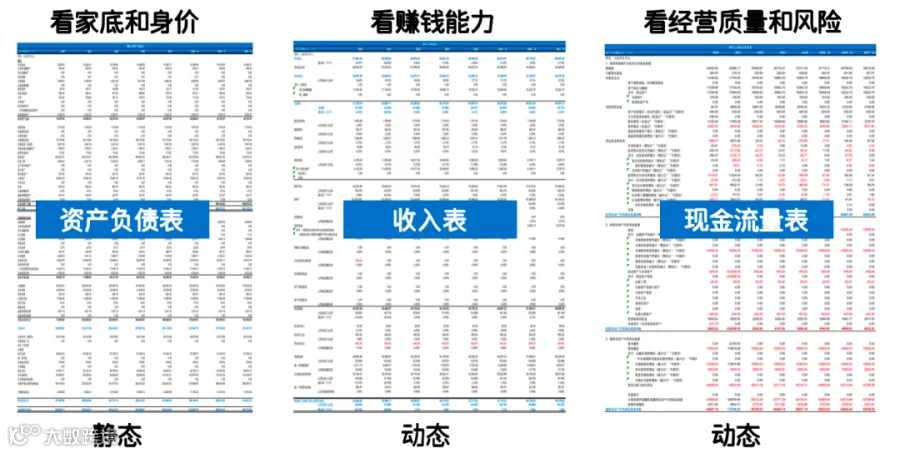
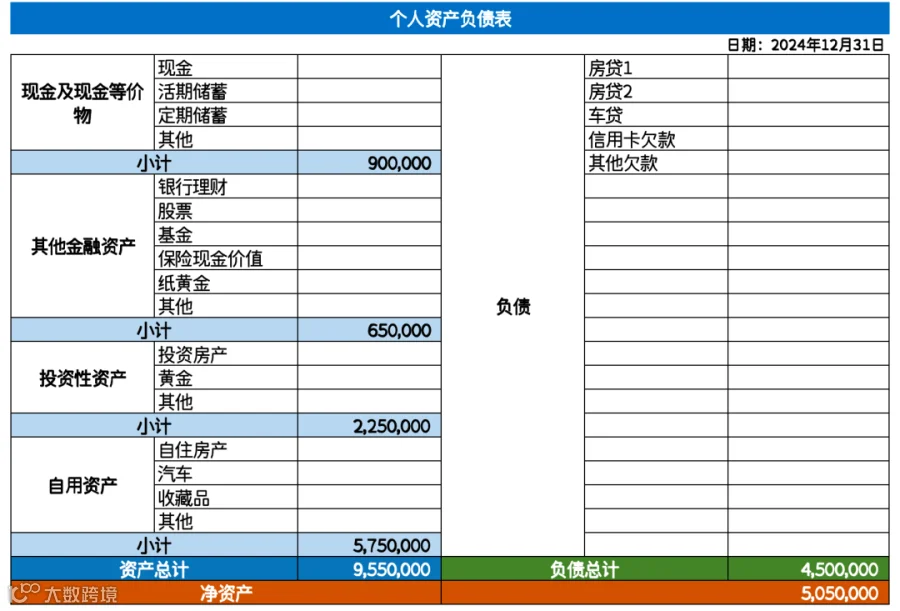
资产负债表能看出一家企业的家底,一个人的身家。
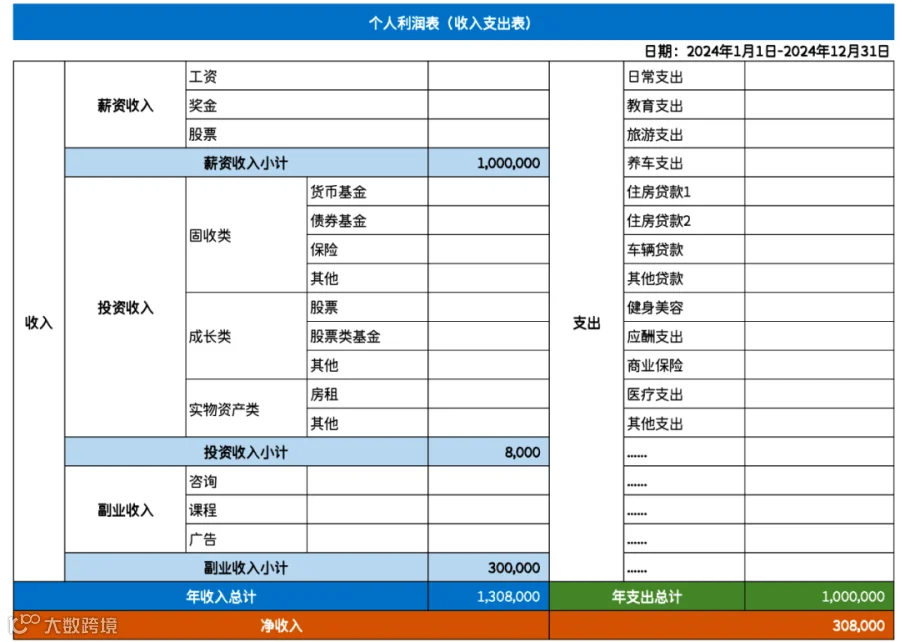
有的人和企业家底雄厚,有可能是家族遗传。因此,光看家底还不行,还得看赚钱能力。利润表看的就是企业和个人能赚多少,亏多少。
有的人和企业看似表面光鲜,赚的很多,但有可能只是纸面好看,可能因为回款或资金占用等问题,真正能动用的钱并不多,因此还要看实际能动用的真金白银能有多少。现金流量表看的就是企业对现金流的把控能力。
01
资产负债表:看家底和身家

(1)资产:即企业拥有什么。资产不是越多越好,还要看资产的质量和盈利能力。资产分流动资产和非流动资产。流动资产是企业短期内可以动用的资源,包括现金、应收账款、存货等。资产通常按照变成现金速度的快慢来排列。
现金:流动性最好,排在最前面,它可以直接用来购买原材料、支付欠款等。现金的充裕度反映了一家企业是否有足够的现金应对日常运营。但现金也不是越多越好,现金太多,会导致资产收益降低。
应收账款:需要完成收款这个步骤,才能变成现金,所以它的流动性紧跟在现金的后面。应收账款不能过高,过高会占用企业资金,降低周转率,带来坏账风险。但也不能太少,太少可能影响收入规模。
存货:需要先把存货卖出去,变成应收账款,最终才能变成现金,因此它的流动性排在应收账款的后面。如果一家企业的存货比例过高,就可能意味着它的销售不畅。太少了,可能导致交付延期,客户满意度降低。
固定资产:属于非流动资产,如厂房、设备等。
(2)负债:即企业总共欠了多少钱。负债不是越少越好,负债少,杠杆作用不够,股东资金就不能发挥充分效用。负债也不能太高,就像一个人背了很重的债,经营风险就比较大。负债包括流动负债和长期负债。
流动负债:一般需要在一年之内进行偿还,包括短期借款、应付账款等。如果短期负债过高,可能会导致较大的资金压力。
长期负债:通常偿还期限较长,如银行贷款、债券等。如果长期负债过高,可能会导致企业利息负担过重,削弱其盈利能力。
02
利润表:看赚钱能力
一家公司是否盈利,赚不赚钱,赚了多少钱,花了多少钱,主要看的就是利润表,它就像是企业的“成绩单”。企业经营的所有情况,都可以在这张表里展现,包括客户、产品、竞争、市场、物流、供应链、营销等。

通过利润表,如何看赚钱能力呢?主要关注以下指标。
-
收入:即企业赚了多少钱。收入规模的扩大和提升似乎是大部分企业都在追求的目标。但是我们要关注收入提升背后的策略和风险,比如是否以牺牲质量降低价格为代价提升规模,是否以向客户赊账产生大量应收账款为代价提升规模,这样提升收入背后都隐藏着风险。 -
毛利率:毛利率=(收入-成本)/收入,这个指标不仅反映了企业的盈利能力;还反映了一家公司是否有本事把成本控制下来,是否具备竞争力;更深层次反映了整个行业的竞争环境,比如毛利率低的行业很可能是同质化程度非常高、竞争壁垒低、竞争非常激烈的行业。 -
费用:重点关注费用结构,即销售费用、管理费用、财务费用的占比,分析哪个环节花钱最多。比如,销售费用过高可能意味着营销成本压力大,财务费用高则可能是借债过多。 -
净利率:净利率=(收入-成本-费用-税)/收入,是扣除了各种成本、费用、税之后真正赚到的钱,净利润持续增长的公司比较靠谱。
-
挣了多少钱:就是个人收入,包括工资、奖金、副业收入、投资收益等。
-
花了多少钱:就是个人支出,包括日常的生活支出、娱乐消费、房贷、车贷、保险、教育、医疗、旅游、应酬、等。
-
攒了多少钱:就是个人收入减去支出,最后手里剩余了多少钱,是我们真正能攒下的钱。
03
现金流量表:看质量和风险
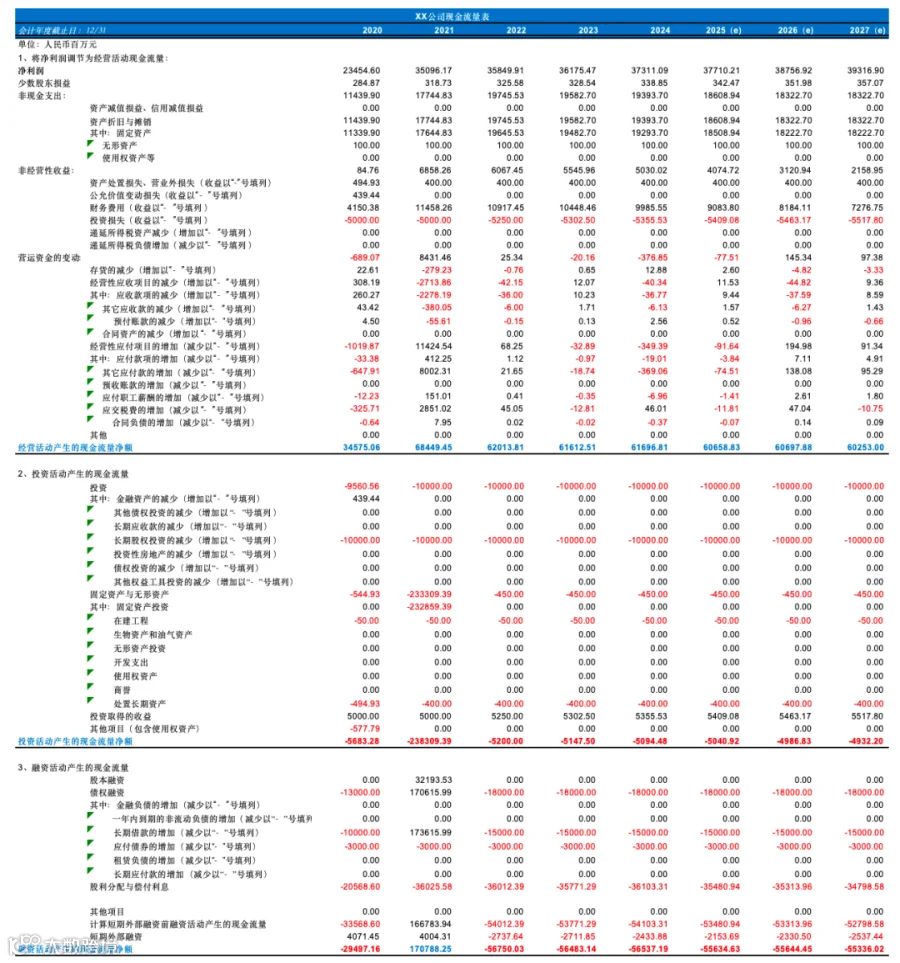
经营活动现金流:是主营业务产生的现金流入和流出。现金流为正,说明主营业务能带来稳定现金。现金流为负,可能销售不畅或回款延迟。经营质量高的企业一个显著的特征就是经营现金流高于净利润,这类企业通常对应收账款管理严格,确保客户按时付款,减少坏账风险。
投资活动现金流:是企业用于投资(比如购买设备、原材料、投资项目)产生的现金流入和流出。投资活动的现金流为负,可能意味着企业在为未来的发展和业务布局,扩大投资规模。现金流为正,可能是企业在变卖资产。
筹资活动现金流:是企业用于借钱、还债、分红产生的现金流入和流出。筹资活动的现金流为正,往往意味着企业在借钱融资,可能存在资金链紧张的问题。筹资活动的现金流为负,往往意味着企业在偿还债务或分红,说明其资金较为充裕。
-
现金流入:就是手头现金增加的部分,比如工资到账、投资回款等。现金流入有时候会少于个人收入,可能原因是工资没有及时发放、期权股票没有兑现等。 -
现金流出:就是手头现金减少和流出的部分,比如购物消费、还信用卡、还房贷、还车贷这些。