@精英打工人们
点击上方蓝字关注我们

都在说经济不好,企业都在苦苦挣扎,裁员、降本、收缩业务成了主旋律。然而,就在大多数人感叹“钱难赚”的时候,潮玩巨头泡泡玛特却依然在闷声发财;当其他人还在叹息“线下实体店已死”的时候,泡泡玛特的线下门店却持续扩张,IP生意越做越火。
同样是消费品,为什么泡泡玛特能在经济不好的环境下依然保持增长?它的“隐秘发财术”到底是什么?
01
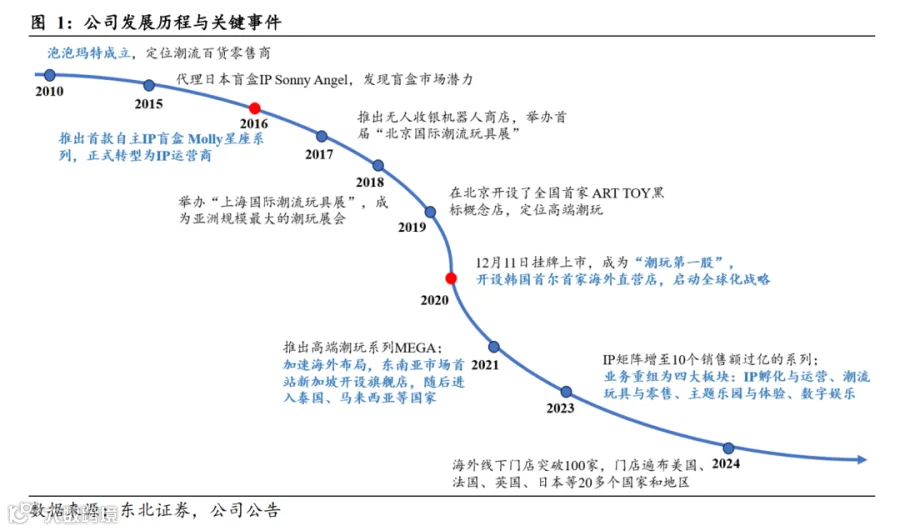
1. 初创与探索期:2010-2015年
泡泡玛特以潮流百货零售起家,在代理日本Sonny Angel盲盒品牌的过程中,敏锐洞察到盲盒市场的商业价值和消费潜力。
2. IP化运营转型期:2016年起
2016年,泡泡玛特签约设计师Kenny Wong,并推出首个原创IP产品"Molly星座系列",成功从零售商转型为IP运营商,正式开启了业绩高速增长的阶段。
3. 全球化布局期:2020年起
2020年,泡泡玛特实现港股上市,同年开设韩国首尔首家海外直营店,开启了国际化扩张的战略。
4. 生态化发展期:2023年起
2023年起,泡泡玛特开始拓展业务边界,布局主题乐园与数字娱乐领域,构建多元化商业生态。
02
从2016年,泡泡玛特转型为IP运营商开始,业绩就一路持续增长。
2022年,受疫情影响,尤其是上海地区的线下消费受限,公司营收下降,发展遭遇阶段性挑战。
2023年,随着疫情管控放松,其线下零售开始显著回暖,叠加Labubu等IP的爆火出圈及海外市场的加速拓展,泡泡玛特业绩重回增长轨道。
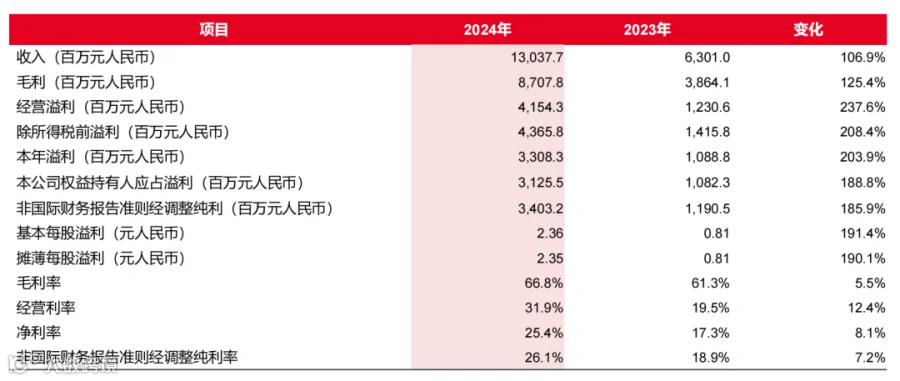
2024年,业绩迎来全面爆发期,泡泡玛特的收入创历史新高,盈利能力显著提升。
2024年总收入130亿元,同比增长106.9%;毛利率66.8%,同比增长5.5%;净利率25.4%,同比增长8.1%。


与之对应,泡泡玛特股价也在一路飙升,尤其是从2023年开始,如今已经冲到每股283港元。下图是泡泡玛特和茅台的股价对比。
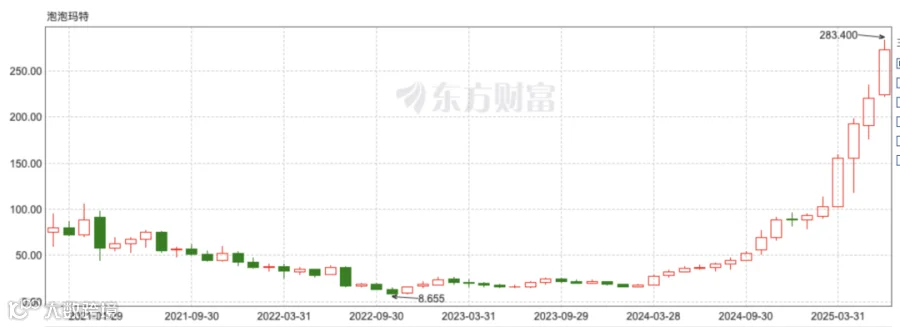
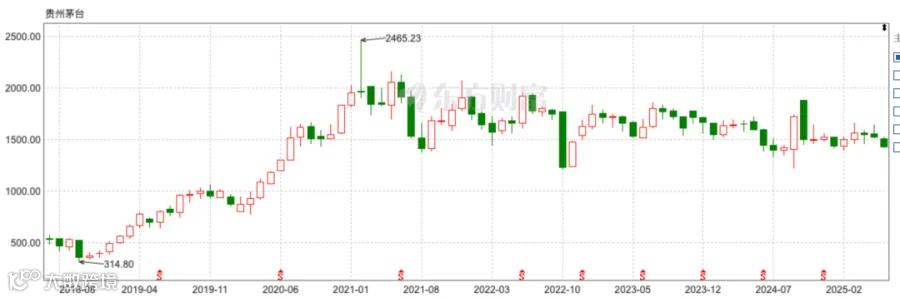
泡泡玛特从一个默默无闻的玩具渠道商,成长为市值超千亿的潮玩帝国,创造了中国乃至全球零售业的增长奇迹。
03
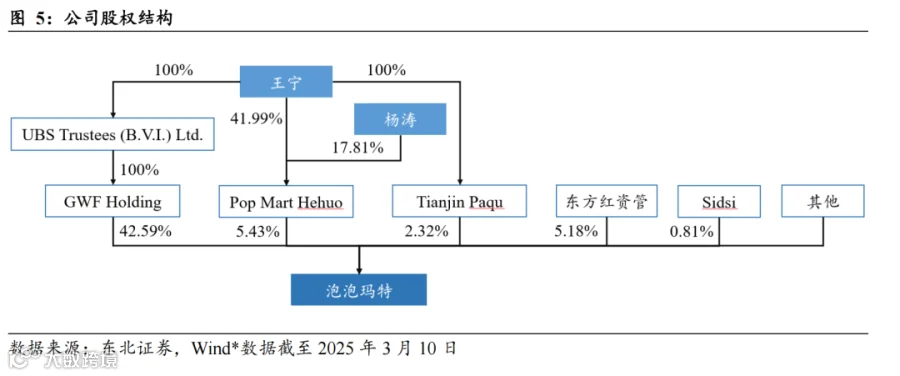
1. 控股核心:创始人绝对主导
创始人王宁及其配偶杨涛通过个人持股、家族信托及员工激励平台等复合持股方式,合计控制公司逾45%股权,形成高度集中的决策体系。
2. 核心管理层持股
司德,任首席运营官,直接持股0.12%。
文德一,任海外业务总裁,直接持股0.06%。
泡泡玛特呈现典型的"创始人中心制"架构:创始人掌握战略决策主导权,核心业务高管持股体现人才保留机制,未引入外部大股东,保持经营自主性。
04
泡泡玛特的成功,离不开4个关键点:抓住用户情绪价值、强大的IP运营能力、全产业链整合运营能力、海外扩张战略。
1. 抓住用户情绪价值
经济下行时,大多数行业都会受影响,但某些消费品类反而会迎来增长。比如:
口红经济:指的是消费者减少大额支出,但愿意买小奢侈品。
彩票经济:指的是消费者希望以小博大。
游戏娱乐:指的的是宅家需求上升。
而泡泡玛特所属的潮玩市场就属于逆周期品类,兼具情绪价值+收藏满足+社交投资属性。
(1)情绪价值
泡泡玛特的核心产品盲盒价格通常在49-99元之间,在经济下行时,消费者在工作和生活中的情绪,特别需要其他的东西加以抚慰,泡泡玛特就是这样的东西。消费者花几十块钱买的不是实物,而是买的快乐和安慰剂。

正如创始人王宁所说的:“我们卖的不是玩具,是成年人想要的陪伴感”。
(2)收藏满足
盲盒的核心玩法是随机性+收集欲,消费者为了集齐整套,往往会重复购买。再加上隐藏款、限量款的存在,使得泡泡玛特拥有极高的复购率。
(3)社交+投资
泡泡玛特的IP玩偶不仅是一种收藏品,还在闲鱼、得物等平台形成了二级交易市场。稀缺款、隐藏款甚至能溢价几十倍,这让许多消费者不仅把潮玩当玩具,更当成一种“另类投资”。
2. 强大的IP运营能力
(1)IP生命周期管理
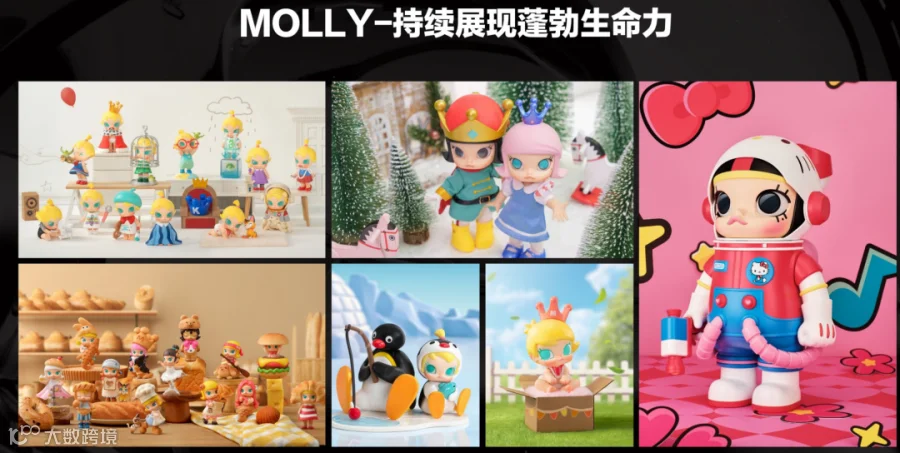
不同于许多潮玩公司"昙花一现"的爆款模式,泡泡玛特通过系列化发行、限量发售、隐藏款设计等方式不断延长IP生命力。
比如,Molly已经推出数十个系列,每个系列都保持独特主题,同时延续核心视觉特征,这使得Molly至今都有很高的热度,展现了持续的蓬勃生命力。
(2)打造IP矩阵
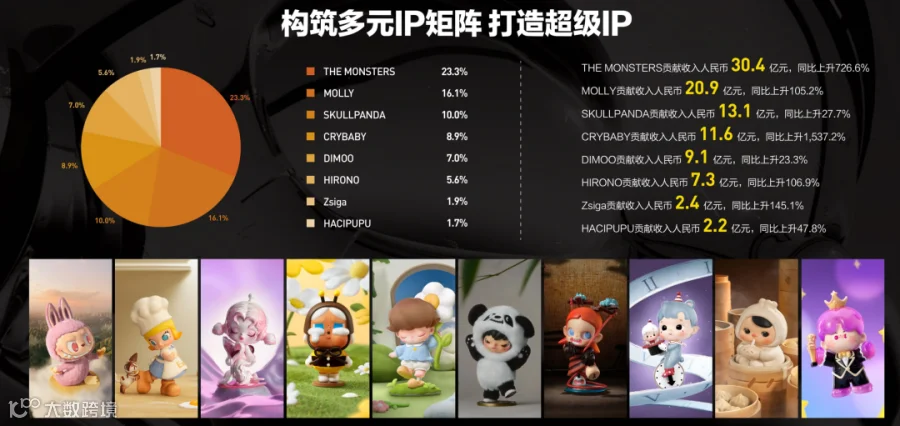
早期的泡泡玛特靠“Molly”一个IP打天下,但如今它不再依赖单一爆款,而是通过IP矩阵的打造,降低经营风险。比如,
自有IP:包括Molly、Dimoo、Skullpanda、The Monsters等。
独家IP(合作开发):包括Pucky、Labubu等。
授权IP:包括哈利波特、迪士尼、火影忍者等。
泡泡玛特将自有IP和独家IP统一归为艺术家IP,2024年艺术家IP收入占比85%,授权IP收入占比12%。艺术家IP团队由20余位经验丰富的“潮流专家”组成。其中很多人是买手出身,对市场与设计风向变动极其敏感。
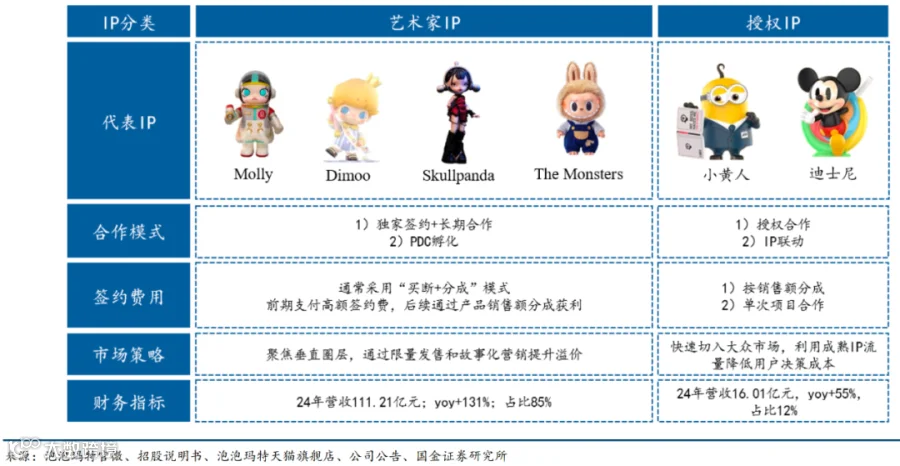
如今,泡泡玛特构建了金字塔式IP梯队,这种结构能确保泡泡玛特不再过度依赖某个单一形象,当某一IP热度下滑时,依然有新IP接力撑住业绩贡献增。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
3. 全产业链整合运营能力
泡泡玛特不仅是个“卖玩具的公司”,还是全产业链运营的高手,它的独特优势在于垂直整合的IP生态体系,涵盖从上游原创IP孵化、中游IP商品生产制造、下游IP 商品零售,实现了上、中、下游的高效协同,打造了完整的产业链闭环,具体如下图所示。
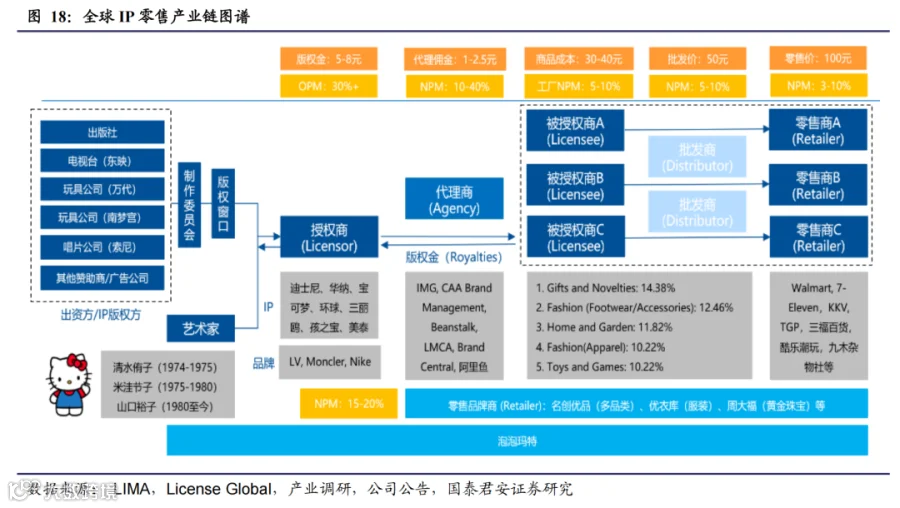
尤其值得一提的是它的柔性供应链,泡泡玛特的柔性供应链是其成为全球潮玩行业龙头企业的核心支撑之一。
说到柔性供应链,大家首先想到的就是Shein,泡泡玛特与shein也有显著不同。其供应链模式围绕潮玩行业“IP驱动、限量销售、快速迭代”的特点构建。有4个特点:
-
需求驱动:以预售和粉丝数据指导生产,而不是盲目备货。 -
外包+强管控:不自己建工厂,但通过严格品控和数字化系统管理代工厂。 -
IP敏捷开发:3D打印+快速打样,缩短了设计到上市的周期。 -
智能补货逻辑:小批量试销,爆款追加,滞销款即时止损。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
4. 海外扩张战略
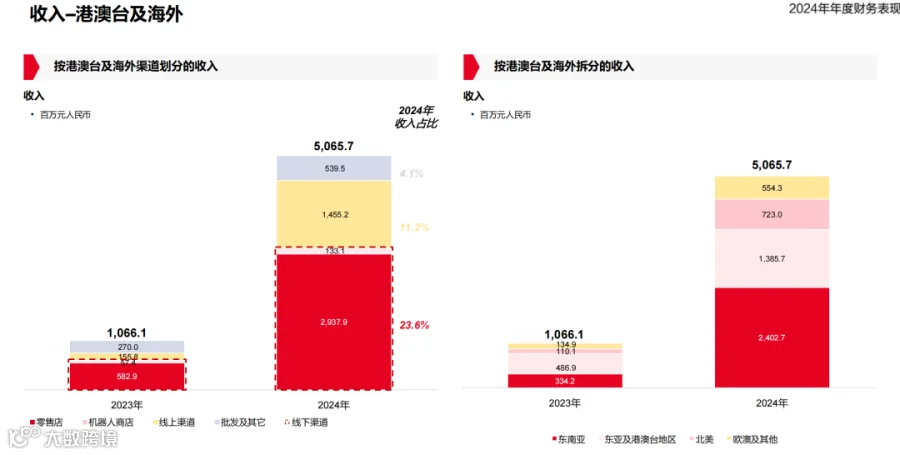
2024年泡泡玛特业务的高速增长,离不开海外扩张战略。
2024年国内收入79.7亿元,同比增长52.3%。
而2024年海外业务收入50.7亿元,同比增长375.2%。
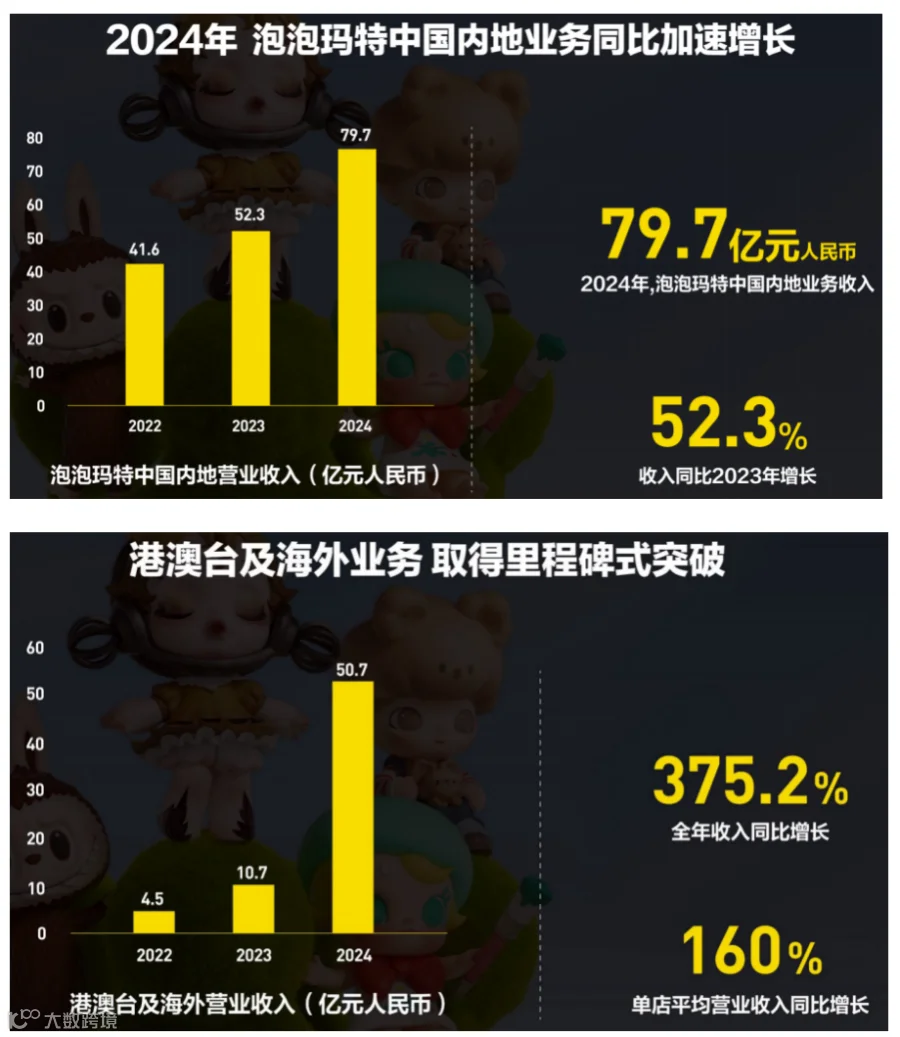
在海外业务的拓展上,主战场集中在东南亚、北美和欧洲,具体来说有4个策略。
采用DTC模式:通过直营店直接触达消费者,缩减中间环节利润损耗。
运用本地化IP策略:因地制宜,进行本土化调整,联合区域艺术家推出当地爆款。比如,针对泰国市场推出由本土艺术家设计的Crybaby形象,用PeachRiot打开北美市场等。
采用明星效应与社交媒体的裂变式营销:通过短视频挑战赛、开箱测评等内容强化用户互动,提升转化率。
采用溢价策略:海外市场对潮玩溢价接受度较高,尤其是欧美等发达地区。比如,泰国的售价比国内高5%-10%;叛桃系列盲盒美国售价较国内高39%等。
如何提升商业分析和结构化分析能力,感兴趣的可阅读《结构化分析:商业分析+个人成长双维精进》。书籍介绍点这里:11张图:构建解决问题的框架(群已开放)。
福利领取
粉丝购正版书后可领取四大福利,企业团体购正版书20本以上,可领取视频课程(小鹅通一个账号)。签收后添加下方小助手微信凭“签收订单截图”领取,备注写明“已购书”。
应广大读者的要求,读者群已开放。已购书的读者,添加左侧小助手微信;企业培训,添加右侧微信。