


“全电发票”来了!
8月28日起正式执行
刚刚,全电发票受票试点又加吉林、黑龙江、辽宁、大连、天津,晋甘宁桂、海南,黔滇青藏新15地试点受票!
全国每个省、自治区、直辖市、计划单列市都能收取全电发票了。

全面数字化的电子发票(简称全电发票)开票方试点省区市自治区包括:广东(不含深圳)、上海、内蒙古。
全电发票受票方试点省区市计划单列市(据统计)累计36个。包括:四川、北京、江苏、浙江、深圳、山东、内蒙古、上海、广东、河南、河北、湖南、湖北、陕西、江西、安徽、福建、重庆、青岛、宁波、厦门、吉林、黑龙江、辽宁、大连、天津、晋甘宁桂、海南,黔滇青藏新。
8月28日开始,全电发票受票试点全面铺开了。

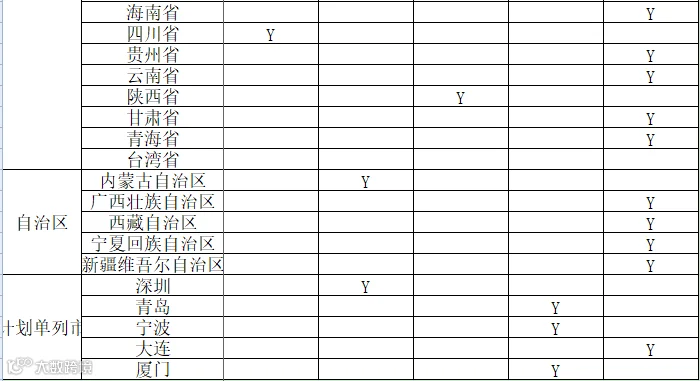
第一批:自2022年5月10日起,四川省试点。
第二批:自2022年6月21日起,北京、江苏、浙江(不含宁波)、深圳、山东(不含青岛)等五地试点。
第三批:自2022年6月21日起,内蒙古、上海、广东(不含深圳)等三地试点。
第四批:自2022年7月18日起,河南、河北、湖南、湖北、陕西、江西、安徽、福建、重庆等九地试点。
第五批:自2022年7月31日起,青岛、宁波、厦门三地试点。
第六批:自2022年8月28日起,吉林、黑龙江、辽宁、大连、天津,晋甘宁桂、海南,黔滇青藏新15省市区试点受票。36省市实现全电发票受票全覆盖。
除蒙沪粤外,其他各地纳税人仅作为受票方,接收蒙沪粤试点纳税人通过电子发票服务平台开具的发票,包括“增值税专用发票”“普通发票”全电发票、增值税纸质专用发票和增值税纸质普通发票。
相较于之前的传统纸质发票及电子发票,全电发票有以下优点:
1.发票信息全面数字化,实现发票全领域、全环节、全要素电子化。
2.发票版式全面简化,重新设计了票面要素,简化购买方、销售方信息,仅需填写纳税人识别号和纳税人名称;联次全面简化,全票无联次;彻底取消了收款人和复核人栏,会计无需纠结。
3.开票流程全面简化,开票零前置,无需税控设备即可开票,无需票种票量核定即可开票,一个企业确定开票总额度即可开票,且开票额度可动态调整。有网络就可以开票,登录网页、客户端或者手机APP即可开票。
4.电子发票重复入账报销问题彻底解决,纳税人可通过电子发票服务平台标记发票入账标识,避免重复入账。
5.实现发票自动交付,纳税人可以通过电子发票服务平台税务数字账户自动交付全电发票,也可通过电子邮件、二维码等方式自行交付全电发票。
6.红字发票处理流程简化,发票未入账时可直接全额红冲,发票已入账时销售方和购买方均可提出红字申请。
全电发票样式
附件1
全电发票样式
1.增值税专用发票

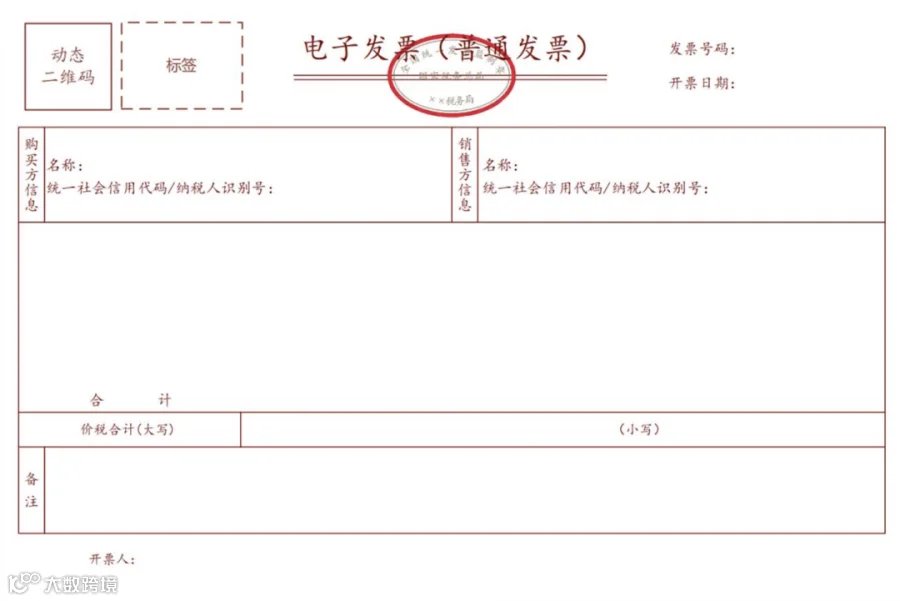
2.普通发票
3.稀土电子发票
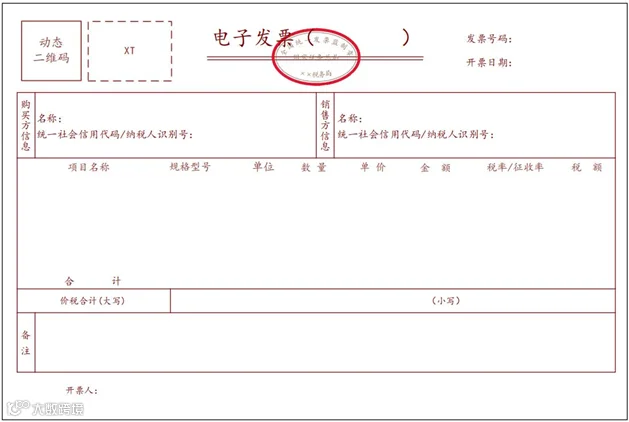
4.卷烟电子发票

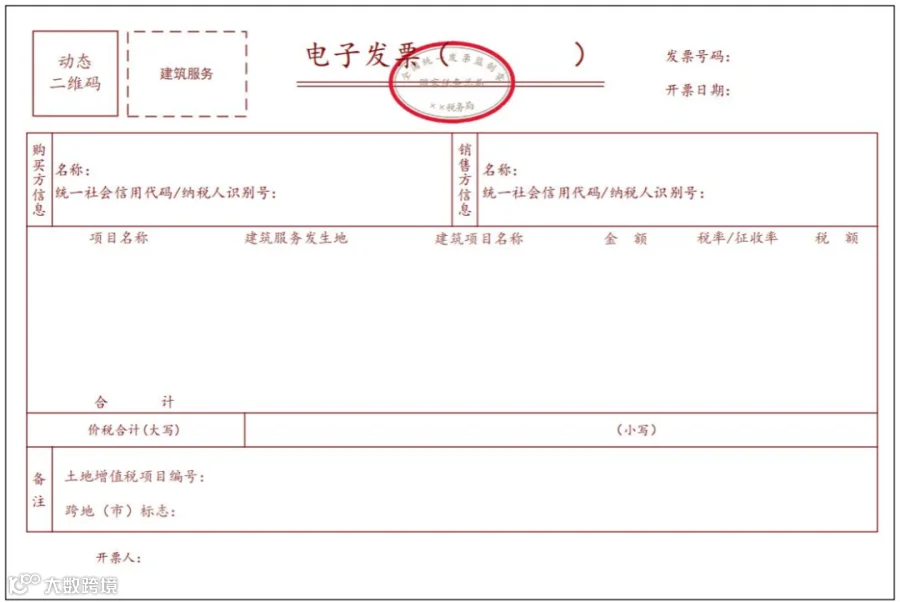
5.建筑服务电子发票
6.旅客运输服务电子发票

7.货物运输服务电子发票

8.不动产销售电子发票
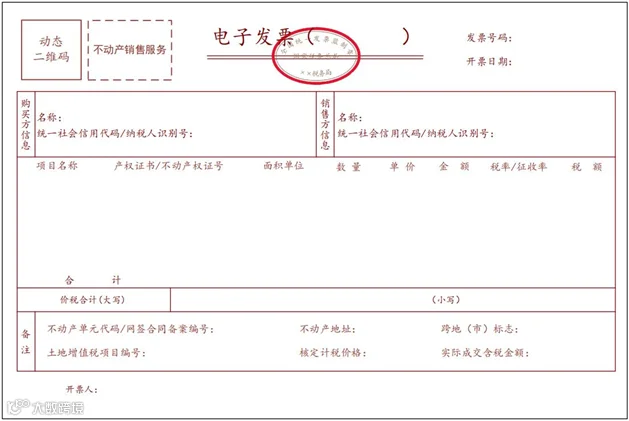
9.不动产经营租赁电子发票

10.农产品收购电子发票
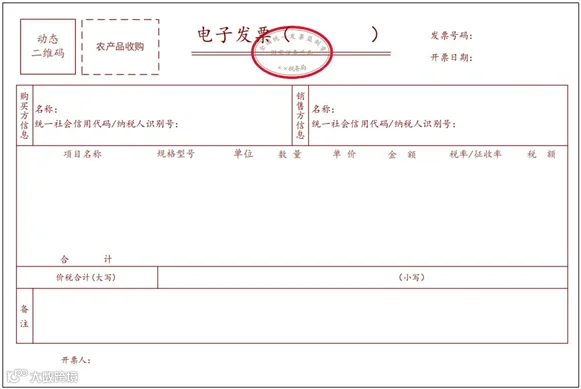
11.光伏收购电子发票
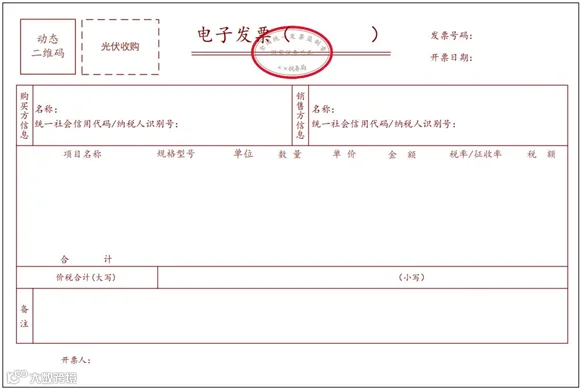
12.代收车船税电子发票

13.自产农产品销售电子发票

14.差额征税电子发票(差额开票)
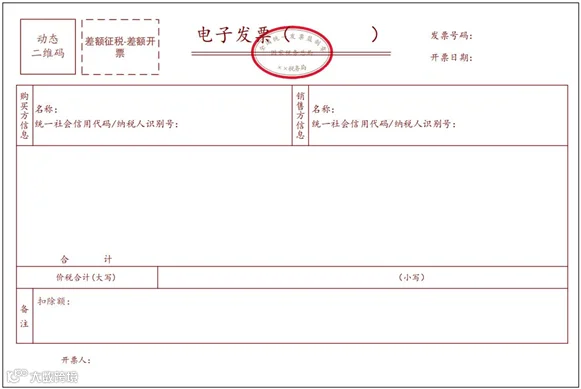
15.差额征税电子发票(全额开票)


可以看出,相较于传统电子发票,全电发票的票面精简了许多。看到这里,对全电式发票和传统电子发票的不同应该也有了大致的了解。
很多人都在问:传统电子发票会取消吗?因为全电发票目前正在试验阶段,至少在现阶段全电发票与传统电子发票是共存的。整体来说,传统电子发票与全电发票是从节点电子化到全局数字化的升级。
电子发票范围再扩大!
取消发票专用章!
电子专票全国推广!国家税务总局宣布,全国36个地区已全面推行增值税专用发票电子化!

在此提醒纳税人收到电子发票需要注意:
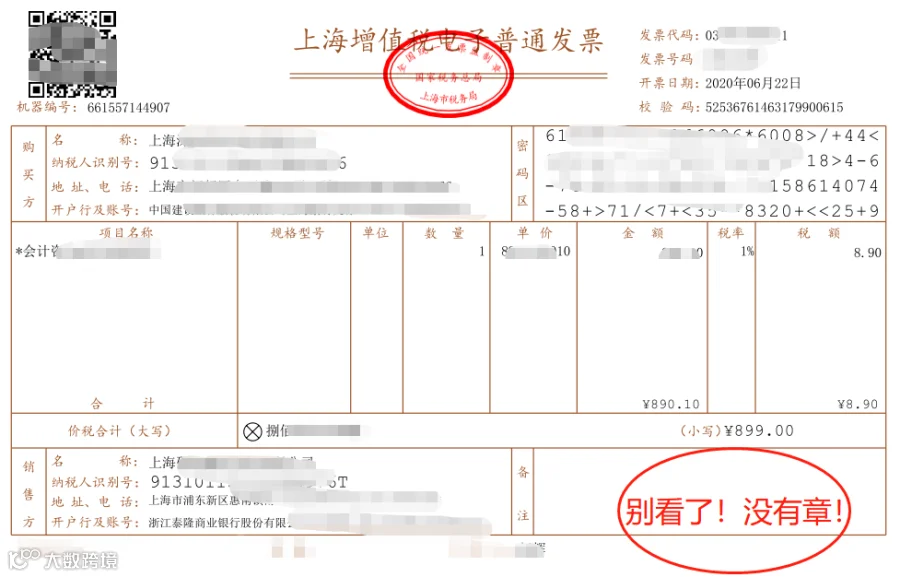
1.取消发票专用章
根据国家税务总局公告2020年第1号规定,新版电子发票采用电子签名代替发票专用章,即电子发票可以没有发票专用章。
2.电子发票查验真伪
很多企业采购时都喜欢要纸质发票,认为电子发票很容易造假,但全国发票电子化已经是板上钉钉的事了,接收电子发票只是早晚的事。
3.电子发票必须保存源文件
根据财会〔2020〕6号规定,以电子发票纸质打印件作为报销入账归档依据的,必须同时保存打印该纸质打印件的电子文件,即必须保存OFD源文件,不得以截图等其他形式保存。
本文来源:中国会计报、财务第一教室、税务大讲堂、梅松讲税、税台、财务经理人、税务经理人、中国会计视野等,由亿企赢广东整理发布,版权归原作者所有;如有不妥,请联系后台处理。