据2024年统计年鉴,截止2023年,房地产开发企业数量约为10万家,比2022年减少了3151家,其中外资企业数量减少比例最高,达到了26%左右。房地产开发企业数量减少,而房地产平均从业人员(房地产开发企业员工)也必然会大幅减少。房地产平均从业人员数量在2019年达到顶峰,共有293.7万人;到2023年末,整个行业平均从业人员只有200.23万人,减少了减少了93.7万人,降幅近三分之一!想表达意思只有一个,提醒更多的地产人准备好失业。
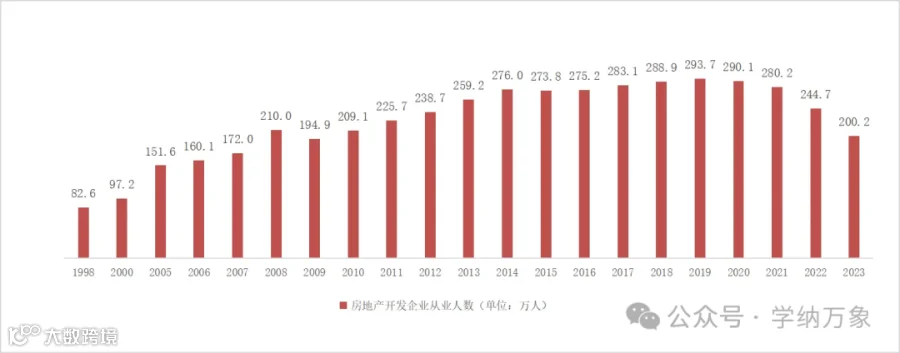
学纳奶爸回想是2006年初进入地产职场,虽然是懵懵懂懂地入行,也算见证过地产行业的风光和衰退,但依然相信一切皆有周期,地产行业仍然是社会经济的重要支柱,相信行业会复苏好转。作为一枚地产人,对于行业的发展变更只能顺应发展,在行业好转回归的时候,还有多少人能留守在岗位上呢?而我们各自家庭的生活还需要继续。
虽然很多人都面临着失业、被优化裁员、降薪甚至欠薪等焦虑,对前景迷茫彷徨,但多数的地产人其实都收获过时代发展的红利,对于很多人虽已过了事业的巅峰期,但也曾经买过房、卖过房、还赚过钱,多少也有一些资产积累。只要能善用好手里的资产经营,完全可以规划出未来无忧的提前退休生活。
方案一:
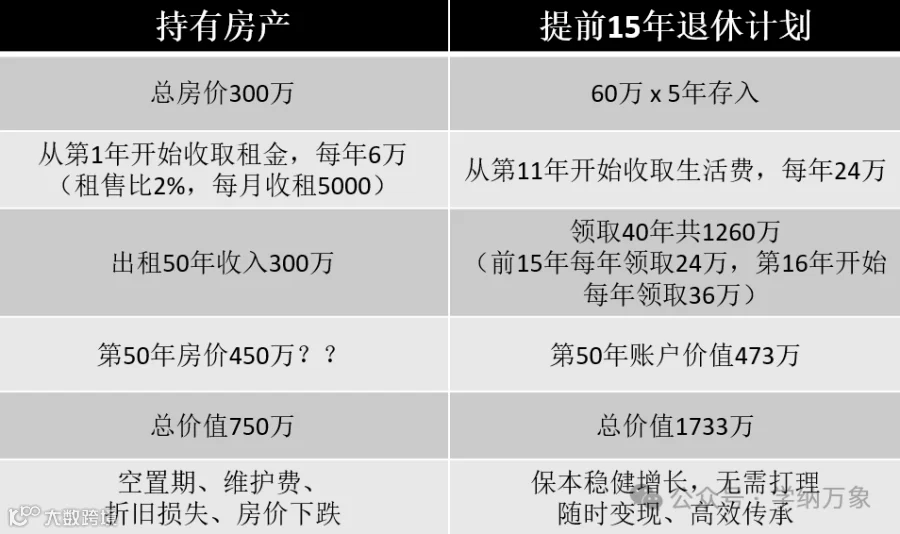
一个40岁普通地产人的提前退休的可能性,手里拿出一套房来规划养老,价值300万人民币,相信很多的地产人都有这能力。现在普遍的租售比少于2%,换算为5000元/月租金已经属较乐观情况,一年租金收入60000元。未来50年计算,总租金收入300万。但房产升值的预期呢?估计是落空,而且面临还有各种维修和折旧,乐观地估算让他增值50%到450万。那么我们一套300万房产算下来,50年后总收益推算到750万,是初始价值的2.5倍。其中450万还是没有流动性的不动产估值,能否变现仍是个谜,况且未来我们靠5000元月租可以供养退休吗?
方案二:
假设这300万房产换成了金融资产也来推演一下。参加提前养老方案,每年缴交60万,按5年交完,剩下做的就是等待时间的玫瑰绽放。

从第十年后开始,就可以开启提前退休生活,每年提取24万元,相当每个月2万元的生活费,对于一般的四口家庭,已经足够过上小康生活。一直领取到65岁,15年共领取360万元。
65岁开始,大家真正进入了延迟退休年龄,这时候已比别人提前了15年退休,但这个年纪幸福感还要升级。升级为从养老账户每年提取36万元,相当每个月3万元生活费。同时开始领取社保养老金,保守地按单人每月5000元计算,夫妇2人共领取每月40000退休金,那是稳稳的幸福。直到90岁,在不计入社保养老金的情况下,领取了25年的36万元,共提取900万元。
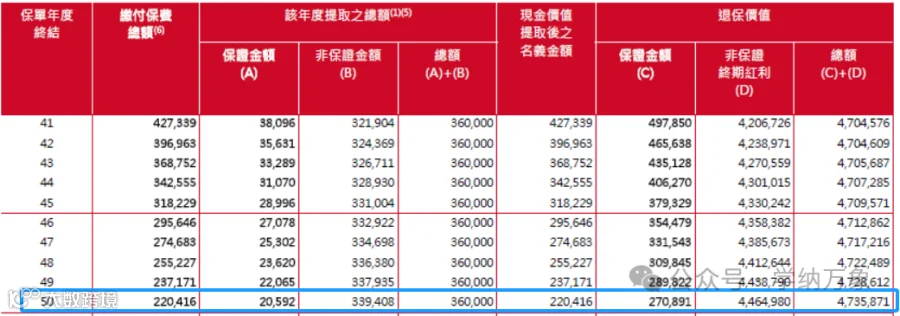
领取了40年的生活费,合计1260万元之后,这个账户还能剩473万现金价值,可以灵活全部或部分提取现金出来,也可以传承给下一代继续滚动增长,流动性良好。共计资产价值为1733万,是初始投入300万的5.78倍。
到了第50年,方案二的现金价值473万与方案一估算的房产价值450万相当,但领取的生活费却是多出了:1260 - 300 = 940万
这方案二提前退休方案,足够让地产人提前了15年过上体面安稳的日子,每个月有足够的生活费。
地产行业一路以来,挑选人才的要求非常高,当初大家都是披荆斩棘才能入行,从出生开始努力读书上大学,到毕业之后加入工作牛马了半生。
属于自己的人生,其实从中年之后才开始,不焦虑不内耗。不用靠到处去求人给个工作机会糊口,不用为老板提供情绪价值,不用费脑去花式抱紧谁的大腿,不用担忧站错了哪个队伍而被贴标签错杀,不用被欠薪许久还坚持每天上班当舔狗。
曾经奋斗辉煌过的地产人,配得上更好的退休人生。不用再勉强自己做不喜欢的事。一切只在于你的睿智提前规划。