


@精英打工人们
点击上方蓝字关注我们
理解固定成本和变动成本,不只是为了做财务分析,更是为了做经营决策。
不同的成本结构,背后对应的是不同的经营策略。
•固定成本太重,企业就容易被经营杠杆反噬。业务好时,固定成本被摊薄,利润会迅速变好;业务一旦下滑,成本无法分摊,现金流很快出问题。
•变动成本太高,企业很难形成规模效应。即使业务规模做大了,利润也不会变厚。
所以,企业做成本优化,除了各种“砍砍砍”,更高级的做法是调整这两种成本的结构。如何调整?我们介绍2个策略。
1.固定成本变动化:让企业活得更轻,这是过冬策略。
2.变动成本固定化:让企业赚得更厚,这是增长策略。
一、深入理解固定成本和变动成本
在讲成本策略之前,我们必须先把地基打牢,把固定成本和变动成本理解透彻。
1. 固定成本
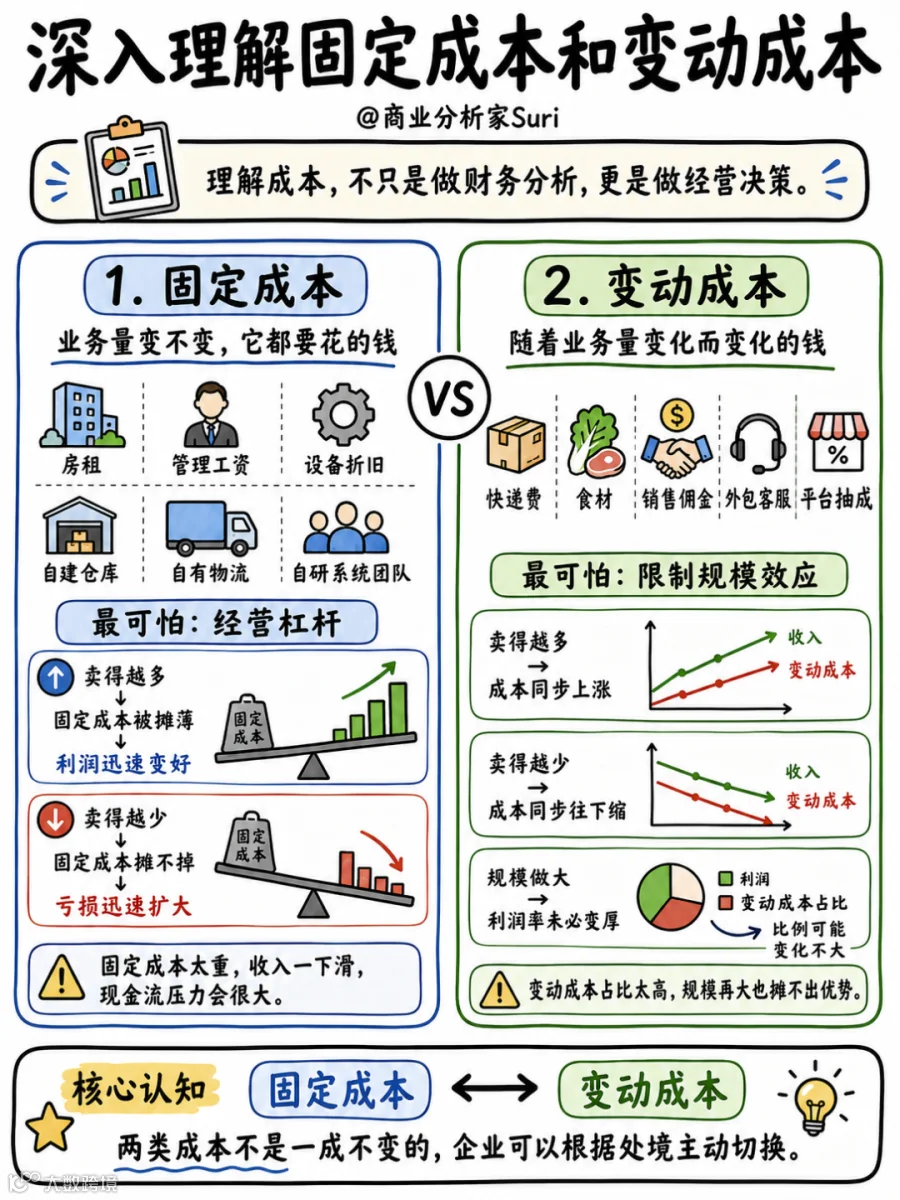
固定成本,就是不管业务量变不变,它都要花的钱。
房租、管理人员工资、设备折旧、自建仓库、自有物流团队、自研系统团队等,这些都是固定成本。
固定成本最可怕的地方在于:它会形成经营杠杆。
•卖得越多,固定成本被摊薄,利润会迅速变好;
•卖得越少,固定成本摊不掉,亏损会迅速扩大。
很多公司不是死在毛利率低,而是死在固定成本太重。收入一下滑,房租照付、工资照发、设备折旧照算、团队照养,现金流很快就被拖垮。
2. 变动成本
变动成本,就是随着业务量变化而变化的成本。卖得越多,花得越多;卖得越少,花得越少。
电商每卖一单产生的快递费,餐饮每卖一份菜消耗的食材,直播带货按照销售额支付的佣金,外包客服按照工单量结算。
变动成本最可怕的地方在于:它会限制规模效应。
•卖得越多,成本同步往上涨,利润率纹丝不动;
•卖得越少,成本同步往下缩,亏损不大,但也长不大。
变动成本占比太高的生意,规模做得再大,也摊不出成本优势。
固定成本和变动成本,不是一成不变的,企业完全可以根据自己的处境,主动在两者之间切换:
•在业务不确定、现金流紧张时,把固定成本变动化,以降低风险。
•在业务稳定增长、规模足够大时,把变动成本固定化,以换取利润。
二、固定成本变动化:过冬策略,把企业变轻
1. 什么是固定成本变动化?
就是把原来不管卖不卖都要花的钱,改造成跟业务量挂钩的钱。
比如买设备,改成租设备;自建仓库,改成使用第三方仓储;自有物流团队,改成第三方配送;全职团队,改成核心人员加外包协作;自建机房,改成使用云服务。
这些动作背后的逻辑都一样:不要在业务还不确定的时候,提前背上太重的固定成本。
2. 固定成本变动化的好处
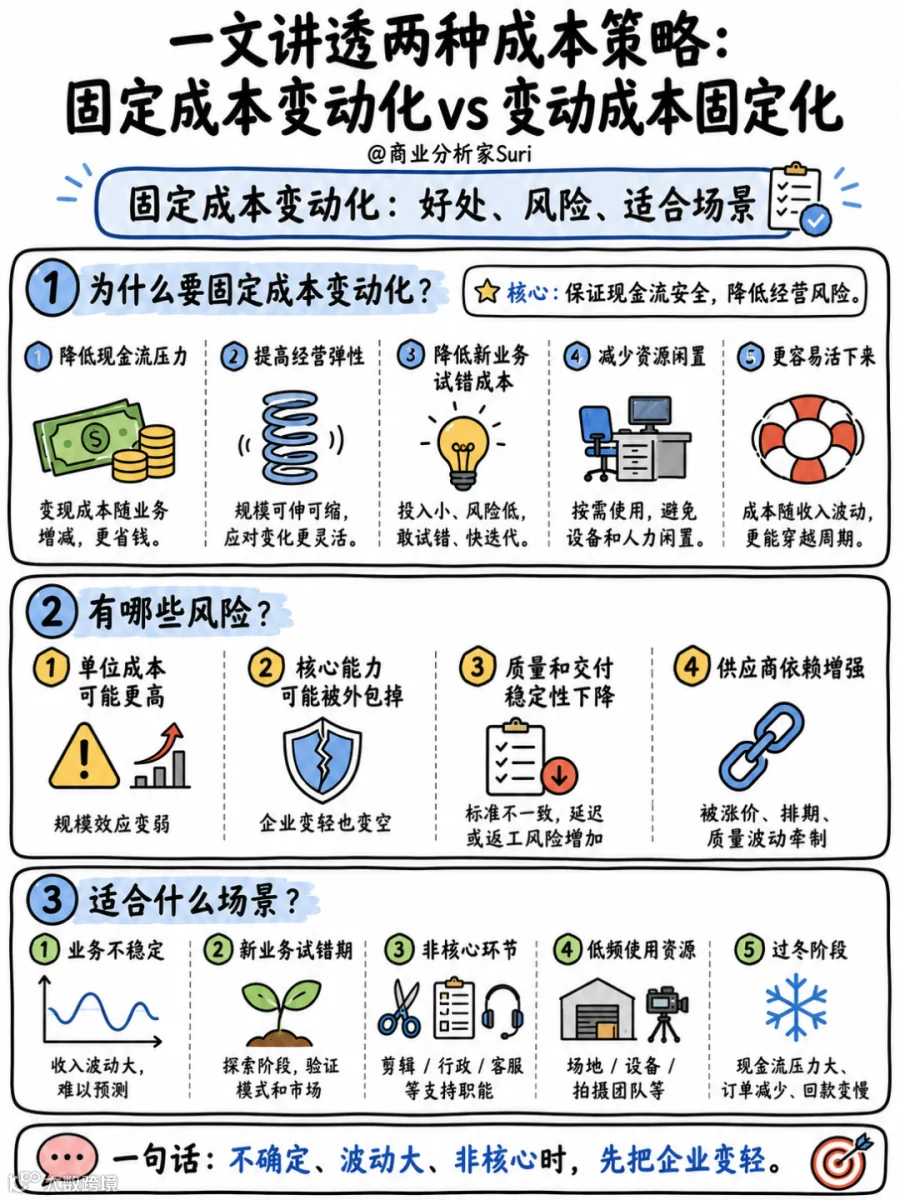
最大的好处是降低现金流压力。
销量多、业务好时,就多付一点;销量差、业务差时,就少付一点。成本跟着业务量灵活调整,而不是销量都跌了,成本还趴在那里纹丝不动。
因此,这个成本策略,对于经济下行、业务需求不稳定、业务还没跑通的企业尤其重要。
因为这个阶段,企业最重要的不是把利润率做到最好看,而是先保证自己不会被固定成本拖死。
所以,固定成本变动化解决的核心问题是:当业务不确定时,企业能不能活得更轻、更灵活、更有弹性?
3. 固定成本变动化的风险
风险在于,单位成本可能会变高,长期利润空间可能被压缩,关键能力也可能被外部供应商掌握。
比如,使用第三方仓储和物流,短期看更轻,但长期订单量大了以后,单件成本可能更高。
再比如,客服全部外包,短期省了管理成本,但客户体验和服务质量会下降。
一句话总结:固定成本变动化,是企业的过冬策略。它牺牲一部分长期效率,换取短期灵活性和现金流安全。
三、变动成本固定化:增长策略,把利润做厚
1. 什么是变动成本固定化?
它是把原来每卖一单都要发生的成本,变成提前投入一笔固定成本,然后靠规模摊薄。
比如,原来用第三方物流,现在自己建仓配体系;原来客服按工单外包,现在搭建自己的客服中心和智能客服系统。
这些动作背后的逻辑也很清楚:当业务规模足够大、需求足够稳定时,就要用固定投入,换取单位成本下降。

2. 变动成本固定化的好处
最大的好处是提升规模效应。
因为变动成本太高的时候,企业很难真正赚钱。卖一单,就要付一单快递费、佣金、客服费、平台抽成或外包服务费。这时候,收入虽然增长了,但成本也跟着增长。企业看起来订单很多,但最后利润可能很薄。
这就是变动成本固定化的价值。
当订单量很小时,因为固定成本太重,根本摊不下来。
当订单量、规模足够大时,固定成本就会被摊薄,单位成本就会下降,利润空间就会变厚。
3. 变动成本固定化的风险
最大的风险是:自己以为未来有规模,结果规模没来。
一旦提前投入太多固定成本,而业务量没有跟上,企业就会重新背上沉重的成本包袱。
所以,变动成本固定化有一个前提:不是我们想增长,就可以重投入;而是业务已经验证了增长,才值得重投入。
它适合需求稳定、业务模式跑通、订单规模足够大、进入增长期或扩张期的企业。
一句话总结:变动成本固定化,是企业的增长策略。它牺牲一部分短期灵活性,换取长期效率、利润空间和竞争壁垒。
四、两种策略该怎么选?
固定成本变动化和变动成本固定化,并不是谁对谁错的关系,它们是两种不同的成本策略。
•固定成本变动化,适合不确定环境,目标是降低风险、减轻压力、提高弹性。
•变动成本固定化,适合确定性增长,目标是摊薄成本、做厚利润、建立壁垒。
前者是防守,解决“怎么活下去”,让企业变轻。
后者是进攻,解决“怎么赚更多”,让企业变强。
如何判断该用哪种策略呢?主要要看4个问题。

1. 业务确定性高不高?
如果业务还没跑通,需求还不稳定,就不要急着重投入。这时候适合固定成本变动化,让企业更轻一点,降低经营风险。
如果业务已经跑通,订单稳定增长,需求有确定性,就可以考虑变动成本固定化,用固定投入换长期效率。
2. 业务规模够不够大?
如果规模还小,固定成本摊不掉,重投入就是负担,这时适合固定成本变动化。
如果规模已经足够大,外包和按单付费的成本越来越高,这时就要考虑变动成本固定化。
3. 现金流扛不扛得住?
如果现金流紧张,优先保命,适合固定成本变动化,不要轻易增加固定成本。
如果现金流健康,业务增长稳定,可考虑变动成本固定化,用一部分固定投入换未来更低的边际成本。
4. 经济是在上行,还是在下行?
如果经济下行,需求收缩,客户更谨慎,订单波动变大,这时固定成本变动化更重要。
如果经济上行,需求扩张,客户愿意花钱,市场机会变多,这时适合将变动成本固定化。
最后,做个总结。
真正成熟的企业,不是永远轻,也不是永远重。而是在不同阶段,选择不同的成本结构和策略。
•冬天来了,就把固定成本变动化,先活下来。
•增长来了,就把变动成本固定化,把利润做厚。