互联网的兴起带动了一大批互联网公司的崛起,它们大部分在创始初期都经历过盈利模式的困扰,在经历十几年的艰难尝试和探索后,才催生了如今这些优秀的盈利模式。而也正是这些创新的盈利模式,造就了一大批财富神话。
与传统行业中规中矩的盈利模式相比,互联网行业的盈利更加精彩纷呈,也更加不拘一格。即使同为一个战壕里的互联网公司,如抖音、快手、阿里、京东、拼多多、腾讯、爱奇艺等,表面上乍一看业务相差不大,但细细探究它们的盈利模式还是存在很大差距。比如阿里、京东和拼多多,在大多数人眼里,它们同做电商业务相差不大。但实际上,京东是自营电商,主要依赖零售价差盈利;拼多多和阿里是平台电商,主要依赖广告营销盈利。甚至在一家公司,会看到很多种盈利模式的集合体,比如B站,就包含了广告、电商、游戏、会员、直播等多种模式。
这些盈利模式各领风骚,既有共性,也有个性,它们影响了互联网公司的收入和利润,最终导致了众多互联网公司截然不同的发展路径、盈利能力和竞争实力,见下图。

01
—
小而美的小红书:电商和广告两架马车驱动
小红书成立于2013年,给大众熟知的印象是UGC内容社区和平台。但实际上它的发展历程经历了先电商、后内容平台、再回归电商的过程。
成立之初,小红书主要发展跨境电商业务,于2013年推出海外购物分享社区,并于2014年正式上线电商平台“福利社”,此时的盈利模式也主要以电商收入为主。
2017年底开始。小红书战略由发展电商业务转变为UGC内容社区平台,平台盈利模式也逐步转变为广告收入为主。
2019年,小红书开始进行直播电商,重新在电商业务发力,通过多次战略调整,升级品牌号、企业号、专业号,推出蒲公英平台,推行号店一体等新规,逐步完善电商交易闭环,又回归电商初心。
经过多次商业和业务模式的调整,依托优质的社区内容,加之不断发展和重视的电商业务,小红书的业务模式已转变为“内容+电商”模式,与此同时,“广告+电商佣金”也成为它最重要的两种盈利模式,2021年贡献了小红书约120亿元的收入。
1. 内容社区业务催生的广告收入
作为内容社区,小红书依靠大量的网红和素人生产海量内容和笔记,吸引大量用户进入平台阅读笔记和分享经验。借助用户带来的流量植入广告,并将广告售卖给广告主为自身带来广告收入。目前,广告仍是小红书最重要的盈利模式,收入占比约80%。
2. 电商业务催生的电商佣金收入
电商业务经历起起伏伏,总计催生了三种模式,这三种模式共同贡献了小红书20%的收入。
(1)自营电商
通过内部的“福利社”去链接C端用户,属于B2C模式。主要的盈利模式是商品差价,通过赚取价差获取收入。
(2)平台电商
推出“号店一体”策略,允许第三方商家入驻,属于C2C模式。主要的盈利模式就是佣金,通过向入驻的商家收取佣金获取收入。
(3)直播电商
主要是依托社区内容和高粘性粉丝带来的转化开展直播业务。小红书的直播电商业务发展较晚,目前还处于发展初期,主要的盈利模式是基础佣金和平台抽成。
02
—
二次元的B站:拥有最全盈利模式的代表
B站成立于2009年,是中国最大的中视频内容平台,同时也融合了短视频和长视频,涵盖了PGC、UGC和PUGC内容,以生产专业优质内容见长,尤以二次元文化声名远播。
2009年,B站成立,早期的业务主要是做ACG(动画、漫画和游戏)内容创作与分享的视频网站,以中长视频见长。
2014年,推出游戏业务,开始代理手游。同年推出直播业务。
2017年,推出电商业务,上线“会员购”商城,主营二次元票务和手办售卖。
2019年,在纳斯达克上市。
2021年,港股二次上市,推出Story Mode模式,开始短视频业务。
提示:Story Mode(故事模式):是B站推出的竖屏短视频产品,是以短视频为主的单列沉浸式信息流。在此之前,B站产品多以横屏多列为主的中长视频内容。Story Mode模式能够补充丰富B站原内容生态,降低创作者门槛,带来更多偏娱乐向的内容,从而提升DAU、用户使用频次和使用时长。
成立至今经过十几年的坎坷发展,B站在业务上也是做了诸多尝试,其业务范围非常广泛,涵盖了视频、游戏、直播和电商等诸多业务。这些多元化的业务也带来了多元化的盈利模式,游戏、广告、直播打赏、大会员、电商佣金共同驱动了其收入和业绩的增长,2021年总计贡献了B站194亿元的收入。
1. 中长视频内容催生的增值服务收入
增值服务在21年贡献了B站36%的收入,它包含两种模式:大会员收入和直播收入。
(1)大会员收入
中长视频内容并不是完全免费,优质的内容需要用户付费购买,由此产生了大会员付费服务。大会员连续包月价格为15元/月,付费会员可以享受高质量的OGV视频内容、更高的清晰度和身份特权。
(2)直播收入
直播业务也通过在直播间销售虚拟礼物等带来直播收入,相比其他直播平台,B站在游戏直播和虚拟直播上更具备优势。
2. 游戏业务催生的游戏收入
B站游戏业务在21年贡献了B站26%的收入,分为自主研发、独家代理和联合运营三种模式,这三种模式共同构成了公司的游戏收入,一直是B站较为稳定的收入来源。其中独家代理收入占比最大,自主研发相对薄弱。
3. 电商业务催生的电商佣金收入
与大部分互联网公司一样,在获取了内容带来的流量红利之后,B站于2017年推出了电商业务,由此产生了电商佣金收入。目前,电商尚处于发展阶段,在21年仅贡献了B站约14%的收入。
4. 短视频内容催生的广告收入
短视频内容能带来更多的流量,且天然具备极强的广告变现效率。而Story Mode模式的推出,意味着B站正式步入短视频赛道,打开广告变现的盈利模式,在21年仅贡献了B站约23%的收入。
增值服务、游戏、电商和广告构成了B站的四大盈利模式,随着B站的发展和战略重心的调整,它们在公司的地位和各自贡献的收入占比也在改变,增值服务和游戏占比有降低的趋势,而广告占比则在逐步提升,如下图所示。
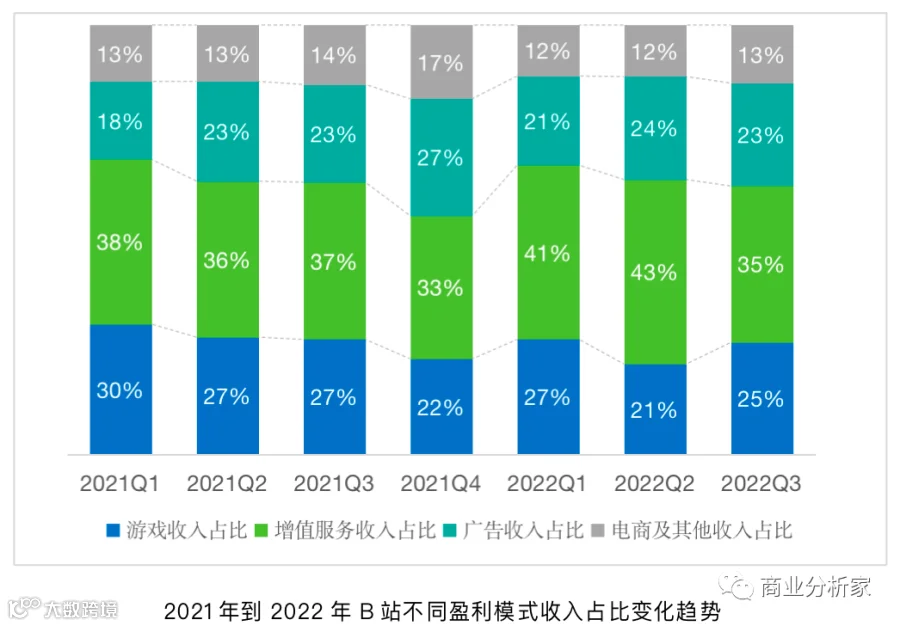
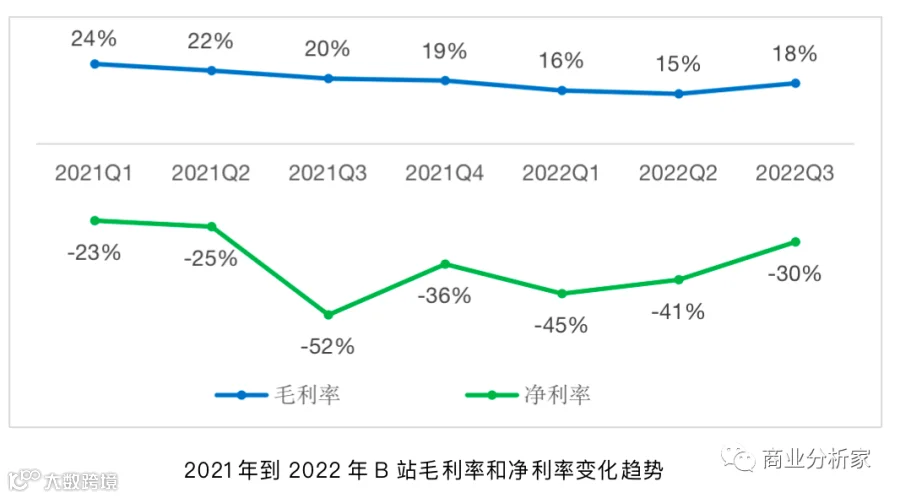
不同的盈利模式和收入占比的变化也直接影响了B站的盈利能力。增值服务收入占比最大,但其成本却是最高的,因为需要为优质视频付出高昂的内容和版权成本。广告业务的成本最低,但是收入占比却并不高。因此,B站的毛利率在互联网公司中一直不具备竞争力,21年毛利率为21%;净利率则一直处于亏损状态中,21年净利率为-35%。
03
—
短视频翘楚抖音和快手:广告收入见瓶颈,寻求电商业务新增长点
抖音和快手都是互联网行业中的短视频内容平台,分别成立于2016年和2011年。作为互联网家族的成员,它们以内容起家,拥有强大的内容推荐和分发能力,天然具备流量优势。而流量最好的变现和盈利模式就是广告,因此广告是它们最重要的盈利模式。同时,几乎全部的短视频平台都会开展直播业务,因此,直播也成为它们的一种盈利模式。随着流量红利的消失,流量获取的难度与日俱增,业绩增长的压力越来越大。坐拥几亿用户和流量的抖音和快手。几乎毫无悬念都进军电商领域,因此电商佣金收入又成为它们的另一种盈利模式。广告、直播和电商共同构成了抖音和快手的三大盈利模式。
1. 快手的收入构成和利润率
快手21年收入810亿元,其中有53%的收入来自广告,38%的收入来自直播,9%的收入来自电商等其他业务。与抖音相比,快手对直播业务的依赖要强于抖音。
利润方面,21年快手毛利率为42%,净利率为-96.3%。
2. 抖音的收入构成和利润率
抖音21年收入4391亿元(约617亿美元),收入规模是快手的5倍多。其中有68%的收入来自广告,18%的收入来自直播,14%的收入来自电商等其他业务。广告和电商收入占比远高于快手,而直播收入占比则低于快手。
利润方面,21年抖音毛利率约为56%,高于快手。而净利方面,21年净亏损849亿美元,但主要受到756亿美元的一系列可转换证券的公允价值变动影响,实际上亏损并没有那么多,具体亏损的数值暂时无法获取数据。
盈利模式均依赖广告业务的快手和抖音,在流量增长遭遇瓶颈之际,也面临着空前的业绩增长压力。因此,电商几乎成了视频平台探索的第二增长曲线。
从本质上说,抖音和快手的电商模式又与平台电商模式和自营电商模式不同,它们属于内容电商的范畴。虽然内容电商对自营和平台电商造成了一定冲击,但是很难完全取代。抖音和快手发展电商业务除了获取部分电商收入外,最大的价值在于数据打通。这些视频内容平台利用电商生产的消费和交易数据(这些数据正是它们欠缺的),可以将用户的属性数据、兴趣数据和消费数据打通,使用户画像更加丰富和精准,这将极大提升投放广告的转化效率。对于广告业务来说,这是一个质的提升,从中获取的价值也将是无穷的。它们做电商的目的,最终还是服务于流量和营销,从流量中来到流量中去。
提示:
内容电商是用户带着娱乐或社交的需求进入平台,在消费内容的过程中平台会为其推荐各种各样的商品,激发他们的购买欲望从而下单消费,其本质是一种“货找人”的逻辑。内容电商平台的最大特点是用户多,流量大,每日用户在平台上会消耗大量的时间刷视频内容,但是相比自营电商和平台电商,其购买转化率也较低。
自营电商和平台电商是用户带着一定的购物需求进入平台的,通过在平台内搜索需要的商品而下单消费,本质上是一种“人找货”的逻辑。自营和平台电商最大的特点是用户和流量不及内容平台,用户也不会在平台消耗大量时间,但是用户的购买转化率却非常高。
04
—
长视频领头羊爱奇艺:在广告和会员收费中寻求平衡
爱奇艺成立于2010年,主要提供长视频服务,是互联网长视频的领头羊企业。
由于提供视频内容,因此爱奇艺与其他的视频内容公司一样,一部分盈利模式和收入也主要来自于广告。但是,与其他短视频公司不同的是,爱奇艺手里握有大量的优质长视频内容,而这正是会员付费盈利模式的天然温床。因此,爱奇艺还有一部分重要的收入来自会员付费,通过向用户收取会员费而获取收入。同时,拥有优质长视频内容也意味着爱奇艺手里掌握着大量的版权和IP,而这又孕育出了另一种盈利模式,通过对外出售版权获取的收入。
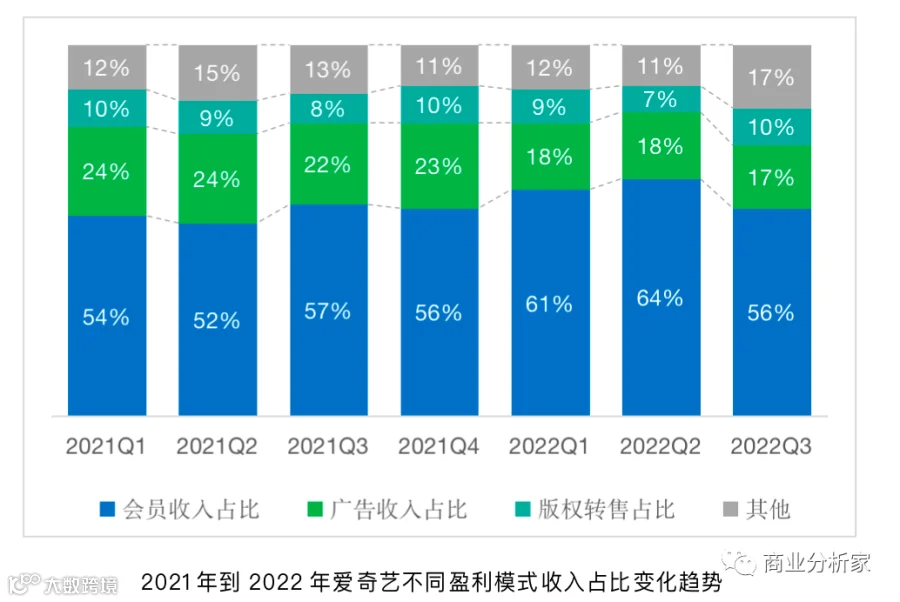
2021年爱奇艺收入306亿元,广告收入、会员付费和出售版权构成了爱奇艺的三大盈利模式,分别占比23%、55%和9%,会员付费收入稳占半壁江山。
1. 优质内容催生的会员付费收入
爱奇艺通过优质的长视频内容吸引大量的用户至平台,以优质的视频内容和免看广告为诱饵,向用户收取会员费。黄金VIP会员连续包月费用为25元./月。会员付费一直是爱奇艺的支柱,在广告收入增长乏力的情况下,会员收入的占比在持续提升,22年占比已接近60%。
2. 长视频内容植入广告催生的广告收入
长视频发展早期,大部分内容免费,当时会员付费的盈利模式还没有出现。大部分公司依靠广告存活,广告是长视频企业初期赖以生存的主要盈利模式。后来随着短视频平台进一步侵蚀广告份额,长视频的广告竞争力下降,收入占比开始下滑,会员收费转而成为最重要的收入。目前,爱奇艺的广告收入占比已经下降至不到20%,如下图所示。
3. 出售版权和IP催生的版权收入
深耕长视频领域多年,爱奇艺手里握有大量的综艺、电视剧和电影版权,这些版权也是一笔无形的财富资源,可以通过售卖版权获取收入。同时,很多短视频内容来自于长视频,而掌握版权的长视频和短视频公司开展版权的售卖和置换合作也自然而然地变为一种盈利模式。在2022年7月,爱奇艺就与抖音展开合作,向抖音集团授权其内容资产中拥有信息网络传播权及转授权的长视频内容,用于抖音的短视频创作,包括“迷雾剧场”的诸多优质剧目。长短视频的版权合作对于盈利艰难的长视频来说,无疑注入了一针“强心剂”。目前,版权收入占比已接近10%。
优质内容和版权对于长视频来说,是一把双刃剑,在带来收入的同时,也必须付出大量的版权购买和内容制作成本。2021年仅内容成本占收入的比重就接近70%,因此爱奇艺不论是毛利率还是净利率均远远低于其他互联网公司。2021年,爱奇艺的毛利率仅有10%,净利率为-20%。2022年之后,在一系列降本增效之后,毛利率才提升至20%左右;净利率也刚刚达到扭亏为盈的水平,如下图所示。

我在知识星球上整理了各种商业模式、商业分析、数据分析、经营分析、行业分析、企业分析的方法和案例,
扫码或点击链接即可加入我的知识星球后,即可免费学习哦~~~
扫码加入👇
618期间,给大家带来了新人福利,发放100张20元优惠券!
扫码即可领取加入👇