希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
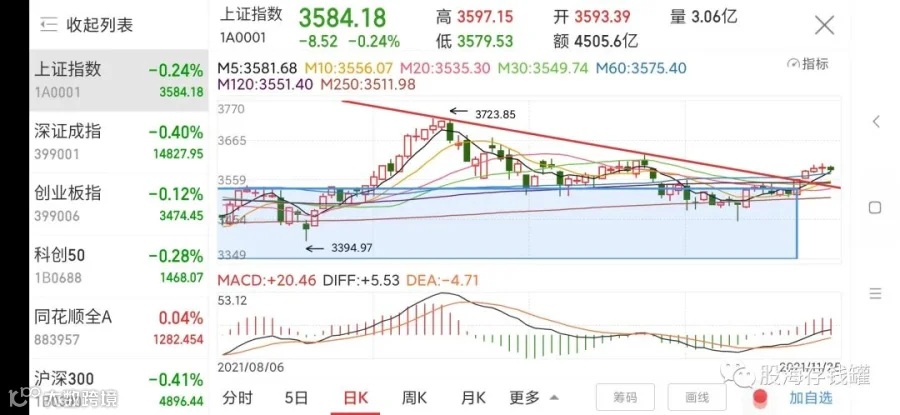
收盘总结,良性缩量回踩,今天比昨天好,因为收阴,这个地方没有特别利空的话继续保持向上看。另外关于中免,今天很多人私信我,我想说的是中免的现状,预期以及港股ipo的问题,其实我都在视频里聊过。下跌是市场行为,无非说明大多数人不看好而已,你也不用思考这到底是好事还是坏事,如果你会买中免,我相信你多多少少是有点价值信仰和思路在里面的,那就跟我一样,保持对企业的关注和追踪就行,你认为企业值多少钱,那就等待那个价格。
今天聊聊小米的三季报。小米三季度调整后净利润52亿元人民币,同比增长25.4%,这个增速在互联网企业普遍扑街的三季度,还算是非常不错的。当然,一般国际会计准则下的利润只有7.88亿,同比下降8成,主要是公允价值变动,这大概也是股价大跌的原因。财报出来后当天小米跌了将近7个点,19块多的股价再次刷新年内新低。
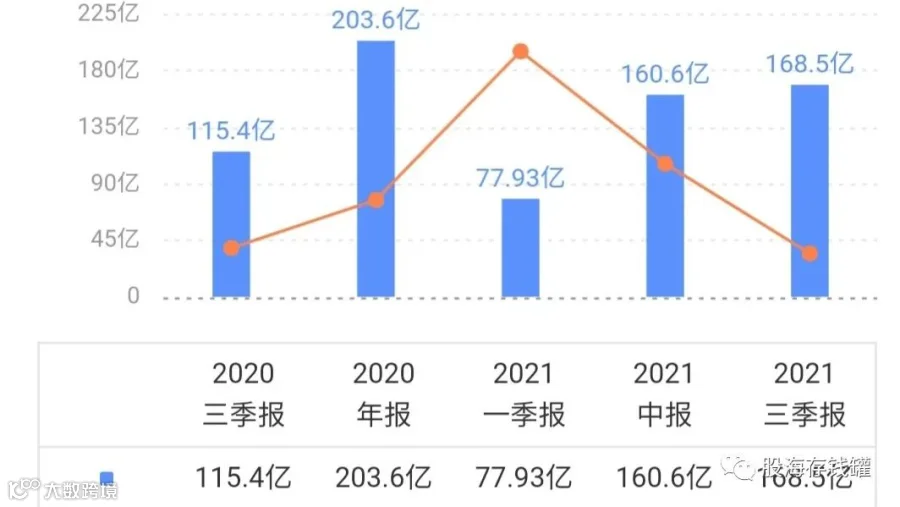
对于这类成长型的互联公司而言本身应该看的就是非国标,所以调整后的52亿利润更容易反应小米三季度经营的现实状况,这跟京东是一个道理。不同的是京东在一般国际会计准则下业绩为负,但股价依然涨了,小米却大跌,有时市场的准绳确实很不一致。
股价表现不佳的核心原因还是在于资金担忧小米主业手机业务上的表现。首先是智能手机出货量下滑。小米当前的三大业务里,IoT和互联网业务在没有突破性的单品或者业务模式出现前,只会保持温和的同比增长,所以每季财务数据里的决定性因素是小米智能手机的增长速度。智能手机业务客单价常年围绕1000元人民币波动,所以小米必须追求出货数量。三季度,小米智能手机业务营收478亿元人民币,同比仅仅增长0.5%,全球出货量为4390万台。毛利率为12.8%。二季度小米在销量让一度反超了苹果,结果三季度在国内甚至被荣耀反超。
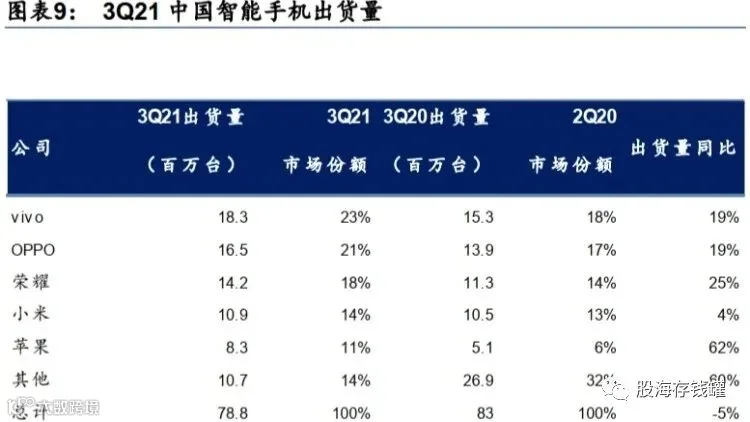
手机供应链端缺芯固然是出货量下降的核心原因,但华为荣耀带来的威胁已经非常明显。荣耀的快速回归超出了所有人的预期,很多投行研报在下修小米明后年的出货量都是出于荣耀的考虑,这样从实质上和心理上都对小米的股价产生了影响。不过一个季度的数据并不能说明什么,正如小米在Q2超越苹果一样,荣耀Q3在中国区超越小米都是暂时的,不能代表真实的实力。

未来小米还是有不少可以优化的地方。比如手机业务高端化,这也是小米近年一直在追求的。2021年三季度小米高端手机出货量已经达到1800万台,占总体出货量的将近二分之一。高端产品毛利率较高,小米路还很长,但也已取得长足进步。其次小米造车这件事情是很认真的,他们要造的也不是普通的新能源电车,而是智能汽车。新能源电车本身是一个标准化的东西,并做不出太多特色来,智能化会是一个更高端的方向。目前汽车的智能更多体现在操作系统上,所以这些手机巨头们未来在这一块可能会有优势。这也是为什么苹果,小米们会纷纷加入造车环境的原因。另外三季报里也强调了线下新零售的进展,截止10月底小米中国区线下门店已经超过10000家,增长超过两倍,覆盖了95%的城市。全链条数字化,用电商方式做线下的思路,虽然目前没有带来太多质的变化,但最终能促进数字化、执行力和周转率提高。
小米目前的市盈率已经不断下行到15倍附近了,在中概互联网企业里面算是最低的那一类,事实上小米当下的估值水平比他在8块时还低。中概股的集体杀跌对其中的一部分公司是不太理性的,小米并没有太多受到互联网监管的影响,他的互联网业务营收仅仅70多亿,并不算多。所以在这当中是存在错杀可能的,我会继续保持跟踪。今天就聊到这里,祝大家投资顺利。