


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
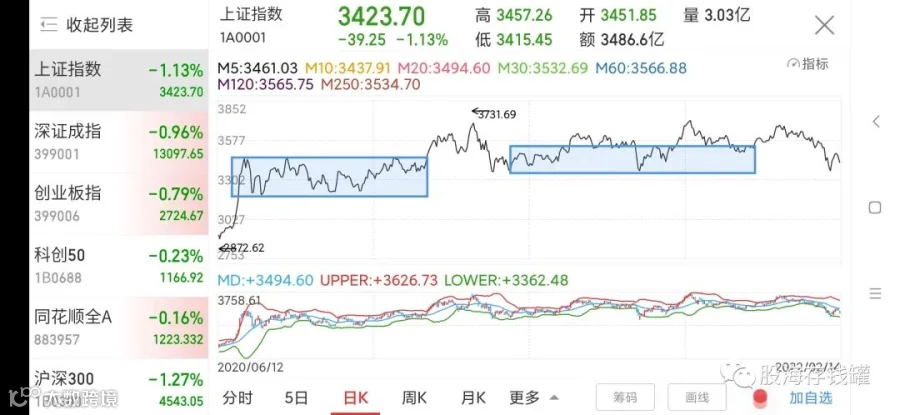
收盘总结。怎么会存在A股这样子的市场?
好了,我说完你们想说的了。
理性而言,上周五外围走的不好,今天资金选择从已经涨了一波的金融股身上出来去追辟谣的宁德时代抢个超跌反弹也是合乎情理的,不用太焦虑,就像今天视频里说的,炒股不该成为生活的全部,焦虑不该成为炒股的全部。
今天随便聊聊我们目前持仓的这些股票吧,经常有人问我一些股票比如隆基啊中免什么的,私聊问股票我一般不会回。我自己的持仓具体信息在公众号里有,目前我一共持有20只股票,其中A股9只,港股1只,美股10只。按照仓位大小依次聊聊,美股就不聊了,反正做的人也不多。

仓位最大的腾讯,占我15%左右仓位,腾讯我拿了快两年了,最初是440多买的,后来550附近补仓,目前依旧亏钱,成本在500出头。目前这个价格的腾讯我认为是低估的,互联网行业的整体监管风向已经开始转向了,最近人民日报的评论提到“防止资本无序扩张,不是不要资本,而是要资本有序发展。”其实表达的态度很明显了,我始终认为中国的行业监管模式基本上都可以去套房地产的那个模板,宽松久了就紧一紧,矫枉过正就松绑,好的行业好的公司会持续成长,没毛病。腾讯对标国外同类企业至少看到30倍市值,按今年的利润预期基本上660港币以内我不会考虑卖出减仓。
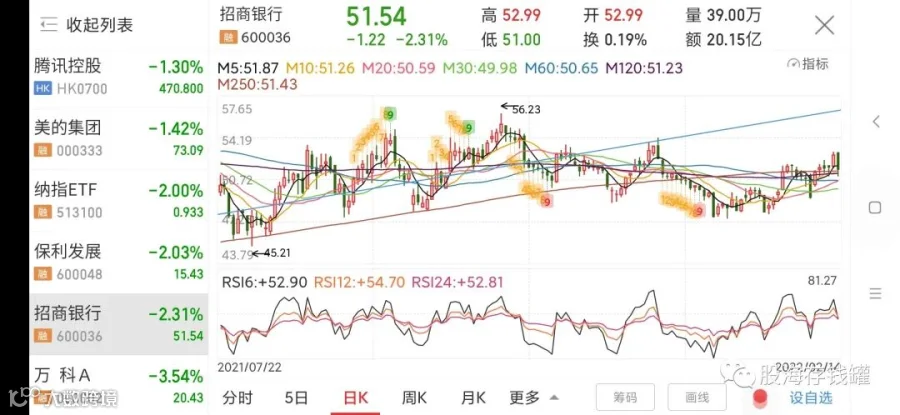
招商银行,同样是15%左右的仓位,也是持有了近两年,目前成本在40出头。招行券商是一个压箱石一样的仓位,基本上不会考虑卖出,只会不断买入。去年48一下今年50以下我都会选择买入,卖出的可能性很小,因为很难出现泡沫,银行基于市值和股性的原因整个板块都很难有泡沫,某些新上市的正在被瞎炒的除外。招行的逻辑很简单啊,财富管理+娴娴。目前全民理财的时代已经到来,招行拥有最多的高净值客户已经最好的理财子公司,同时招行也和年轻人接轨站在自媒体时代的前列。它的资产质量是持有基础,以上两个条件才是它未来的想象空间。你从消费金融的角度去考虑这俩零售行的话,合理估值在10-15倍没有问题,目前11倍就是合理偏低。
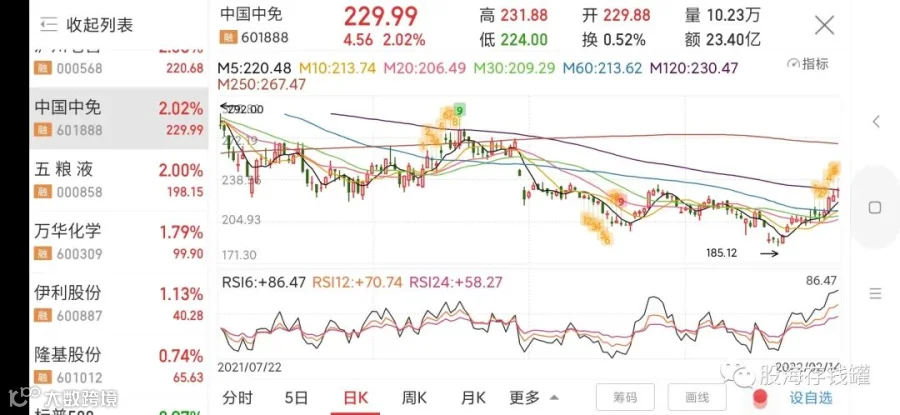
中国中免,目前持仓6%,从这里开始我的持仓就相当平均了。中免这么久以来快说吐了真的不想说了,现在涨了大家都开心对吧,那你也要能接受未来它回调下去。目前的涨幅主要是兑现春节期间的销售表现,但是国内疫情的因素依旧存在扰动。有朋友说今年看到300,我觉得业绩上来说没有问题啊,但目前资金面而言中免是不太好的,我不认为有什么资金愿意在去年吃到疫情不稳定教训的情况下来帮套牢在300附近的人解套。中免5年内我是看1.5万亿以上市值的,前提是疫情能顺利结束,投资中免是场持久战,看空的不要来,你受不住。
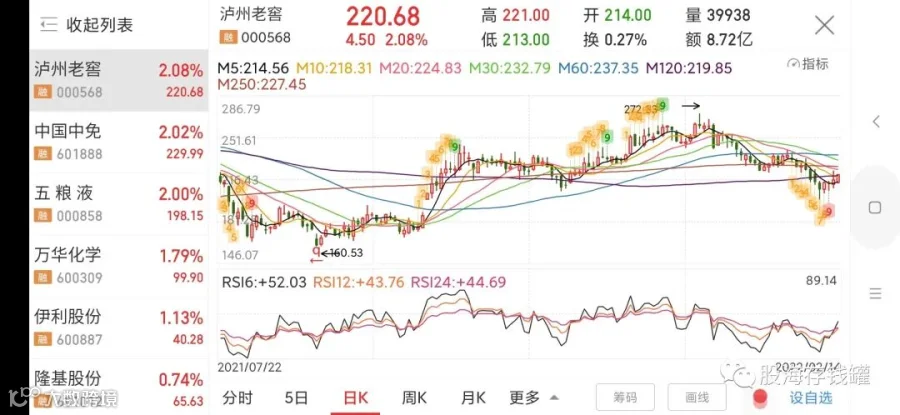
泸州老窖,五粮液,这俩一起说。老窖套了我们12个点了,240多进行的买入,我的买入逻辑也很简单,就是右侧突破后回踩5月线嘛,没怎么考虑就买了,毕竟白酒行业我们是长期看好的,结果愉快吃套,不过这个无所谓啊,套不死人。今年春节期间都在唱衰白酒销量,我就问你们你现在难道能很简单的抢到茅台吗?别说没人喝啊,你的圈子不喝不能代表所有人。白酒走的是消费升级和金融品路线,就算疫情之下业绩受到影响也只是短期。另外茅台35倍左右我们会选择卖掉老窖和五粮液换茅台。
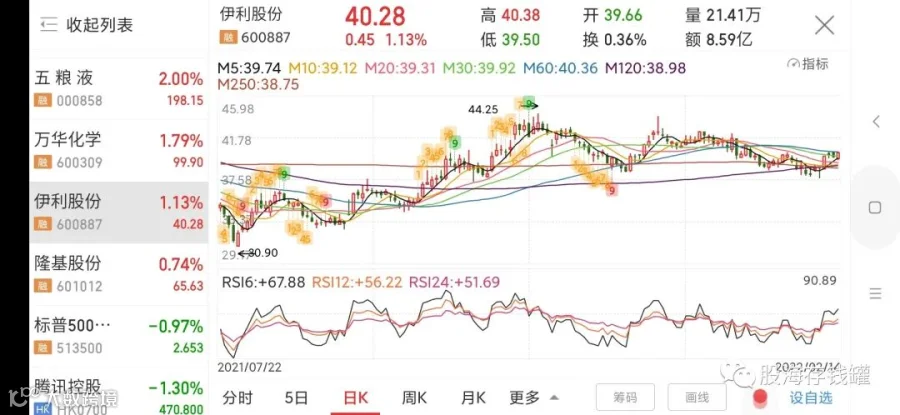
伊利股份,伊利也是做了很多年的股票了,去年高位达到我的目标价位后减仓了,后来30出头又买了回来。按照经验来说伊利前些日子突破到45,中短期已经涨完了,大概率就是35-45间长期震荡,目前25-30倍之间的市盈率对应业绩增速属于合理水平。30块的底部很坚实,所以我个人就是长拿了,毕竟股息率也还可以。
(没写完,明天继续)
