


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
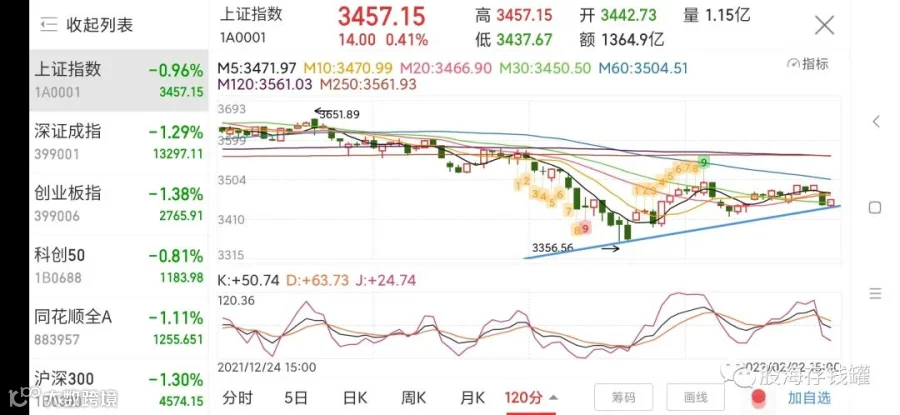
收盘总结。趋势线破了就再画一条,这么看目前120分钟级别有止跌,在外围这个状态下上证只能说不强,但也没有多离谱。俄罗斯RTS指数目前开盘连续第二天下跌10个点以上,欢迎各路避险资本来大A取暖,我们的市场就是股民比较一惊一乍,没别的问题。
今天我们聊三个毫无关联的东西,地产股,中概互联和中国中免,并尝试用逻辑游戏把他们给串联起来。
地产股去年见底后的大行情我相信很多人都错过了吧,不要光看万科,万科盘子太大,股东太多,需要很长的时间去盘底这也正常,你看看保利,龙湖,金地,华润,这些地产大牛股们哪个不是底部反弹上来已经老高了,华润甚至创了历史新高。当然,错过地产见底行情的朋友现在自然可以去买万科,平安这类还在底部的股票,我也在买啊,但我也说了,现在买他们只是因为安全边际高,不代表他们未来一定能够有多么快的上涨。理性而言如果现在处于底部的万科平安未来还是涨不过处于高位的保利龙湖华润,我也是丝毫不意外的。毕竟龙湖华润商业地产想象空间大,保利亲儿子,他们的股本构成也都比万科健康。
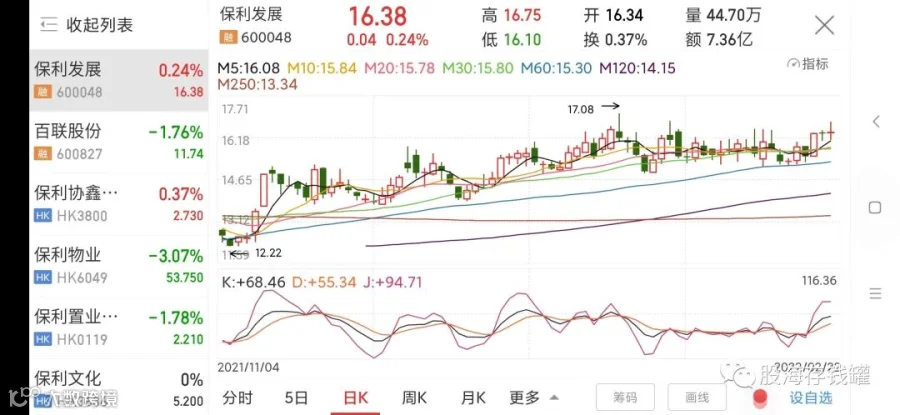
地产的第一波行情是怎么走出来的呢?最好的行情永远来自于预期差,预期差诞生于谎言之中,只有用逻辑破解谎言并且敢于坚持的人,才能吃下这块大肉。当然这块肉我也没完全吃下,我只在保利上咬了一口,因为我的仓位很低,说白了还是自己的信念不到位。关于地产股的谎言是什么?住房不炒,三道红线,地产的成长性已经没了,行业要走下坡路了。而谎言是如何破解的呢?立足于两点,一是行业限制会出清一批中小开发商,龙头的资源集中,市场份额扩大,这就是成长空间。过去的一年龙头房企销售和营收数据都有不同程度的上涨就是证明。二是房地产是中国经济的支柱,不管你是爱是恨,事实如此,短期无法改变,因此政策不敢一味紧缩,必然是松紧并驰的。毕竟政策目的只是为了控制房价,不是限制房企赚钱。去年已经出了个恒大,今年融创也被传票据无法兑付,连续两年这种体量的公司出雷怕是对整个经济都会有影响,所以今年我们可以看到各地房地产政策开始松绑,贷款开始放松,另外今年的流动性释放也对房地产有促进作用。
但在去年行业管控最严格的时候,市场是不会思考这些逻辑的,大家都不敢冲进去接盘,地产股跌的跟全员ST似的,而这恰恰也就造就了地产股的第一波大反弹。正如我们前面提到,第一波反弹是对预期差的兑现,有一批聪明的资金在大家都看衰行业时,对行业有了不同的预期,大家都割肉跑了,因此拉起来的非常轻松。而现在如果走第二波的话,那就是业绩的兑现过程了,大部分资金会在这个阶段才敢于参与进来,所以去年拿地多的,今年业绩好的这些公司就会有机会,这也是我们布局万科的主要逻辑。
现在我们眼前面临的是另一个有可能存在预期差的板块,中概股。中概股当前的情况跟地产股过去这两年的经历其实很像,同样是受到过严厉的打压,同样政策有松绑的倾向。头部企业同样有机会完成集中,互联网行业也如地产一样,是国家根本无法去大动干戈的行业。谎言是什么,互联网行业流量红利已过,没有成长性,国家整治资本,让利于民,行业开始下行。这跟地产股当时的处境和舆论是不是一模一样?那破局的逻辑在哪儿呢?我们结合最近的一些传闻来说。

首先是头部企业为什么会在反垄断的情况下继续保持强势,本质上也是因为集中。昨天腾讯大跌,市场上传游戏行业又开始限制内容并且今年不发新的版号。这些传言其实都是老消息被拿出来反复炒,如果真的不发新的版号,受伤最大的到底是腾讯网易还是那些名不见经传的中小游戏厂商?腾讯仅凭手里的游戏吃个几年都没问题,那些小厂本身走的就是不断开发新游戏放弃旧游戏的道路,他们能撑多久?到最后维持不下去了,行业出清,遍地便宜资产,腾讯网易这些大厂反而能四处捡漏。这跟地产行业的现状如出一辙,头部企业当前利益也会受到政策影响,但赢了未来。
其次,国家不敢真正扼杀互联网公司。都在说我国互联网企业出海实力弱,活该被政策收割,那你反过来想一下,现在我们的互联网企业只是比不过国外的微软苹果们而已,你要是真的把腾讯阿里美团们给干成公共事业股了,那未来连比都不要比了,我们自动放弃互联网行业的国际竞争力,行不行?你觉得行,国家不可能答应。至于有一种观点认为管控互联网行业能促进他们的自我革新,逼迫他们出海创造竞争力,你如果想到了这层,那岂不是更应该看好互联网行业吗?使行业在规范中变得更好,这其实正是反垄断的意义所在呀。
不过我在这里想跟大家说的是,没有100%把握的判断。如果有人跟你说,“我给你推一只票,100%赚钱”,那我建议你把他拉黑。但是你既然是做市场,就必须敢于下判断,如果对于中概互联的这个判断是正确的,那它现在还处在存在预期差的阶段,势必有一批盈利能力强,质地不错的公司会先走起来,只是时间问题而已。你们去看看去年中概股的财报,哪些在反垄断下业绩受到的摧残小,哪些就值得投入,反正在我的名单里前三名是腾讯网易小米。至于你要不要做这个判断,要不要坚守中概股,这是你的决定,我只负责分享我的思路,做到知行合一就行,还有,记得分仓。

这个市场存在了太多的谎言,如果是房地产和互联网行业的谎言需要逻辑去破解,那免税行业的质疑就显得过于荒诞了。免税行业有着直接的数据业绩支撑,关于中国中免的谎言,无非是疫情期间业业绩无法增长,估值过高。疫情过后消费回流国外,业绩存疑。反正无论疫情好转与否,一只股票只要跌多了,就总有理由看空。
截至2月16日,今年海南省离岛免税销售额已突破百亿元,其中2月平均单日销售额超3亿元。中免按照90%市占率来算的话业绩同比去年有提高,但还是不够。去年600亿营收目标勉强实现,而今年的目标是1000亿,说实话这个数据起码要全年没有疫情困扰才可以实现,但这是不现实的。这个时候就可以看看到时中免到底是不是政策的亲儿子了。大家知道韩国免税为什么在这两年快速恢复吗?以至于代购冒着疫情的风险依旧要去韩国拿货?韩国免税行业在被中国超越后这两年实属无能狂怒了,去年全境600多亿的营收跟中国差不多,但是利润只有8000万,这个毛利率简直就是破坏行业。在售价差不多的情况下,韩国免税店会把70%的利润返点给代购,中免则是把利润全部装进口袋。这也导致了众多代购选择去韩国进货,消费外流。如果今年下半年中免的销售目标难以实现,代购的行为被定性成走私也不是没有可能。所以从业绩上来说,中免很难比去年更差。
另外有个瓜,近期较多重奢品牌开始撤出韩国免税店,虽然没有说一定会来中免,但至少有个盼头,毕竟中免连LV的位置都已经预留好了,这些年也一直在谈。为什么那些品牌要撤呢,因为韩国免税行业的这种无脑卖货的行为着实拉低了这些奢侈品牌的形象,奢侈品本身具有理财属性,现在被你搞成白菜价,谁会愿意跟你玩儿?这一波算是反噬了。而这也是中免利用疫情弯道超车抢占世界第一的意义,疫情后的格局其实已经定了,中免无论是政策价值,还是人们消费习惯的改变,都会让其维持住规模优势带来的价格优势。中免现在是世界第一,疫情结束后也会是第一。
市场存在太多谎言,用正确的逻辑去破解谎言是很困难的,因为很多时候你的逻辑不一定正确,但是还是那句话,不管正确与否,判断必须要有,这就是投资,至于最后的成败,交给时间,我相信只要坚持理性思考和拥抱价值,时间会给你一个不错的结局。今天就聊到这里,祝大家投资顺利。
