


希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。说个好与不好。好的点在于,外围由于mrna公司ceo发表疫苗对于奥密克戎效果不理想的言论而大幅跳水后,a股跳水幅度较小,资金应该也是吸取了周一自我惊吓的教训,这样使得k线保持在趋势上方运行,下个月仍有盼头。不好的点在于,macd红柱急剧缩短,如果明天继续回调,很有可能直接缩没,所以这个地方急需一根带量阳线来化解,而基于目前外围疫情的压力,很困难。上证50继续定投吧,还能干啥呢。
今天聊聊不争气的五粮液。随着茅台开始站稳五月线,白酒板块的企稳回升看起来越来越像那么回事儿了,未来长牛很可能继续下去。茅台走势不错暂且不论,前几个月萎靡不振的泸州老窖从底部到现在的反弹幅度也接近50%,更别说山西汾酒这类增速较快的酒企今年很根本没怎么跌。在这之中五粮液最近的走势就显得非常尴尬,底部反弹幅度仅10%出头,股价离年线还有好几十块钱的距离,单纯从价格上来讲甚至已经被泸州老窖超越,估值水平也是高端酒里最低的那个,实在让人累觉不爱。
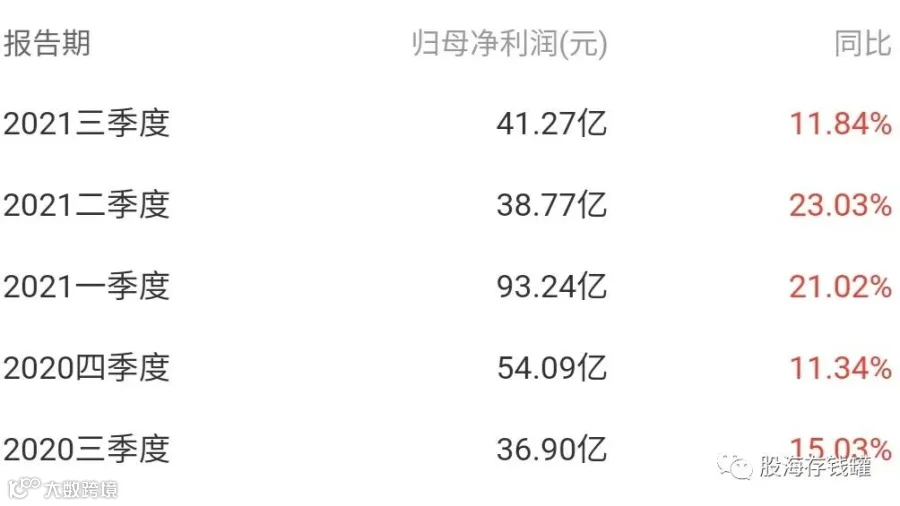
究其原因,三季报肯定有所影响。这三家酒企三季度的表现比较分化,泸州老窖保持了30%左右的较高增速,淡季不淡,而茅台则依旧很稳定的维持在10%左右。五粮液的增速虽然也达到了两位数,但是跟自身纵向对比起来稍显尴尬。之前也聊过,市场对于茅五泸的业绩预期基本上就是10%,20%和30%。老窖盘子相对较小,增速较快,茅台增速虽慢,但主要受限于产能和公司目标,五粮液在这之中就是一个非常中间化的定位,如果它的增速跟茅台差不多的话,显然是非常不及市场预期的。所以在三季报出来以后一直到现在,茅台和老窖走的是冲击年线的右侧突破,唯独五粮液一直在艰难筑底。从这一点来考虑的话倒也并无意外。

但我认为核心原因没那么复杂,纯粹就是涨多了。大家都知道茅五泸这三家高端白酒在过去的几年基本上就是遇到回调必要买了赚钱的典范,但你们有比较过他们谁涨的最多吗?过去两年,茅台一共上涨254%,泸州老窖上涨526%,而五粮液的涨幅则是达到了惊人的541%。也就是说现在走势最垃圾的五粮液在过去两年的上涨幅度最大,比茅台整整超出一倍还多。而三家公司在这期间的业绩增速是多少呢?茅台是33%,五粮液是49%,泸州老窖则是72%。这样一对比你就会发现,五粮液的股价增速跟业绩的匹配度是最差的。
涨得过多,那么回调的需求也就越大。直到目前为止,泸州老窖全年涨幅为正,贵州茅台微跌,只有五粮液大幅度下跌了24%,而三者的涨幅竞赛状况也就产生了变化。2019-2021的三年间,截止目前,贵州茅台累积上涨248%,泸州老窖累积上涨543%,五粮液累积上涨385%,被老窖反超,其实这才是一个相对合理的状态。
那么这是不是意味着五粮液的投资价值就一定比另外两者要差呢?其实也未必,至少你得等年报出来以后再做分析。三季度对于白酒来说是销售淡季,我是非常反对因为一个淡季的数据就对企业基本面有所改观的。五粮液在三季度营收不利是事实,老窖和汾酒之类的企业逆势增收也是事实,但是我们没必要操之过急的去做判断。五粮液上半年业绩表现优异,因此即使三季报拉胯,全年的业绩增速也接近20%,如果四季度有机会维持一个预期内的增速,我们为何不多给点耐心看看呢?今天就聊到这里,祝大家投资顺利。
