希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞
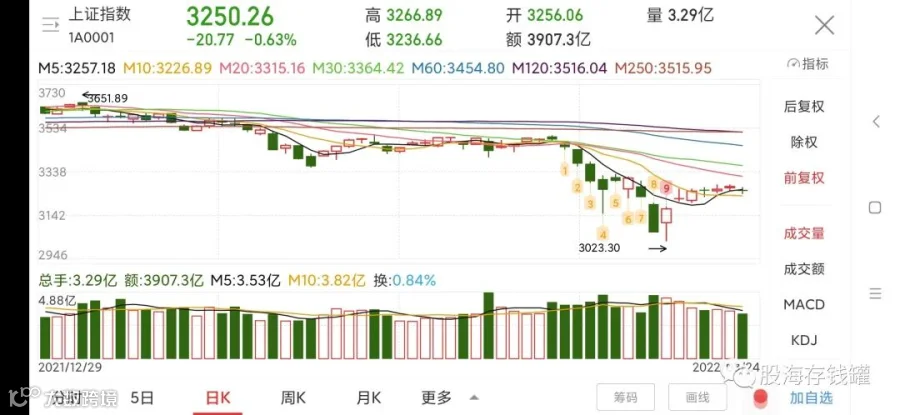
收盘总结。缩量回调,你不得不承认大盘还是很顽强的,金融还在苦苦的支撑指数,看看什么时候力竭。目前外盘又是一片红,短期内a股破前低可能性不大,依旧维持回踩后日线继续金叉向上反弹的预期。
今天聊聊腾讯的财报,和一些质疑比较多的地方,粗看一下,不聊太细,有什么值得深究的地方之后再做视频说说。腾讯发布财报时,投资者情绪一般都特别逗,每次当净利润公布时几乎所有人都是赞不绝口高呼牛逼,然后等到扣非出来时开始觉得垃圾,你观察一下你的群里是不是也这样,每次都是一样剧本,很少有人愿意耐心思考,其实腾讯的财报是需要你辩证去看的。首先先说结论,腾讯的四季度是近年最差,直接把全年的扣非利润增速拉低到只有1个百分点。但不是没有亮点,总的来说勉强符合预期,因为本身四季度的预期就是负增长,此前券商预期是在-35%但6%以内,也算是落在范围当中。
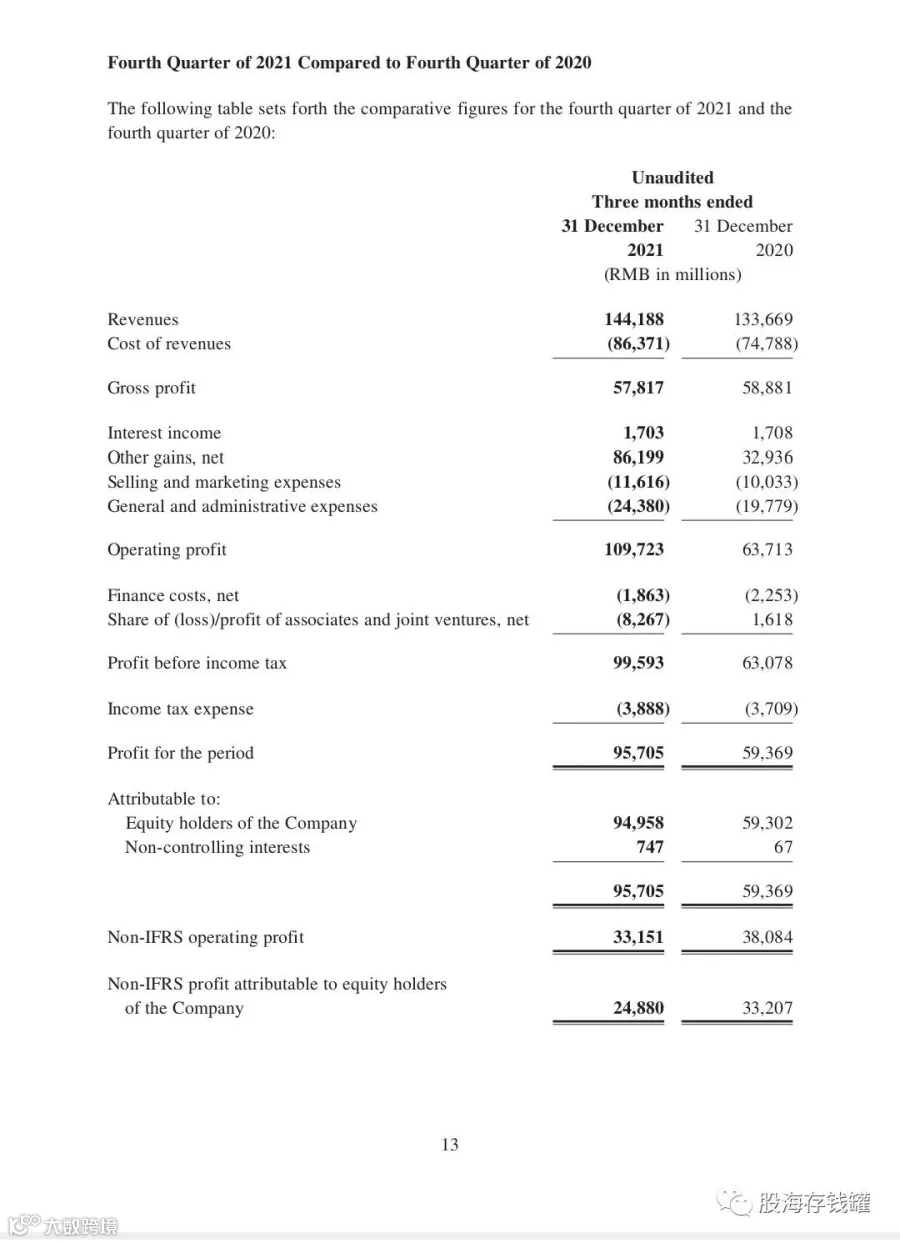
腾讯每一季度的财报我们都做过视频,现在只看四季度,营收1442亿,同比+8%,归母净利润950亿,同比+60%,我们看的是调整后归母净利润248.8亿,同比大幅减少25%,减掉的基本是投资损益。这个数据就是非常一般。具体到业务板块的话,游戏业务收入428亿,其中国内收入296亿,仅增长1%,海外收入132亿,大涨34%。社交网络收入291亿,仅增长4%。网络广告收入215亿,同比下滑13%。金融科技及企业服务收入480亿,同比增长25%。
这些数据体现了哪些问题呢?很多,比如用户增长瓶颈,社交网络增长停滞,同比环比要么是不增长要么就是下降。疫情影响使得线下活动需求减少,教育和互联网行业的打压也砍掉了许多相关广告业务,导致广告收入大幅度下滑。至于国内游戏增长的停滞主要是由于四季度两个爆款游戏收入的延递性,未成年人这一块的管制造成的收益下降不大,毕竟本身他们的充值基数很小,当然你硬要说他们是拿家长的手机充值,这个是社会问题不讨论。总之可以看出互联网行业史无前例的强监管对腾讯各方面的业绩形成了实实在在的压制,反垄断第一阶段应该算是顺利完成,恭喜我们强大的祖国。
亮点最直观的有两个,一是海外游戏业务保持了30%以上的增速,延续了此前的势头,国内游戏业务受限,海外业务的增长会成为未来腾讯的一个成长点。第二是腾讯最大的收入来源首次从游戏易主,变成了金融科技及企业服务。这一项是趋势,我在去年三季报的视频里说到过,是不是方向没有讲错,仅仅一个季度就实现了。这一项是腾讯未来的发展方向,也是改变腾讯=游戏公司这一刻板印象的开始。当然,金融科技容易受管制,而云服务这一项又没单独列出来,关于这点我也说过我的理解,大家可以搜一下之前的文章。
业绩数据先聊这些,确实不好,但我认为目前的估值已经充分反应掉业绩了。下面聊几个许多人看低腾讯的点,我有些不同意见。
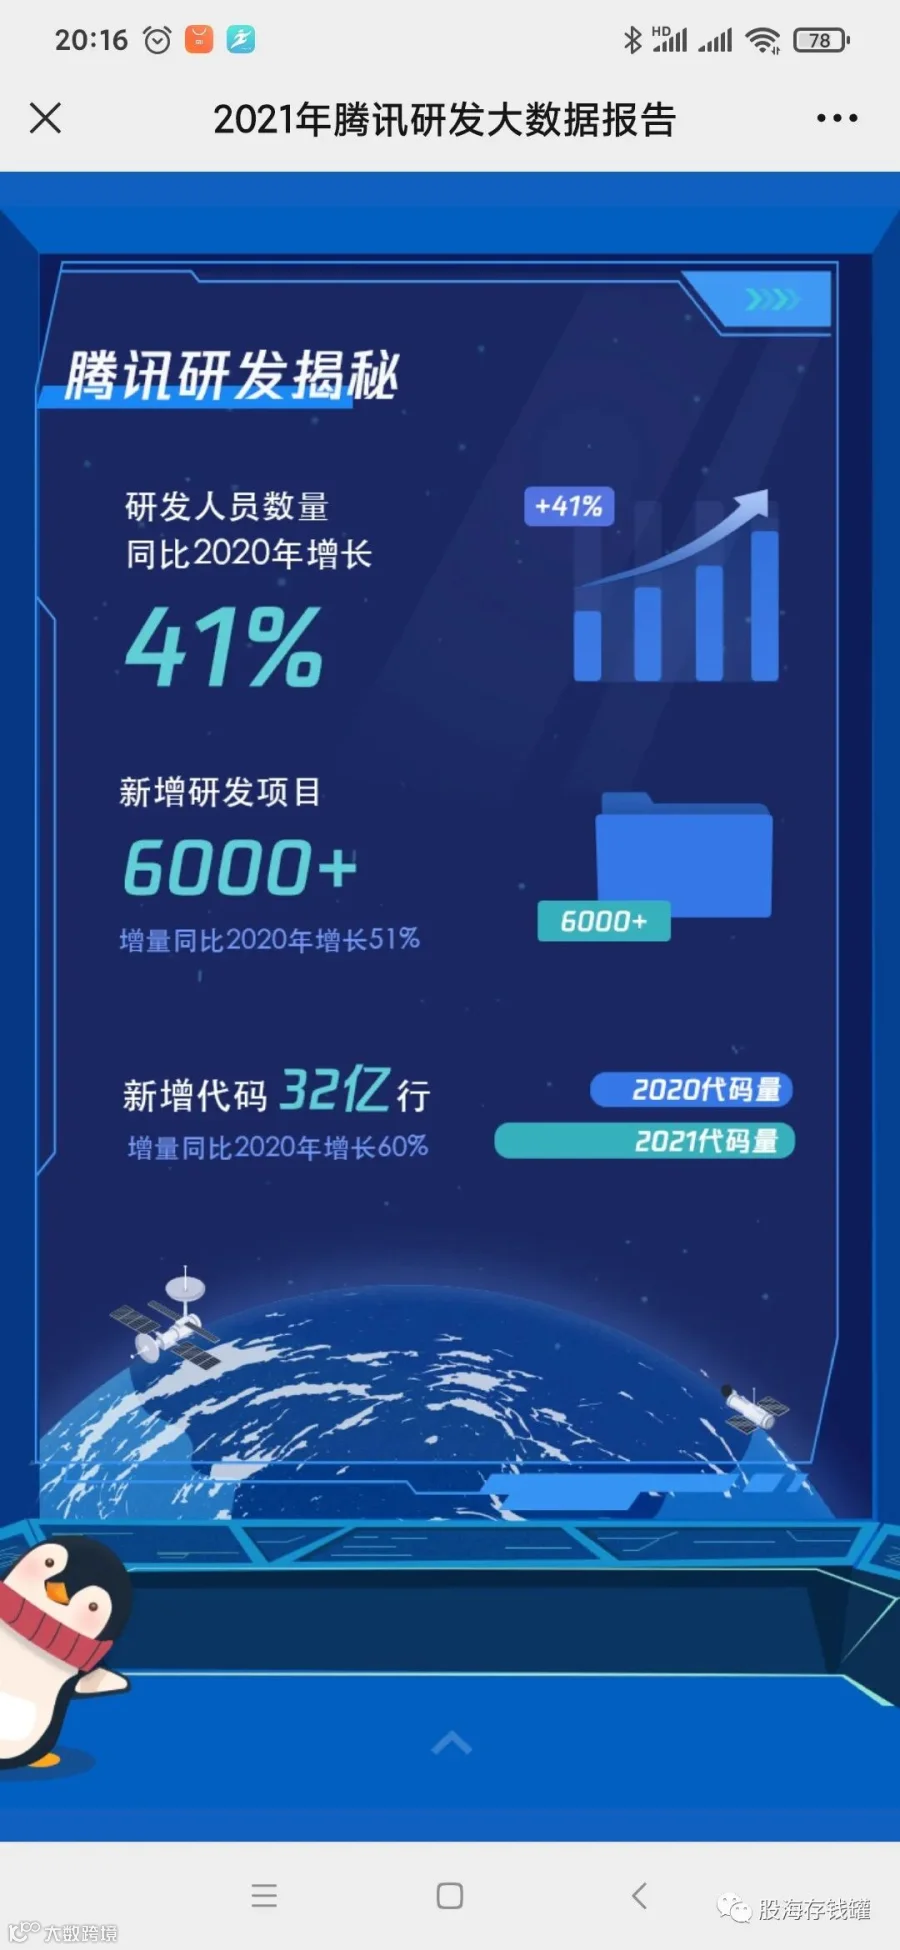
问题一,腾讯的利润只看扣非。扣非净利润是指扣除非经常损益后的净利润。什么是非经常性损益呢?比如出售子公司股权、获得政府相关部门的补贴收入、财务利息收入等,简单来说就是跟企业经营无关的选项。扣非净利润更能反映企业的真实经营状况,所以主要看扣非是没问题的,但也不能完全无视投资一类的损益。腾讯的扣非和净利润差了有1000亿,难道这1000亿是属于毫无意义的存在吗?腾讯卖京东获得了将近800亿的账面资金,这确实是一次性收益不可重复。但话又说回来了,腾讯今年能卖京东,明年就能卖美团,之后就能卖快手,滴滴,反正腾讯的投资事业是持续在做的,持续变现很正常。这些现金流对于公司发展很重要,分红需要钱和股份,做公益需要钱,搞研发也需要钱。根据2021腾讯研发大数据报告来看,腾讯的研发人员在过去一年增长了41%,在这个互联网人均裁员百分之二三十的年代这一数据看起来非常可贵,你也别管他到底在研发啥,任何赚钱手段对于一个能烧钱的公司来说都不可能一点意义都没有。
第二,腾讯需要按投资公司进行估值,参考伯克希尔只能给个位数pe。这一观点一般是针对有人夸奖腾讯的投资业务时,一些懂王们给出的嘲讽言论,请问凭什么?他伯克希尔是有游戏还是广告还是互联网业务?就好比你是个体育成绩特别好的文化生,体育对你来说是加分项,我相信有些人高考前参加过文化生的特长加分考试吧,怎么在你们这里有特长反而改成减分项目了?腾讯是一个投资能力非常强的互联网公司,主业是游戏,广告和企业服务,它并不是一个投资公司。腾讯的投资业务是为现有其他业务服务的,投的基本也是相关公司,不仅能像今年这样通过售卖资产变现,增厚企业利润和分红,更重要的是完善了以微信为核心的生态圈层。这种优秀的特质明显提高了企业的综合水准,合着在有些人那里就变成了拉低企业估值的理由了?仇富,见不得别人好,说的就是你们这些人。
第三,四季度增速下降25%,意味着增长到头了,没有潜力了。这个观点我也是服气,去年互联网行业遭遇了什么你们是看不到吗?以行业最困难的时候为样本来推测企业未来?毫无逻辑可言。在行业最困难的阶段看衰,在行业最火热的时候追捧,这大概也就是大部分散户的状态吧。看看如今各路政策开始松绑的房地产行业,龙头股都快创新高了。所谓寒冬啊,是市场给你布局优秀企业的机会,至于要不要就是你自己的事情了。未来互联网行业的政策也一定会松绑,游戏版号也不可能永久停发,这些都不需要什么很细的逻辑,有的只是常识而已。你不理解反垄断究竟是怎样一回事儿,你就永远只会喊喊共同富裕的口号。而所谓的共同富裕追求的是全体行业的规范和合理性增长,它可以是劫富济贫,但并不是杀富济贫。50倍的腾讯或许是泡沫,但不代表15倍的腾讯就合理了。低估和高估中间存在一个合理估值,我认为现在的腾讯是低于这一合理区间的。守得云开见月明,待到春花烂漫时。今天就聊到这里,祝大家投资顺利!