希望大家能在文末点个赞以及在看,经常关注我的可以设个星标(›´ω`‹ )
有朋友在证券上班,A股开户优惠,万1免5,万0.9,可帮忙介绍
有无需香港卡的港美股渠道,无需汇款,可人民币出入金,资金出入无障碍【人人都可参与港美股!】
需要可以在文末添加微信咨询╭☞(  ̄ ▽ ̄)╭☞

收盘总结。上证50强势冲会上升通道,既然回来了那就继续躺好看着就行,蓝筹今年大概率就是这么缓慢上行等一等业绩消化估值了。创业板的位置走出来像是下跌中继,创板比较受外围风险因素制约,因此这个地方创业板想有起色得依赖美股纳斯达克的反弹去给高风险资产提振信心。同时观察一下特斯拉这类高估值股票什么时候能够企稳,这对国内新能源板块有参考作用。
今天聊聊医药行业的预期问题。大家一定买过医药公司吧,至少买过医药基金,毕竟医药和白酒应该是我们散户最喜欢购买的资产。长春高新昨天又一次闪崩,已经有点见怪不怪的意思了。长春高新的盈利核心是生长激素,此外水痘疫苗,狂犬疫苗也是其增速较快的产品。生长激素在欧美国家的成人渗透率超过75%,国内基本仅用于治疗用途并且使用率不高,这是一条被寄予厚望的赛道,长春高新更是被传了一年的集采传闻,期间股价多次闪崩,我们可以梳理一下长春高新这一年一来的集采影响历程,非常的典型。

2021年初,长春高新伴随着上一轮赛道蓝筹牛市,股价走的不错,20年全年利润增长70%, 妥妥的高增速赛道。2021年5月,市场传闻长春高新生长激素粉针要被集采,股价迅速闪崩,4天跌去25%。这还没完,9月2日长春高新再次大跌8%,第二个月便传出生长激素被广东省纳入集采的消息。11月底传来消息,预计短期内生长激素产品不会进入国家集采,但此时医药行业的整体集采浪潮已经把整个板块给锤爆了,股价都处在比惨阶段。而昨天,长春高新控股子公司长春金赛药业的重组人生长激素注射液被曝纳入广东省集采范围,公司股价下午开盘再次跌停。长春高新身上发生的事情可以说是医药行业这一年来的缩影了,只是长春高新是被锤的最惨的那一类。
医药行业被杀跌至此,最大的问题在于预期的改变。过去医药行业的预期是认为,依靠靠进口和仿制,有资质的公司基本不需要太多研发投入就能赚钱,他们将赚到的钱再投入研发,良性循环下使得医药企业能做大做强。所以像恒瑞医药这种仿制药龙头利润稳步增长,研发投入保持在较高水位。而集采这一政策工具则击碎了这一预期,创新药企利润空间大幅受损,随之而来的是创新药认定门槛的提升,大部分伪创新药企被迫裸泳,整个行业资金开始松动,砸盘也始于此。过去几年最受政策压制的行业莫过于房地产,互联网和医药。
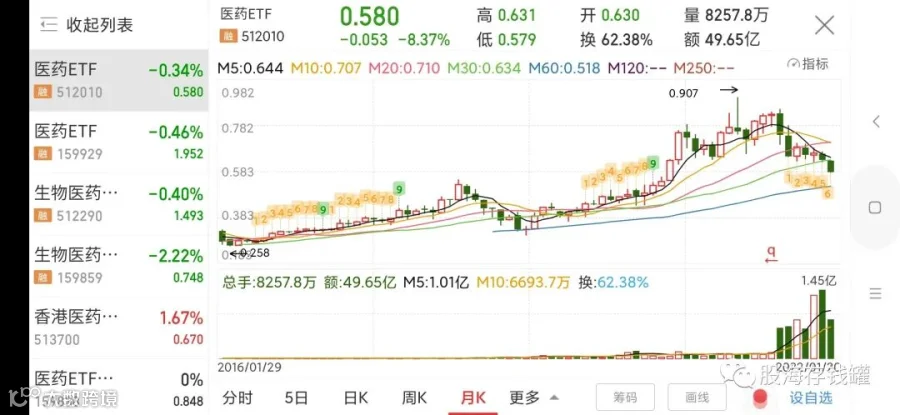
但是思考一下,行业的问题最终一定会降低个股的发展预期吗?在这之中是否存在误杀和预期差呢?
我直接说我的观点吧,我认为任何行业都会走向集中,垄断是行业发展的必然,我们一年前在讨论互联网反垄断时强调过这个观点,这个观点也适用于任何行业。行业发展的集中性也决定了我们一定要投资成熟龙头,或者可能成长为龙头的成长型公司。
互联网最终走向了集中,所以才被反垄断,但最终结果仍然会是集中;房地产政策高压,使得行业资源被迫集中;高端白酒领域,茅五泸占据了绝大多数市场份额,也是一种集中。医药行业未来也一定会是头部集中型行业,硕大的市场份额会由少数几家公司瓜分,细分领域龙头一定能够很好的存活下来,具备增长空间。
总的来说,医药企业未来的总体空间量是很大的,这个显而易见,这波大回调是市场对于医药行业预期变换的一种悲观体现,虽然不一定对,但一定程度上也促使许多企业开始回归合理的估值区间。医药行业未来必然也会走向集中,龙头公司会占据绝对份额独享市场,所以集采杀死医药公司的逻辑我是不认同的。今天就聊到这里,祝大家投资顺利!